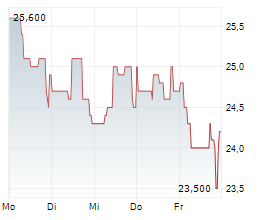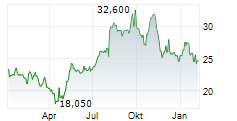
An der Börse ist von der starken operativen Entwicklung der JDC Group derzeit wenig zu spüren. Die Aktie hat seit Jahresbeginn mehr als ein Viertel verloren und ist unter 19 Euro zurückgefallen. Damit nähert sie sich wieder ihrem 52-Wochen-Tief. Fundamental weist die Entwicklung hingegen in die entgegengesetzte Richtung - und genau diese Diskrepanz macht den Titel zunehmend interessant.
Besonders deutlich zeigt sich das beim Ergebnis. Bereinigt um die inzwischen konservativere Erfassung von Performance-Gebühren hat JDC das EBITDA im ersten Halbjahr um 83 Prozent auf 15,6 Mio. Euro gesteigert, das EBIT sprang sogar um 130 Prozent auf 12,2 Mio. Euro. Der Umsatz legte gleichzeitig um 23 Prozent auf 148,5 Mio. Euro zu. Damit wird immer deutlicher, welchen Hebel steigende Erlöse auf der weitgehend skalierbaren Plattform entfalten können.
Einen erheblichen Anteil daran hat die im vergangenen September übernommene FMK-Gruppe. Sie stärkt JDC nicht nur mit hohen wiederkehrenden Erlösen, sondern könnte schon bald von einem zusätzlichen Wachstumstreiber profitieren. Zum 1. Januar 2027 soll das staatlich geförderte Altersvorsorgedepot starten, mit dem auch Fonds und ETFs stärker für die geförderte private Vorsorge genutzt werden können. JDC erwartet deshalb bereits im vierten Quartal verstärkte Marketingaktivitäten von Fonds- und Versicherungsgesellschaften. Gerade für die auf digitale Leadgenerierung spezialisierte FMK könnte das zusätzliches Geschäft bringen.
Kurzfristig bleibt das Umfeld allerdings anspruchsvoll. Das schwächere Neugeschäft veranlasst den Vorstand dazu, für 2026 eher mit dem unteren Ende der Prognosespannen von 300 bis 330 Mio. Euro Umsatz und 35 bis 38 Mio. Euro EBITDA zu rechnen. An den deutlich höheren Zielmarken für 2027 von 450 bis 500 Mio. Euro Umsatz und 40 bis 50 Mio. Euro EBITDA hält JDC bislang aber fest.
Der Kursrückgang hat die Bewertung inzwischen erheblich reduziert. Auf Basis der aktuellen Analystenschätzungen liegt das KGV für 2026 nur noch bei rund 18, für 2027 sogar unter 15. Das wirkt angesichts des zweistelligen Umsatzwachstums und der aktuell noch wesentlich stärkeren Ergebnisdynamik keineswegs ambitioniert.
Natürlich muss JDC nun zeigen, dass die hohen Wachstumsziele trotz des konjunkturellen Gegenwinds erreichbar bleiben. Doch mit der Skalierbarkeit der Plattform, FMK und den möglichen Impulsen durch das Altersvorsorgedepot stehen mehrere Wachstumstreiber bereit. Die Börse honoriert das momentan kaum. Gerade darin liegt nach dem kräftigen Kursrückgang die Chance.
(aktien-global.de, erstellt 14.09.26, 10:01 Uhr, veröffentlicht 14.09.26, 10:16 Uhr, bitte beachten Sie unseren Disclaimer zu potenziellen Interessenkonflikten: https://www.aktien-global.de/impressum/)
Originalmeldung: https://www.aktien-global.de/news-cov/newscov_jdc_group/jdc_group_die_bewertung_wird_immer_interessanter-24970/