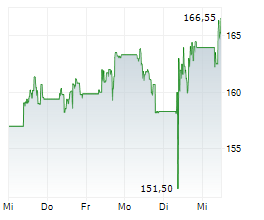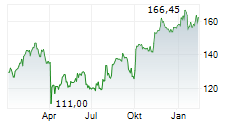
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat das Kursziel für Astrazeneca von 11500 auf 11700 Pence angehoben und die Aktien von "Sell" auf "Hold" hochgestuft. Analyst Emmanuel Papadakis sieht bei den Briten nun ein neutrales Verhältnis zwischen Chancen und Risiken, wie er in seinem am Dienstag vorliegenden Kommentar schrieb. Er verwies insbesondere auf die deutliche Underperformance gegenüber anderen europäischen Pharmariesen seit seiner Verkaufsempfehlung vor etwa einem Jahr./rob/ag/tih
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 15.09.2026 / 08:12 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB0009895292
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 15.09.2026 / 08:12 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB0009895292
© 2026 dpa-AFX-Analyser