© Foto: KI-generiertes Symbolbild (ChatGPT).
Die sich rasant eintrübende Stimmung am Aktienmarkt trifft die Anteile von Luxusgüterkonzernen besonders stark. Vor allem bei LVMH zeichnet sich keine Ende der Verluste ab.
Luxus kann und will sich aktuell kaum noch jemand leisten
Während der Corona-Jahre erfreuten sich die Anteile von Luxusgüterkonzernen wie LVMH, Kering und Hermès großer Beliebtheit. Die befürchtete große Wirtschaftskrise blieb aus, gleichzeitig waren die Möglichkeiten zum Geldausgaben begrenzt, was den Verkaufszahlen und damit auch den Unternehmensgewinnen zugutekam. Für die Aktien ging es dementsprechend steil nach oben. Doch inzwischen befindet sich die Branche in einer hartnäckigen Nachfragekrise.
Die stark gestiegenen Lebenshaltungskosten sowie die aktuell wütende Energiekrise zwingen Verbraucherinnen und Verbraucher wieder zum Sparen. Besonders auf dem wichtigen Wachstumsmarkt China zeigt sich inzwischen eine große Kaufzurückhaltung. Auch in der wohlhabenden Golf-Region liegen die Prioritäten angesichts des noch immer wütenden Iran-Krieges längst anderswo. Das geht mit rückläufigen Erlösen und Gewinnen einher, was auch in der Aktienkursentwicklung tiefe Spuren hinterlassen hat.
Nach Absturz auf neues Mehrjahrestief: Wie viel tiefer denn noch?
Besonders hart getroffen von der Krise hat es die Anteile des Branchenprimus LVMH. Gegenüber dem Jahresauftakt steht hier bereits ein Minus von mehr als einem Drittel zu Buche. Erst vor wenigen Tagen ist sie auf den tiefsten Stand seit mehr als 5 Jahren gefallen. Solche Mehrjahrestiefs gelten in der technischen Analyse als starke Verkaufssignale. Da die Aktie am Dienstag erneut unter Druck steht und noch immer keine Bodenbildung abzusehen ist, stellt sich die Frage: Wie tief kann es hier eigentlich noch gehen?
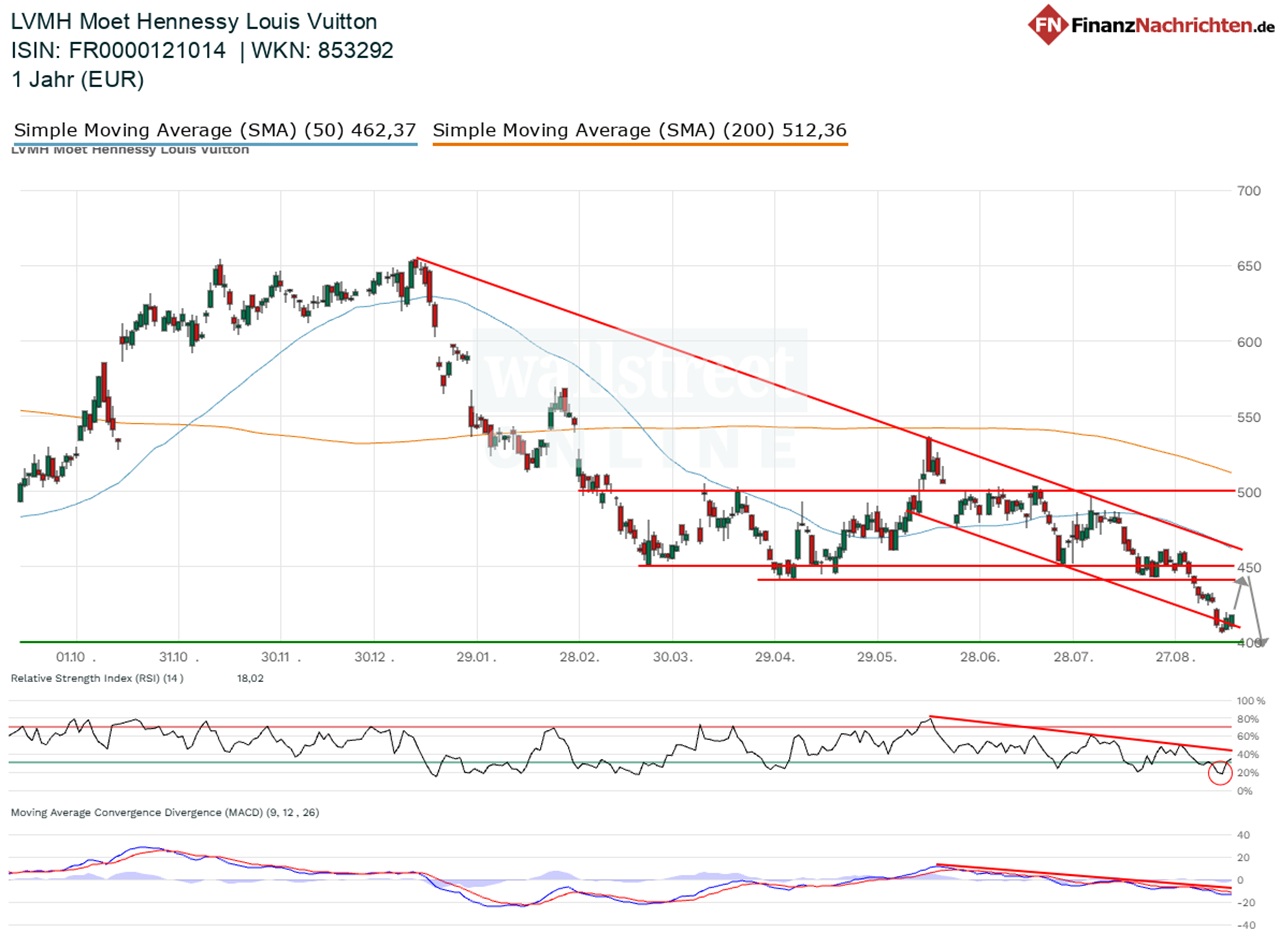
LVMH-Aktie: Ein Abwärtstrend wie aus dem Lehrbuch
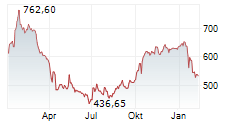
Trotz der in den vergangenen Jahren beachtlichen Kursgewinne - im 10-Jahres-Vergleich steht ein Plus von 184 Prozent zu Buche - kann von einem übergeordneten Aufwärtstrend bei LVMH keine Rede mehr sein. Die Anteile haben sich seit ihren Allzeithochs im April 2023 mehr als halbiert. Zwar kam es seither immer wieder zu zwischenzeitlich starken Gegenbewegungen, doch die müssen angesichts der anhaltenden Verluste als Bärenmarktrallyes interpretiert werden.
Ein Kurs deutlich unter den gleitenden Durchschnitten sowie anderen zentralen Unterstützungen sowie das bei nur knapp oberhalb von 400 Euro markierte Mehrjahrestief sind weitere Beweise für einen übergeordneten Abwärtstrend. Da es für die Anteile schon deutlich vor dem Beginn des Iran-Krieges stärker nach unten ging, sind die Verluste fundamental weniger auf diesen, als vielmehr die globale Absatzschwäche zurückzuführen. Das ist ein strukturelles Problem, das sich weniger leicht lösen lässt als die Belastung durch hohe Energiepreise, für die ein neuer Waffenstillstand jederzeit zumindest etwas Entspannung bringen könnte.
Kurzfristige Erholung möglich, aber ...
In den zurückliegenden Wochen hat sich aus der zuvor isolierten Abwärtstrendlinie ein Trendkanal ergeben. Dessen Unterkante wurde in den vergangenen Tagen erreicht, was mit Blick auf den zuletzt überverkauften Relative-Stärke-Index (RSI) zu einer kurzfristigen Gegenreaktion führen könnte. Eine potenzielle Trendwende ist daraus jedoch nicht abzuleiten, denn hierfür müsste mindestens der Bereich um 462 Euro überwunden werden, wo neben der Abwärtstrendoberkante auch die 200-Tage-Linie verläuft.
Für einen Anstieg in diese Richtung dürfte der LVMH-Aktie jedoch die Kraft fehlen, denn vor allem der Trendstärkeindikator MACD notiert aktuell äußerst schwach. Er zeigt einen an Fahrt gewinnenden Abwärtstrend an. Nachdem sich der RSI außerdem bereits von überverkauften Zuständen erholen konnte, besteht jetzt neuer Platz nach unten. Ein Erreichen der Abwärtstrendoberkante dürfte daher zu einem erneuten Abpraller nach unten führen, der dann auch die psychologisch wichtige Marke von 400 Euro unter Druck setzen dürfte.
... die schwache Kursentwicklung dürfte vorerst anhalten
Weitere Erschwernisse auf dem Weg zu einer nachhaltigen Trendwende sind die noch fehlenden bullishen Divergenzen. Weder der RSI noch der MACD können sich bislang gegen den Trend der Aktie behaupten und so wenigstens für frühe Indizien einer dauerhaften Gegenbewegung sorgen. Auch das spricht eher für weitere Kursverluste. Sollte die Marke von 400 Euro unterschritten werden, findet sich die nächste Support-Zone zwischen 365 und 350 Euro. Es müsste also erneut mit zweistelligen Kursverlusten gerechnet werden.
Aus dem langfristigen Chart ist außerdem ein weiterer Unterstützungsbereich bei etwa 300 Euro abzuleiten. Hier liegt einerseits eine Plateauphase aus dem Jahr 2018 sowie das im März 2020 erzielte Corona-Tief. Ein Absturz in diesen Bereich stellt jedoch ein Extremszenario dar, denn mit Blick auf den Wochen- und Monatschart der Aktie ist der Abwärtstrend schon weit fortgeschritten. Ein Wochen-RSI von knapp 32 sowie ein Monats-RSI von 35 lassen nur noch begrenzte Kursverluste zu, ehe die Aktie auch auf übergeordneten Zeitebenen überverkauft wäre und die Rebound-Chancen zunehmen würden. Wenngleich es also noch keine Anzeichen für eine Trendwende gibt, dürften noch immer investierte Anlegerinnen und Anleger das Schlimmste bereits hinter sich haben.
Fazit: Mieser Chart, aber zunehmend attraktive Bewertung
Mit Blick auf die Unternehmensbewertung ergibt sich eine interessante Ausgangslage. Zwar sind Erlöse und Gewinne gegenwärtig rückläufig, doch die Aktie ist deutlich stärker gesunken als sich die Ertragslage tatsächlich verschlechtert hat. Dadurch ist es zu einer Kompression der Bewertungsvielfachen gekommen. Für 2026 wird von Analystinnen und Analysten ein KGVe von 18,6 veranschlagt, das liegt deutlich unter dem 5-Jahres-Mittel von 26,7. Da bereits für das kommende Jahr eine Erholung der Unternehmensgewinne erwartet wird, steht für 2027 sogar ein KGVe von nur 16,4 zu Buche. Hierfür muss sich die erwartete Dynamik allerdings auch einstellen.
Unterdessen wird ein aggressiver Schuldenabbau sowie ein Fortführung der Dividendenwachstumspolitik prognostiziert. Für das laufende Geschäftsjahr könnte die Dividendenrendite 3,1 Prozent betragen, das ist nicht zu verachten. Auch fundamental wird das damit noch zur Verfügung stehende Abwärtspotenzial der Aktie immer geringer. Eher ist das Gegenteil der Fall: Je länger der Aktienkurs stagniert und der Geschäftsentwicklung Zeit einräumt, sich zu erholen, desto attraktiver wird das Papier für Anlegerinnen und Anleger mit langfristigem Anlagehorizont. Noch sollte vor einem Einstieg aber eine mindestens mehrwöchige Bodenbildung abgewartet werden.
Gastautor: Max Gross
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen.
Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.