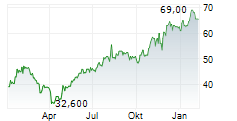
Schwarzach am Main (www.anleihencheck.de) - Der Generikahersteller Sandoz (ISIN CH1243598427/ WKN A3ETYB) hat sich ambitionierte Ziele gesetzt, so die Experten vom "ZertifikateJournal" in ihrer aktuellen Ausgabe.Mit der auf dem Kapitalmarkttag vorgestellten Strategie "Bio100" wolle der Konzern sein Biosimilar-Portfolio bis 2040 von derzeit 13 auf 100 Präparate ausbauen. Gleichzeitig solle der Nettoumsatz zwischen 2025 und 2035 mehr als verdoppelt werden. Die Stoßrichtung sei nachvollziehbar. Biosimilars würden als margenstärker als klassische Generika gelten und von einer wachsenden Zahl auslaufender Patente profitieren. Sandoz positioniere sich damit in einem Markt, der langfristig erhebliche Wachstumschancen biete. Passend dazu peile das Management bereits bis 2030 ein jährliches Umsatzwachstum im mittleren bis hohen einstelligen Prozentbereich an. Allerdings gebe es auch einige Stolpersteine. Vor allem mögliche US-Importzölle würden derzeit für Unsicherheit sorgen. Zwar sehe sich Sandoz mit seiner globalen Produktionsstruktur vergleichsweise gut aufgestellt, die Folgen für Lieferketten und Margen würden jedoch schwer kalkulierbar bleiben. Hinzu würden die im Biosimilar-Geschäft üblichen Patentstreitigkeiten kommen. Diese könnten Markteinführungen verzögern und zusätzliche Kosten verursachen. ...Den vollständigen Artikel lesen ...
© 2026 anleihencheck.de