


Anzeige / Werbung
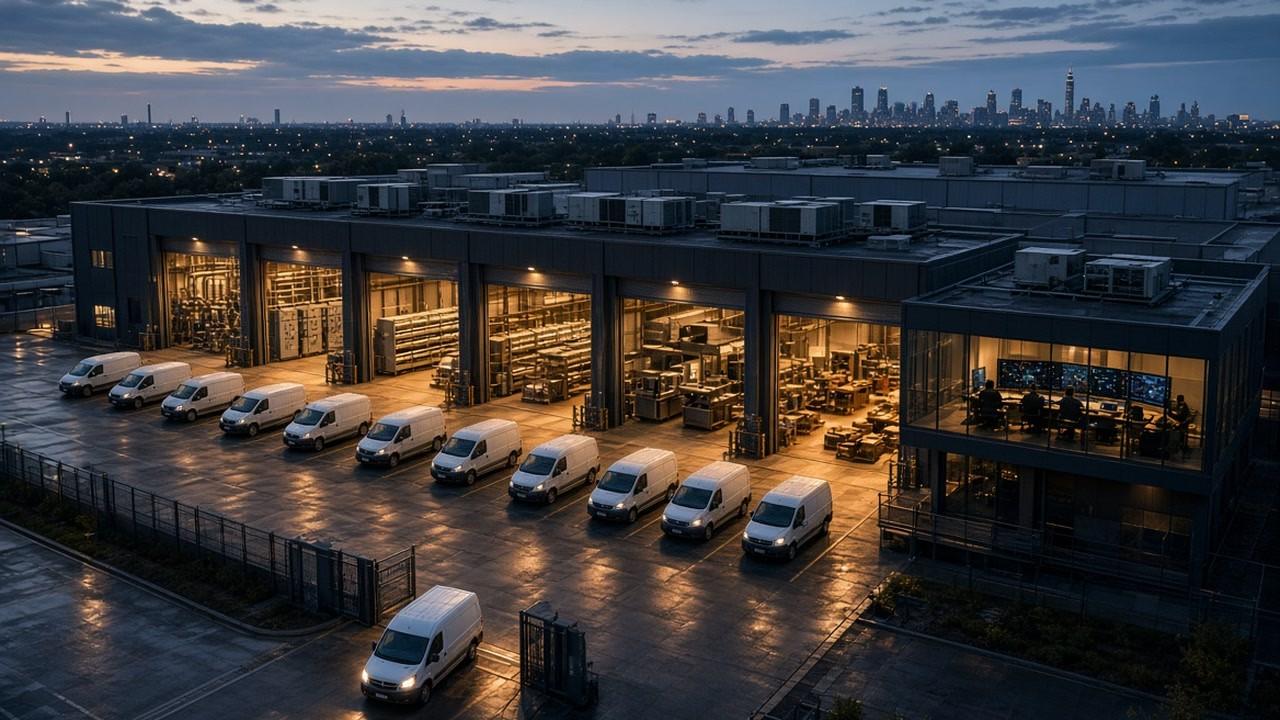
Wann wurde Ihnen zuletzt ein Unternehmen an der TSX Venture angeboten, hinter dem echte Umsätze stehen?
Verbreitet im Auftrag von: Elevate Service Group Inc.
Nicht der Plan, eines Tages Umsätze zu erzielen, sondern rund 90 Millionen C$ davon auf Pro-forma-Basis, darunter etwa 10,7 Millionen C$ an bereinigtem Pro-forma-EBITDA (Betriebsergebnis ohne einmalige und nicht zahlungswirksame Posten) (beides Nicht-IFRS-Kennzahlen), und sechs operative Unternehmen, die jeweils bereits vor ihrer Übernahme EBITDA-positiv waren.¹?²
Vor zehn Monaten existierte Elevate Service Group nicht als börsennotiertes Unternehmen.
Heute hat es zusätzlich zu seinen beiden Plattformunternehmen vier Übernahmen abgeschlossen, seine Technikerbelegschaft nahezu verdoppelt, die Abdeckung auf zehn Provinzen ausgeweitet, eine Finanzierung über 10 Millionen C$ abgeschlossen, ein Bank-Term-Sheet für eine Akquisitionskreditlinie über 25 Millionen C$ erhalten, den Konsensumsatz im jüngsten Quartal um mehr als fünfzig Prozent übertroffen und Buy-Einstufungen von zwei kanadischen Investmentbanken auf sich gezogen.
Die Aktie notiert bei rund 2,96 C$ (Stand: 22 September). Das gesamte Unternehmen ist rund 123 Millionen C$ wert.³
Dieser Artikel erklärt in einfacher Sprache, was hier genau aufgebaut wird, wie genau das Geld verdient wird, was die Banken es genau wert finden und was genau schiefgehen kann. Lesen Sie ihn bis zum Ende, denn die wichtigste Zahl ist nicht das Kursziel. Es ist der Multiplikator.
Elevate Service Group Inc. (WKN: A41MZW | FSE: Y19)
Was Elevate tatsächlich macht
Elevate Service Group Inc. (WKN: A41MZW | FSE: Y19) ist eine landesweite Plattform für Facility Management und unverzichtbare gewerbliche Dienstleistungen in Kanada.4
Lässt man die Unternehmenssprache weg, bedeutet das Folgendes: Wenn eine landesweite Restaurantkette, ein Lebensmittelhändler oder ein Gewerbevermieter einen Installateur, einen Elektriker, eine Beleuchtungsmodernisierung, die Reparatur eines begehbaren Kühlraums, die Wartung einer Fritteuse, die Reinigung eines Fettabscheiders oder den Umbau einer Filiale braucht, und zwar über Hunderte von Standorten in zehn Provinzen hinweg, ist Elevate darauf ausgelegt, das Unternehmen zu sein, das sie anrufen.
Die Arbeit ist nicht optional. Ein Restaurant, das nicht kochen kann, öffnet nicht. Ein Lebensmittelgeschäft mit ausgefallener Kühlung verliert stündlich Ware. Das ist die Instandhaltungsebene unter der sichtbaren Wirtschaft, und sie wird in guten wie in schlechten Zeiten bezahlt.
Elevate erbringt sie über sechs operative Unternehmen: Infinity Group Construction, First Choice Maintenance, Charged Electric Services, Think Green Solutions, JJ&A Mechanical und TFI Food Equipment Solutions.4
Rund 71% der Umsätze entfallen auf Serviceleistungen und nicht auf Produkte, überwiegend auf Grundlage von Rahmendienstleistungsverträgen, die auf wiederkehrende Erlöse ausgelegt sind. Die Kunden, die diese Verträge unterzeichnen, sind Namen, die Sie bereits kennen. McDonald's. Starbucks. Tim Hortons. Loblaws. Circle K. Weitere rund zwanzig stehen dahinter, darunter Sobeys, Staples, Dairy Queen, A&W, Chipotle und Saputo. Das Unternehmen zählt insgesamt 25 oder mehr.²
Die Ausgangslage der Branche, die der eigentliche Grund ist, warum das funktioniert
Elevates eigene Unterlagen beziffern den kanadischen Markt für 2025 auf 75 Milliarden C$ mit einem Wachstum in Richtung 92 Milliarden C$ bis 2031 und weisen darauf hin, dass die zehn größten Anbieter zusammen weniger als 10% Marktanteil halten.²
Unter Berufung auf Statistics Canada zählt Canaccord in Kanada über 30.000 Betriebe aus den Bereichen Sanitär, Heizung, Klima, Elektro und Elektroinstallation zusammengenommen, von denen mehr als 95% weniger als 50 Mitarbeiter beschäftigen.¹?5
Beacon Securities ergänzt den demografischen Beschleuniger: 39% der Facility Manager in den USA sind älter als 55 Jahre, gegenüber 28% über alle Berufsgruppen hinweg, was nach Einschätzung des Hauses die Chance verstärkt, den fragmentierten Markt zu konsolidieren.6
Die Ausgangslage besteht also aus einer sehr großen, wachsenden und unverzichtbaren Branche, einem adressierbaren Universum von mehr als dreißigtausend kleinen Betrieben, keinem dominierenden Konsolidierer und vielen Eigentümern, die irgendwann einen Ausstieg brauchen werden. Das ist die Chance. Was folgt, ist die Maschine, die gebaut wurde, um sie zu nutzen.
Die Maschine: kaufen zum 3,5-Fachen, handeln zum 8-Fachen
Das ist das mit Abstand wichtigste Konzept des gesamten Investmentcases, und es ist einfach genug, um es in drei Sätzen zu erklären.
Elevate (WKN: A41MZW) kauft private Facility-Service-Unternehmen für rund das Dreieinhalbfache ihres jährlichen EBITDA, während der öffentliche Markt Elevate selbst derzeit mit rund dem Achtfachen des EBITDA bewertet, das im kommenden Jahr erwartet wird. Weil Elevate für jeden Dollar Gewinn weit weniger zahlt, als der Markt für den eigenen zahlt, erhöht jede Transaktion zu diesen Konditionen vom Tag des Abschlusses an den Gewinn, der hinter jeder Elevate-Aktie steht. Im Klartext sind die Transaktionen "wertsteigernd": Nach jeder einzelnen besitzt jede Aktie einen größeren Anteil an den Gewinnen.¹?7
Canaccord Genuity hat das in seiner Initiierung im Juli präzise beziffert: Unter der Annahme ähnlicher Kauf- und Handelsmultiplikatoren schafft jeweils 1 C$, der für M&A aufgewendet wird, rund 2 C$ an Eigenkapitalwert.¹
Die Eingangsgrößen sind nicht hypothetisch. Es sind die Multiplikatoren der Transaktionen, die Elevate bereits abgeschlossen hat.
Die sechs Transaktionen, aktenkundig
Datum | Ziel | Geschäft | EV | Multiplikator |
Nov. 2025 | IGC und First Choice Maintenance | Landesweite Gebäudeinstandhaltung | 16,5 Mio. C$ | ~4,1x |
Jan. 2026 | Charged Electric Services | Elektroinstallation, Ontario | 1,5 Mio. C$ | ~1,5x |
Apr. 2026 | Think Green Solutions | Landesweite gewerbliche LED-Beleuchtung | 5,2 Mio. C$ | ~3,4x |
Apr. 2026 | JJ&A Mechanical | Sanitär und Heizung, British Columbia | 0,7 Mio. C$ | ~3,7x |
Mai 2026 | TFI Food Equipment Solutions | Gastronomietechnik und Service | 13,3 Mio. C$ | ~3,3x |
Summen laut Canaccord: rund 37,2 Millionen C$ an eingesetztem Unternehmenswert, womit rund 88,2 Millionen C$ Jahresumsatz und 10,7 Millionen C$ EBITDA erworben wurden. Gemischter Multiplikator: 3,5x. Die Unternehmenswerte in der Tabelle stammen von Canaccord; gemessen an der bei der qualifizierenden Transaktion offengelegten Gegenleistung (18,45 Millionen C$ in bar, ein Schuldschein und Aktien) liegt der Multiplikator für IGC und First Choice näher am 4,6-Fachen.¹
Elevate (WKN: A41MZW) hat mit Barmitteln und eigenen Aktien gezahlt sowie in mehreren Transaktionen mit Schuldscheinen und aufgeschobenen Zahlungen, wobei die Haltefristen für die Aktien der Verkäufer bis zu fünf Jahre laufen. Verkäufer, die Aktien genommen haben, stehen beim Aktienkurs auf derselben Seite wie alle anderen Aktionäre.8??
Beacon Securities erwartet, dass Elevate drei bis vier ergänzende Übernahmen pro Jahr zum 3- bis 5-Fachen des EBITDA abschließen kann, mit Erweiterungspotenzial der Pipeline in die Bereiche Spezialreinigung, gewerbliche Beschilderung, Heizungs-, Lüftungs- und Klimatechnik, Brandschutz, Beschaffung und Schädlingsbekämpfung.6
Das Quartal, das das Modell gesprengt hat
Am 31. August 2026 meldete Elevate (WKN: A41MZW) die Ergebnisse des zweiten Quartals.
Der Konsensumsatz lag bei 13,5 Millionen C$. Canaccord hatte 13,6 Millionen C$ modelliert. Elevate lieferte 20,5 Millionen C$, ein Plus von 170% gegenüber 7,6 Millionen C$ im ersten Quartal.¹°?7
Das bereinigte Konsens-EBITDA lag bei 1,1 Millionen C$. Elevate lieferte 1,9 Millionen C$.¹°?7
Der Bruttogewinn betrug 6,9 Millionen C$ bei einer Bruttomarge von 33,8%, ein Plus von 60 Basispunkten gegenüber dem Vorquartal und 80 Basispunkte über der Prognose von Canaccord. Die Bank führte die Verbesserung teils auf den Produktmix und teils auf die Internalisierung von Leistungen zurück.¹°?7
Dann die Zahl, die alles neu einordnet: Das Management bezifferte den Pro-forma-Umsatz für das zweite Quartal, also das Quartal unter der Annahme, dass alle drei Übernahmen am 1. April abgeschlossen gewesen wären, auf 24,6 Millionen C$. Canaccord merkte an, dass dies über den eigenen bisherigen Quartalsschätzungen für den Großteil des Jahres 2027 lag.¹°?7
Auf Pro-forma-Basis lag das Geschäft, wie es im zweiten Quartal stand, bereits über dem, was Canaccord für den Großteil des Jahres 2027 angesetzt hatte.
Die Reaktion von Canaccord kam einen Tag später in einer Studie mit dem Titel "Let it roll (up)": Die Umsatzschätzung für 2027 wurde von 94,8 Millionen C$ auf 110,7 Millionen C$ angehoben, die für 2028 von 104,3 Millionen C$ auf 121,7 Millionen C$, das bereinigte EBITDA für 2028 auf 15,0 Millionen C$, und das Kursziel wurde von 3,25 C$ auf 3,50 C$ erhöht. Das Rating blieb unverändert bei BUY. Keine dieser Schätzungen unterstellt auch nur eine einzige zusätzliche Übernahme.7
Die Worte der Bank: "es ist klar, dass die Unternehmen unsere bisherigen Erwartungen übertreffen und davon profitieren, Teil einer größeren operativen Plattform zu sein", und "wir sind sehr ermutigt von dem, was wie frühe Synergie- und Integrationserfolge aussieht, was die potenzielle Wertsteigerung noch überzeugender macht".7
Es gibt hier ein mechanisches Detail, das man verstehen sollte. Das zweite Quartal erfasste nur anteilige Beiträge, denn Think Green und JJ&A wurden am 15. April abgeschlossen und TFI am 6. Mai. Die Differenz zwischen 20,5 Millionen C$ ausgewiesenem Umsatz und 24,6 Millionen C$ pro forma ist schlicht der Teil des Quartals, in dem diese Unternehmen noch nicht im Besitz waren, was das dritte Quartal zum ersten macht, in dem alle über den vollen Zeitraum beitragen.¹°???8
Zwei Margenhebel, beide noch weitgehend ungenutzt
Internalisierung. Elevate (WKN: A41MZW) erbringt rund 55% seiner Arbeiten mit den eigenen 130 Technikern selbst. Das Management strebt 75% bis 80% an. Beacon beziffert die Margen bei interner Arbeit auf 60% oder mehr gegenüber 15% bis 20% bei an Subunternehmer vergebener Arbeit.¹?6
Das Management drückt es in Dollar aus. In seinem Beispiel kostet ein Elevate-Techniker rund 32 bis 45 C$ pro Stunde an direkten Löhnen; ein Subunternehmer berechnet für dieselbe Arbeit rund 90 bis 120 C$. Bei einem mit 105 C$ berechneten Auftrag bleiben beim Subunternehmer rund 15 C$ Bruttogewinn und beim eigenen Mitarbeiter rund 60 C$.¹¹
Das ist eine Spanne von vierzig Punkten oder mehr bei Arbeiten, die das Unternehmen ohnehin bereits verbucht. JJ&A wurde gezielt erworben, um Sanitärarbeiten intern zu erbringen, die Infinity und First Choice zuvor bereits an JJ&A bezahlt hatten. Think Green hat seine Elektroinstallationsarbeiten historisch an Subunternehmer vergeben, und Elevate beabsichtigt, sie ins eigene Haus zu holen.¹?8
Cross-Selling. Der durchschnittliche Kunde kauft heute eine bis zwei Servicelinien. Das Management strebt drei bis vier an und geht davon aus, dass in Kanada ein Cross-Selling-Potenzial von "Hunderten Millionen Dollar" besteht, was ein jährliches organisches Wachstumsziel von 10% bis 15% stützt.¹?²
Die bereinigte EBITDA-Marge lag im Quartal bei 9,3%, gegenüber Pro-forma-Margen von nahezu 12%, bei einem mittelfristigen Ziel des Managements von 15%.¹°?¹
Dieses letzte Stück wiegt schwerer, als es klingt. Auf der Umsatzbasis, die Canaccord bis 2028 erwartet, ist jeder einzelne Prozentpunkt Margenverbesserung deutlich mehr als 1 Million C$ zusätzlichen Gewinn pro Jahr wert und ein Vielfaches davon an Unternehmenswert. Von 9% auf 15% zu kommen ist keine Rundungskorrektur. Es ist fast ein zweites Unternehmen.
Die Kunden
Zur Kundenliste von Elevate (WKN: A41MZW) zählen McDonald's, Starbucks, Tim Hortons, Loblaws, Circle K, Sobeys, Staples, Dairy Queen, A&W, Chipotle, Sherwin-Williams, SmartCentres, Saputo und Soprema.²
Diese Beziehungen sind die eigentliche Markteintrittsbarriere. Beacon merkt an, dass große Kunden mit vielen Standorten belastbare KPI-Rahmenwerke zu Reaktionszeit, Ersatzteilverfügbarkeit, Erstbehebungsquote, vorbeugender Instandhaltung und Berichterstattung verlangen, die kleine lokale Dienstleister nicht liefern können.6
TFI, gegründet 1954, brachte exklusive kanadische Vertriebs- und Servicerechte für Taylor, Henny Penny und Franke Coffee Systems mit sowie rund 5 Millionen C$ an jährlich wiederkehrenden Abonnementerlösen über sein Programm für vorbeugende Instandhaltung.¹??
Das Konzentrationsrisiko, ehrlich benannt. Im Jahr 2025 entfielen rund 76% der Umsätze von Elevate auf den größten Kunden. Auf Pro-forma-Basis sind es inzwischen rund 37%, und das Management erwartet einen Rückgang auf unter 28%, sobald die Cross-Selling-Initiativen greifen. Es bleibt die größte einzelne Schwachstelle dieser Geschichte.¹?²
Die Feuerkraft
Am 16. Juli 2026 schloss Elevate (WKN: A41MZW) eine aufgestockte Bought-Deal-Platzierung über 10 Millionen C$ zu 1,90 C$ je Aktie ab, angeführt von Beacon Securities mit Canaccord Genuity und Raymond James im Konsortium. Zudem erhielt das Unternehmen ein Term Sheet einer kanadischen Schedule-I-Bank über eine Akquisitionskreditlinie von 25 Millionen C$, also Mittel, die für Unternehmenskäufe vorgesehen sind, und erhöhte seine Betriebsmittellinie von 6 Millionen C$ auf 7,5 Millionen C$ zu einem niedrigeren Zinssatz. Großbanken vergeben Akquisitionslinien an Unternehmen dieser Größe nur, wenn ihnen der darunterliegende Cashflow gefällt.¹²
Canaccord schätzt das kombinierte einsetzbare Kapital nach Finalisierung der Kreditlinie auf rund 35 Millionen C$, was etwa 33% des gesamten Unternehmenswerts entspricht.7
Beim historischen Kaufmultiplikator vom 3,5-Fachen kaufen 35 Millionen C$ rund 10 Millionen C$ an zusätzlichem jährlichem EBITDA, gegenüber einer Basis für 2027, die Canaccord ohne neue Transaktionen mit 13,3 Millionen C$ modelliert.7
Das Management strebt einen Verschuldungsgrad vom 1,5- bis 2,0-Fachen an.¹
Die Menschen, und warum sie hier den Unterschied machen
Roll-ups scheitern an der Umsetzung, deshalb lohnt sich ein genauer Blick darauf, wer diesen hier umsetzt.
Paul Bissett, CEO. Verbrachte 13 Jahre bei Stifel Financial und GMP Securities, zuletzt als Managing Director, verantwortlich für Dutzende von Finanzierungen, Übernahmen und Veräußerungen. Vor seiner Zeit im Investmentbanking war er M&A-Spezialist bei Direct Energy, dem zu Centrica gehörenden Versorgungsdienstleister, wo er innerhalb von drei Jahren fünf Übernahmen mit einem Transaktionsvolumen von insgesamt rund 1 Milliarde Dollar umsetzte und integrierte; seine Laufbahn hatte er bei Deloitte in den Transaction Advisory Services begonnen. Er ist CPA.6
Lesen Sie das noch einmal. Vor Elevate (WKN: A41MZW) war der CEO Teil des Teams, das bei einem großen Versorgungsdienstleister Übernahmen im Volumen von rund einer Milliarde Dollar umgesetzt und integriert hat. Er hat dieses Vorgehen bereits in großem Maßstab erlebt.
Frank Guo, CFO. Ehemaliger CFO mehrerer börsennotierter und privater Small-Cap-Unternehmen, zuvor im Firmenkreditgeschäft bei RBC Capital Markets tätig, mit einem MBA sowie den Titeln CPA und CFA.6
Romeo Di Battista Jr., Executive Chairman. Dieser Punkt verdient mehr als eine Zeile.
Di Battista leitet Westmount Park Investments, das von seinem Vater Romeo Di Battista Sr. gegründete Family Office. Die Familie baut und betreibt seit über 50 Jahren Unternehmen. Romeo Sr. kam 1959 nach Kanada und gründete Cimor Forming, ein Unternehmen für Betonschalungsbau, und 1998 beteiligte er sich an Avenue Structures, einem weiteren führenden Betonschalungsunternehmen. Gemeinsam haben Cimor Forming und Avenue Structures an Wahrzeichen Ontarios mitgebaut, darunter Terminal 3 des Toronto Pearson International Airport, das Rogers Centre (SkyDome), der Mel Lastman Square und das Windsor Casino. Die Familie hat zudem Mastro besessen, betrieben und in das Unternehmen investiert, einen führenden Anbieter in der italienischen Fleischverarbeitung, der dazu beigetragen hat, luftgetrocknete italienische Wurstwaren, Spezialöle und Pasta zu kanadischen Verbrauchern zu bringen, sowie TLN (das Telelatino Network), das die Familie als Kanadas führende multikulturelle Medienplattform für italienisch- und spanischsprachige Zielgruppen beschreibt. In jüngerer Zeit hat sie über Westmount Park in Maple Waste Services und Elevate investiert.¹³
Die Familie Di Battista und Westmount Park sind die wichtigsten Kapitalgeber von Elevate. Romeo Jr. und seine Familie sind direkt in das Unternehmen investiert und beabsichtigen, während des Wachstums des Geschäfts langfristig investiert zu bleiben. Sie sind zudem große Immobilieneigentümer und Vermieter, was bedeutet, dass sie jahrzehntelang selbst der Kunde in dieser Branche waren. Sie wissen, was gutes Facility Management wert ist und wie das Geschäft von innen funktioniert.¹¹
Es ist zudem das erste Mal, dass jemand aus der Familie Di Battista im Verwaltungsrat eines börsennotierten Unternehmens sitzt, was die Rolle von Romeo Jr. als Executive Chairman bemerkenswert macht.¹¹
Das ist aus einem praktischen Grund von Bedeutung. Für die meisten Anleger setzt ein Engagement in einem Roll-up nach Private-Equity-Art voraus, akkreditierter Kommanditist mit einer siebenstelligen Zeichnungssumme zu sein, eine Bindung über ein Jahrzehnt und eine Gebührenlast zu akzeptieren, und das im Austausch für einen Bruchteil an einem Dutzend Unternehmen, die man nie ausgesucht hat. Hier ist dieselbe Strategie, umgesetzt von einem Manager mit dieser Bilanz, als einzelnes börsennotiertes Wertpapier verfügbar, ohne Mindestsumme und ohne Gebühren.
Michael Cheung, President von TFI und die Führungskraft, die die Partnerschaften mit Taylor, Henny Penny und Franke gesichert hat, wurde im Mai 2026 zum Head of Sales and Business Development ernannt. Robert Whiteside von Think Green leitet Operations and Integration.¹4
Interessengleichlauf. Westmount Park und die mit ihm verbundenen Unternehmen halten rund 27%. Strategische Partner, Verkäufer übernommener Unternehmen, Management und Verwaltungsratsmitglieder halten weitere rund 23%. Das ist nahezu die Hälfte des Aktienregisters in den Händen von Personen, die dieses Unternehmen entweder aufgebaut oder ihr eigenes Geschäft in es eingebracht haben. Rund 65% der Stammaktien unterliegen Treuhand- oder Haltevereinbarungen der TSX Venture.²?¹
Die Personen, die ihre Unternehmen an Elevate verkauft haben, haben eine Mischung aus Barmitteln und gesperrten Elevate-Aktien erhalten, in einigen Transaktionen zudem Schuldscheine. Zusammen mit der Familie Di Battista und dem Management hält damit rund die Hälfte des Unternehmens Personen, die es aufbauen.
Was es wert ist, nach Einschätzung von Leuten, die dafür bezahlt werden, es zu wissen
Canaccord Genuity: BUY, Kursziel 3,50 C$, auf Basis des 10,5-Fachen der eigenen EV/EBITDA-Schätzung für 2028. Angehoben von 3,25 C$ am 1. September 2026.7
Beacon Securities: Buy, Kursziel 4,00 C$, auf Basis des 12-Fachen der eigenen EBITDA-Prognose für 2027.6
Konsens-Kursziel: 3,75 C$, gegenüber einem Aktienkurs von rund 2,96 C$.³
Die Lücke lässt sich ohne Fachjargon benennen. Die Frage, die Analysten eigentlich stellen, lautet, wie viel Anleger für einen Dollar Jahresgewinn eines Unternehmens zahlen.
Bei den großen nordamerikanischen Facility- und gewerblichen Dienstleistungsunternehmen, mit denen Elevate (WKN: A41MZW) verglichen wird, zahlen Anleger zwischen rund dreizehn und dreiunddreißig Dollar für jeden Dollar jährliches EBITDA. Bei Elevate zahlen sie auf Basis der Prognose für das kommende Jahr rund acht.²?7
Beacon formuliert denselben Punkt als einen Abschlag von 51% gegenüber den Unternehmen, mit denen Elevate im Wettbewerb steht, und weist darauf hin, dass diese Vergleichsgruppe historisch noch höher gehandelt wurde. Canaccords Vergleich ist enger gefasst, weist aber in dieselbe Richtung.6?7
Das Blue-Sky-Szenario. Canaccords Initiierung hat modelliert, was geschieht, wenn die Maschine weiterläuft. Übernahmen zum 3,5- bis 4,0-Fachen und eine Verschuldung der Bilanz auf das 2,0-Fache addieren rund 1,00 C$ je Aktie auf das Kursziel, was 4,25 C$ entspricht. Bei einem Verschuldungsgrad vom 2,5-Fachen schätzte das Haus ein zusätzliches Aufwärtspotenzial von 1,75 C$ bis 2,75 C$ je Aktie, was einem möglichen Kursziel von 5,00 C$ bis 6,00 C$ entspricht.¹
Beacons Sensitivitätstabelle, gerechnet mit EBITDA-Niveaus oberhalb der eigenen Basisprognose, kommt zu ähnlichen Werten: 5,71 C$ beim 14-Fachen auf 17,7 Millionen C$ EBITDA für 2027, 5,89 C$ beim 12-Fachen auf 21,2 Millionen C$.6
Dies sind Analystenszenarien, keine Prognosen und keine Zusagen, und sie hängen vollständig von einer Umsetzung ab, die noch nicht stattgefunden hat. Beide Banken legen Investmentbanking-Beziehungen zu Elevate offen. Machen Sie sich Ihr eigenes Bild.
Was Sie hier nicht mitzeichnen
Eine Einordnung noch vor den Risiken, denn sie unterscheidet dieses Unternehmen von den meisten Unternehmen dieser Größe.
Sie warten nicht auf eine Entdeckung, eine Lizenz, eine Studie oder eine Technologie. Jedes Unternehmen, das Elevate (WKN: A41MZW) erworben hat, war zum Zeitpunkt der Übernahme bereits EBITDA-positiv. Zusammengenommen erwirtschafteten die sechs rund 10,7 Millionen C$ EBITDA, bevor Elevate irgendetwas an ihrer Arbeitsweise verändert hat.¹
Auch die Nachfrage pausiert nicht, denn wenn die Wirtschaft dreht, gehen die Fritteusen trotzdem kaputt, fallen die Kühlgeräte trotzdem aus und müssen die Toiletten trotzdem repariert werden, und der Ausfall von Geräten kostet einen landesweiten Betreiber Tausende Dollar pro Tag. Reparaturen an umsatzbringenden Geräten sind keine freiwilligen Ausgaben.¹¹
Nichts davon macht die Aktie sicher; es verändert lediglich, was schiefgehen kann. Der nächste Abschnitt sollte aufmerksam gelesen werden.
Was schiefgehen kann
Überspringen Sie diesen Abschnitt nicht.
Abhängigkeit von Übernahmen. Die gesamte These setzt voraus, dass weiterhin Transaktionen gefunden, finanziert, abgeschlossen und integriert werden. Es gibt keine Zusicherung, dass irgendeine Transaktion in der Pipeline abgeschlossen wird, die Akquisitionskreditlinie muss noch finalisiert werden, und Zielunternehmen bleiben möglicherweise nicht zu diesen Preisen verfügbar. Integrationen scheitern, und unvorhergesehene Verbindlichkeiten treten zutage.
Kundenkonzentration. Auf einen einzigen Kunden entfallen weiterhin rund 37% des Pro-forma-Umsatzes. Ihn zu verlieren wäre gravierend.
Externes Kapital und Verwässerung. Die Umsetzung dieser Strategie wird voraussichtlich die Aufnahme weiteren Eigenkapitals erfordern, was diejenigen verwässert, die die Aktien bereits halten.
Verschuldung. Die Strategie sieht ausdrücklich einen Verschuldungsgrad vom 1,5- bis 2,0-Fachen vor, und die Aufwärtsszenarien unterstellen mehr.
Arbeitskräfte. Das Geschäft hängt davon ab, qualifizierte Fachkräfte in einem angespannten Markt zu gewinnen und zu halten. Lohninflation drückt die Margengeschichte unmittelbar.
Kontrollierender Aktionär und Liquidität. Insider halten über 30%, was den Streubesitz begrenzt und einen Kontrollwechsel verzögern oder verhindern kann.
Profitabilität. Elevate (WKN: A41MZW) meldete im zweiten Quartal einen operativen Verlust von 0,9 Millionen C$.¹°
Dies ist ein Micro Cap an der TSX Venture Exchange. Ein Totalverlust des eingesetzten Kapitals ist möglich. Positionieren Sie sich entsprechend.
Worauf als Nächstes zu achten ist
Die Finalisierung der Akquisitionskreditlinie über 25 Millionen C$.
Die Ergebnisse des dritten Quartals, des ersten Quartals, in dem alle sechs Unternehmen über den vollen Zeitraum beitragen.
Die nächste Übernahme. Das Management verfolgt aktiv eine große Pipeline, und mit 10 Millionen C$ neu aufgenommenem Eigenkapital und der Kreditlinie über 25 Millionen C$ auf dem Weg steht die nächste Transaktion bevor.
Die Margenentwicklung von 9,3% in Richtung der Pro-forma-Laufrate von 12% und des Ziels von 15%.
Die Cross-Selling-Kennzahlen, also die Entwicklung des durchschnittlichen Kunden von einer bis zwei Servicelinien hin zu drei bis vier.
Das Fazit
Eine fragmentierte Branche von 75 Milliarden C$ mit mehr als 30.000 potenziellen Zielen und den zehn größten Anbietern mit zusammen unter 10%. Ein CEO, der vor Elevate rund eine Milliarde Dollar an Übernahmen mit umgesetzt und integriert hat. Sechs Unternehmen, gekauft zu durchschnittlich rund dem 3,5-Fachen, während der Markt das 8-Fache zahlt. Blue-Chip-Kunden, deren Gewinnung Jahrzehnte gedauert hat. Ein Margenhebel im Wert von vierzig Punkten bei ins eigene Haus geholter Arbeit. 10 Millionen C$ an neuem Eigenkapital und eine Bankkreditlinie über 25 Millionen C$ auf dem Weg. Ein Quartal, das den Konsensumsatz um mehr als fünfzig Prozent übertroffen hat. Zwei Buy-Einstufungen und ein Konsens-Kursziel, das rund 25% über dem aktuellen Aktienkurs liegt.
Marktkapitalisierung: rund 123 Millionen C$ (Stand: 22 September).³
Mehrere der milliardenschweren Namen auf Elevates eigener Vergleichstabelle haben ihre Größe auf demselben Weg aufgebaut, eine Übernahme nach der anderen, in Branchen, die damals niemand interessant fand.
Das Research ist veröffentlicht, das Kapital wird bereitgestellt, und die nächste Transaktion steht bevor. Unternehmen wie dieses werden nur einmal entdeckt.
Elevate Service Group Inc. (WKN: A41MZW | FSE: Y19)
Medieninhaber & Herausgeber:
Capital Gain Media Inc
1111 West Hastings Street, 15th
Floor, Vancouver, BC V6E 2J3
E-Mail: admin@capitalgainmedia.com
Telefon: 604-379-8363
Handelsregisternummer:
BN: 706060951BC0001
Geschäftsführer/Alleingesellschafter: Graham Colmer Verantwortlich für den Inhalt gemäß § 55 Abs. 2 RStV: Graham Colmer
Quellen
- Canaccord Genuity Corp., "Come together", Initiation of Coverage, Elevate Service Group Inc. (SERV-TSXV), 16. Juli 2026. BUY, Kursziel 3,25 C$.
- https://elevateservicegroup.com/presentation-deck/
- https://stockanalysis.com/quote/tsxv/SERV/
- https://elevateservicegroup.com/
- Statistics Canada, Tabelle 33-10-1-095-01, Canadian Business Counts with employees, Dezember 2025, zitiert in Canaccord Genuity Corp., Initiation of Coverage, 16. Juli 2026.
- Beacon Securities Limited, "Buy It, Scale It, Elevate It", Initiating Coverage, Elevate Service Group Inc. (SERV-V), 20. Mai 2026. Buy, Kursziel 4,00 C$.
- Canaccord Genuity Corp., "Let it roll (up)", Raising Target Price, Elevate Service Group Inc. (SERV-TSXV), 1. September 2026. BUY, Kursziel 3,50 C$.
- https://elevateservicegroup.com/elevate-service-group-completes-acquisition-of-think-green-solutions-establishing-national-lighting-platform-and-acquires-jja-mechanical/
- https://elevateservicegroup.com/elevate-service-group-closes-acquisition-of-tfi-food-equipment-solutions-a-leading-foodservice-equipment-distributor-and-service-provider/
- https://elevateservicegroup.com/elevate-service-group-reports-record-q2-2026-revenue-of-20-5-million-as-operating-platform-continues-to-scale/
- Management-Kommentar, Elevate Service Group Inc., 9. September 2026, dem Herausgeber zur Verfügung gestellt und vom Unternehmen vor der Veröffentlichung geprüft.
- https://elevateservicegroup.com/elevate-service-group-announces-closing-of-upsized-10-million-bought-deal-equity-offering-and-secures-term-sheet-for-25-million-acquisition-facility/
- https://westmountpark.com/the-family/
- https://elevateservicegroup.com/elevate-service-group-appoints-robert-whiteside-as-head-of-operations-integration-and-michael-cheung-as-head-of-sales-business-development/
WARNHINWEIS ZU ZUKUNFTSGERICHTETEN INFORMATIONEN
Dieser Artikel enthält bestimmte zukunftsgerichtete Aussagen und zukunftsgerichtete Informationen (zusammen "zukunftsgerichtete Aussagen"), die sich auf die gegenwärtigen Erwartungen und Einschätzungen der Elevate Service Group Inc. hinsichtlich künftiger Ereignisse beziehen. In einigen Fällen sind diese zukunftsgerichteten Aussagen an Wörtern oder Formulierungen wie "kann", "könnte", "wird", "erwarten", "antizipieren", "schätzen", "beabsichtigen", "planen", "hinweisen", "anstreben", "glauben", "vorhersagen", "Ziel" oder "wahrscheinlich" bzw. an deren Verneinungen oder grammatikalischen Abwandlungen oder an ähnlichen Ausdrücken zu erkennen, die zukunftsgerichtete Aussagen kennzeichnen sollen, wobei nicht alle zukunftsgerichteten Aussagen solche Wörter enthalten. Elevate Service Group Inc. hat diese zukunftsgerichteten Aussagen auf ihre gegenwärtigen Erwartungen und Prognosen zu künftigen Ereignissen und Finanztrends gestützt, von denen sie annimmt, dass sie ihre Finanzlage, ihr Betriebsergebnis, ihre Geschäftstätigkeit, ihre Aussichten und ihren Finanzbedarf beeinflussen könnten. Die in diesem Artikel enthaltenen zukunftsgerichteten Aussagen umfassen unter anderem Aussagen über die Pläne und Strategien der Elevate Service Group Inc.; ihre Strategie der Konsolidierung des Facility-Management- und des Sektors unverzichtbarer gewerblicher Dienstleistungen in Kanada; die Identifizierung, Verhandlung, Durchführung, Finanzierung und Integration künftiger Übernahmen; Größe, Wachstum und Fragmentierung des Facility-Management-Marktes; erwartetes organisches Umsatzwachstum sowie Cross-Selling- und Servicebündelungschancen; die Internalisierung bislang an Subunternehmer vergebener Arbeiten und deren Auswirkung auf die Bruttomarge und die bereinigte EBITDA-Marge; angestrebte bereinigte EBITDA-Margen und Verschuldungsgrade; den Abschluss, die Höhe, die Bedingungen und die Verfügbarkeit der geplanten Akquisitionskreditlinie; die Verwendung der Erlöse abgeschlossener und künftiger Finanzierungen; die Verringerung der Kundenkonzentration; die Einführung, den Zeitplan, die Funktionalität, die Akzeptanz und den Nutzen der Enterprise-Resource-Planning-Plattform des Unternehmens, des Geo-Intelligence-Mapping-Tools, der feldbasierten Kamera- und Technikererfassungstechnologie, der Fähigkeiten im Bereich künstlicher Intelligenz, der Werkzeuge für vorausschauende und vorbeugende Instandhaltung sowie der damit verbundenen Daten- und Analyseangebote, einschließlich jeder geplanten Plattformveröffentlichung und etwaiger daraus ableitbarer Umsätze, Kosteneinsparungen, Margenvorteile, Kundenbindung oder eigenständiger Werte; eine mögliche Expansion in die Vereinigten Staaten; sowie Erwartungen hinsichtlich Umsatz, bereinigtem EBITDA, freiem Cashflow und anderen Finanzkennzahlen. Diese zukunftsgerichteten Aussagen und sonstigen zukunftsgerichteten Informationen beruhen auf den Auffassungen, Schätzungen und Annahmen der Elevate Service Group Inc. im Lichte ihrer Erfahrung und ihrer Wahrnehmung historischer Trends, aktueller Bedingungen und erwarteter künftiger Entwicklungen sowie weiterer Faktoren, die sie derzeit für angemessen und vernünftig hält. Trotz eines sorgfältigen Verfahrens zur Erstellung und Prüfung der zukunftsgerichteten Aussagen kann nicht zugesichert werden, dass sich die zugrunde liegenden Auffassungen, Schätzungen und Annahmen als zutreffend erweisen. Wesentliche Faktoren, die den zukunftsgerichteten Aussagen und den Erwartungen des Managements zugrunde liegen, umfassen unter anderem Annahmen hinsichtlich: der fortgesetzten Verfügbarkeit geeigneter Übernahmeziele zu akzeptablen Bewertungen; der erfolgreichen Integration erworbener Unternehmen; der Bindung wichtiger Kunden, Führungskräfte und Fachkräfte; der Fähigkeit der Elevate Service Group Inc., Fremd- und Eigenkapitalfinanzierungen zu akzeptablen Bedingungen zu erhalten; Wechselkursen und Zinssätzen; der Auswirkungen des Wettbewerbs; Veränderungen und Trends in der Facility-Management-Branche und der Weltwirtschaft; Änderungen von Gesetzen, Vorschriften, Verordnungen und Standards; der Fähigkeit der Elevate Service Group Inc., ihren Marktanteil auszubauen; sowie der allgemeinen wirtschaftlichen Bedingungen in den von ihr bedienten Endmärkten Einzelhandel, Gastronomie, Gewerbeimmobilien, Gesundheitswesen, Hotellerie und Industrie. Die zukunftsgerichteten Aussagen in diesem Artikel beruhen notwendigerweise auf einer Reihe von Auffassungen, Schätzungen und Annahmen, die die Elevate Service Group Inc. zum Zeitpunkt der Erstellung für angemessen und vernünftig hielt. Sie unterliegen zudem bekannten und unbekannten Risiken, Unsicherheiten, Annahmen und anderen Faktoren, die dazu führen können, dass die tatsächlichen Ergebnisse, das Aktivitätsniveau, die Leistung oder die Erfolge wesentlich von den ausdrücklich oder implizit in solchen zukunftsgerichteten Informationen genannten abweichen, einschließlich, aber nicht beschränkt auf die unter "Risk Factors" in den laufenden Offenlegungsdokumenten der Elevate Service Group Inc. beschriebenen Risikofaktoren und Unsicherheiten, die im Profil des Unternehmens unter www.sedarplus.ca verfügbar sind, sowie das Kundenkonzentrationsrisiko; die Abhängigkeit von Übernahmen und das Risiko, dass Übernahmen nicht identifiziert, abgeschlossen oder erfolgreich integriert werden; die Abhängigkeit von externem Kapital und das Risiko der Verwässerung bestehender Aktionäre; den Einfluss eines großen kontrollierenden Aktionärs und die Auswirkungen konzentrierter Eigentumsverhältnisse auf die Handelsliquidität und einen etwaigen Kontrollwechsel; die Abhängigkeit von Fachkräften und Subunternehmern, Arbeitskräftemangel und Lohninflation; eine erhöhte Verschuldung sowie Kosten und Verfügbarkeit von Krediten; anhaltende operative Verluste; allgemeine Geschäftsrisiken; umfangreiche staatliche Regulierung in den Bereichen Gesundheit, Sicherheit, Umwelt und Gewerbezulassung; Betriebs- und Gewährleistungsrisiken; Anlagenausfall und technologische Überalterung; die Abhängigkeit von Schlüsselpersonal; die Abhängigkeit von Beratern und Auftragnehmern; Risiken der Informationstechnologie und der Systemintegration; unzureichenden Versicherungsschutz; Prozessrisiken; die Anfälligkeit für Leerverkäufe; die für Emittenten an der TSX Venture Exchange typische begrenzte Handelsliquidität; sowie Risiken der Geschäftsausweitung und Integration. Sollten sich eines dieser Risiken oder eine dieser Unsicherheiten verwirklichen oder sollten sich die den zukunftsgerichteten Informationen zugrunde liegenden Auffassungen, Schätzungen oder Annahmen als unzutreffend erweisen, können die tatsächlichen Ergebnisse oder künftigen Ereignisse wesentlich von den in den zukunftsgerichteten Informationen erwarteten abweichen. Die vorstehend genannten Risiken, Unsicherheiten, Auffassungen, Schätzungen und Annahmen sollten von den Lesern sorgfältig berücksichtigt werden. Obwohl die Elevate Service Group Inc. versucht hat, wesentliche Risikofaktoren zu benennen, die dazu führen könnten, dass tatsächliche Ergebnisse oder künftige Ereignisse wesentlich von den in zukunftsgerichteten Informationen enthaltenen abweichen, kann es weitere Risikofaktoren geben, die der Elevate Service Group Inc. derzeit nicht bekannt sind oder die sie gegenwärtig für unwesentlich hält und die ebenfalls dazu führen könnten, dass tatsächliche Ergebnisse oder künftige Ereignisse wesentlich von den in solchen zukunftsgerichteten Informationen ausgedrückten abweichen. Es kann nicht zugesichert werden, dass sich solche Informationen als zutreffend erweisen, da die tatsächlichen Ergebnisse und künftigen Ereignisse wesentlich von den darin erwarteten abweichen könnten. Leser sollten sich daher nicht in unangemessener Weise auf zukunftsgerichtete Informationen verlassen, die nur zum Zeitpunkt dieses Artikels Gültigkeit haben. Die in diesem Artikel enthaltenen zukunftsgerichteten Informationen geben unsere Erwartungen zum Zeitpunkt der Erstellung wieder und können sich danach ändern. Wir lehnen jede Absicht, Verpflichtung oder Zusage ab, zukunftsgerichtete Informationen zu aktualisieren oder zu revidieren, sei es aufgrund neuer Informationen, künftiger Ereignisse oder aus anderen Gründen, sofern dies nicht nach geltendem kanadischen Wertpapierrecht erforderlich ist.
IN DIESEM ARTIKEL REFERENZIERTES ANALYSTENRESEARCH. Dieser Artikel verweist auf veröffentlichtes Aktienresearch zur Elevate Service Group Inc., erstellt von Canaccord Genuity Corp. und Beacon Securities Limited. Die in diesem Artikel beschriebenen Ratings, Kursziele, Prognosen, Bewertungsmultiplikatoren und Aufwärtsszenarien sind die Meinungen und Schätzungen dieser Häuser zum Zeitpunkt ihrer jeweiligen Berichte, sind nicht unsere Meinungen oder Schätzungen und stellen keine Zusage, Prognose oder Garantie für die künftige Kursentwicklung dar. Kursziele sind keine Vorhersagen von Werten, die erreicht werden. Beide Häuser legen offen, dass sie innerhalb der vorangegangenen zwölf Monate Investmentbanking-Dienstleistungen für die Elevate Service Group Inc. erbracht und dafür eine Vergütung erhalten haben, was einen Interessenkonflikt darstellt. Analystenschätzungen können sich ohne Vorankündigung ändern und haben sich möglicherweise bereits geändert. Leser sollten die vollständigen Researchberichte einschließlich aller Annahmen, Risikofaktoren und Offenlegungen beschaffen und lesen, anstatt sich auf die hier referenzierten Auszüge zu verlassen.
Disclaimer
ALLGEMEINER HINWEIS UND HAFTUNGSAUSSCHLUSS - BITTE SORGFÄLTIG LESEN. DER FOLGENDE HINWEIS UND HAFTUNGSAUSSCHLUSS MUSS VOR DER NUTZUNG DIESER WEBSITE ODER DEM ABONNEMENT UNSERES NEWSLETTERS GELESEN, VERSTANDEN UND AKZEPTIERT WERDEN. Wir sind im Bereich Werbung, Marketing und Verkaufsförderung für Unternehmen tätig. Alle Inhalte auf unserer Website dienen ausschließlich Informationszwecken und stellen kein Angebot und keine Aufforderung zur Abgabe eines Angebots zum Kauf oder Verkauf von Wertpapieren dar. Weder die dargestellten Informationen noch geäußerte Meinungen oder sonstige hierin enthaltene Aussagen stellen unmittelbar oder mittelbar eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Weder der Betreiber von www.aktienwachstum.de noch seine Mitglieder, Führungskräfte, Direktoren, Auftragnehmer oder Mitarbeiter sind als Broker-Dealer, Vermögensverwalter, Market Maker, Investmentbanker, Anlageberater, Analyst oder Emissionshaus zugelassen. Investitionen in Wertpapiere, einschließlich der auf dieser Website vorgestellten oder besprochenen Unternehmen, eignen sich ausschließlich für Personen mit hoher Risikotoleranz. Leser sollten stets einen qualifizierten Wertpapierfachmann konsultieren, bevor sie Wertpapiere von auf aktienwachstum.de vorgestellten oder besprochenen Unternehmen kaufen oder verkaufen. Es besteht die Möglichkeit, dass die gesamte Investition eines Lesers verloren geht oder erheblich beeinträchtigt wird. Investieren Sie niemals in Wertpapiere eines auf dieser Website vorgestellten oder besprochenen Unternehmens, wenn Sie sich einen Totalverlust Ihrer Investition nicht leisten können. Investitionen in Small-Cap-Wertpapiere sind spekulativ und mit einem hohen Risiko verbunden. aktienwachstum.de empfiehlt Lesern nicht, Wertpapiere der auf dieser Website vorgestellten oder besprochenen Unternehmen zu kaufen, zu verkaufen oder zu halten. Dieser Artikel wurde von der Elevate Service Group Inc. in Auftrag gegeben und bezahlt, wie nachstehend unter "BEZAHLTE WERBUNG" beschrieben.
Die Erbringung von Facility-Management- und unverzichtbaren gewerblichen Dienstleistungen ist ein wettbewerbsintensives, arbeitsintensives Geschäft, und eine Wachstumsstrategie durch Übernahmen birgt eine Vielzahl erheblicher inhärenter Risiken, die verhindern können, dass eine Plattform aus kommerziellen, operativen, regulatorischen oder finanziellen Gründen erfolgreich aufgebaut, integriert oder skaliert wird, oder die, selbst bei erfolgreichem Aufbau, aus den vorgenannten Gründen einer dauerhaften Profitabilität entgegenstehen. Es gibt keine Garantie dafür, dass die Elevate Service Group Inc. in der Lage sein wird, eine Rendite auf die Investitionen der Aktionäre zu erwirtschaften. Die Erfolgsaussichten sollten vor dem Hintergrund der begrenzten Unternehmenshistorie als börsennotiertes Unternehmen beurteilt werden.
Die Fähigkeit der Elevate Service Group Inc., Übernahmen von ausreichender Qualität und Größenordnung zu identifizieren, zu verhandeln, zu finanzieren, durchzuführen und erfolgreich zu integrieren, um ihre Konsolidierungsstrategie zu rechtfertigen, und/oder ihre Fähigkeit, den Umsatz organisch zu steigern, Margen auszuweiten und über ihre operativen Tochtergesellschaften hinweg profitabel zu wirtschaften, hängt von zahlreichen Faktoren ab, von denen viele außerhalb der Kontrolle des Unternehmens liegen. Dazu zählen unter anderem die Verfügbarkeit geeigneter Übernahmeziele zu akzeptablen Bedingungen, die Zuverlässigkeit der Due Diligence, die Bindung wichtiger Kunden und Mitarbeiter erworbener Unternehmen, die Fähigkeit des Unternehmens, Fremd- und Eigenkapitalfinanzierungen zu akzeptablen Bedingungen zu sichern (einschließlich des Abschlusses der geplanten Akquisitionskreditlinie), die Konzentration der Umsätze auf eine geringe Zahl großer Kunden, die Verfügbarkeit, Kosten und Bindung von Fachkräften, Technikern und qualifizierten Subunternehmern, Lohninflation und Arbeitskämpfe, Kosten und Verfügbarkeit von Teilen, Ausrüstung und Vorräten, Zinssätze und Währungsschwankungen, Informationstechnologie und die Integration von Unternehmenssystemen, die Verfügbarkeit von Versicherungsschutz, Prozess- und Gewährleistungsrisiken, Gesundheits-, Sicherheits- und Umweltvorschriften, Anforderungen an Lizenzen und Gewerbezulassungen, der Wettbewerb durch größere und besser kapitalisierte Anbieter sowie die allgemeinen wirtschaftlichen Bedingungen in den Endmärkten Einzelhandel, Gastronomie, Gewerbeimmobilien und Industrie, die das Unternehmen bedient. Darüber hinaus können Integrationskosten, unvorhergesehene Verbindlichkeiten, Earn-out- oder Stundungsverpflichtungen, eine erhöhte Verschuldung oder eine hinter den Erwartungen zurückbleibende Entwicklung erworbener Unternehmen eine Übernahme unwirtschaftlich machen, selbst wenn sie zum Zeitpunkt der Ankündigung als wertsteigernd erschien. Künftige Übernahmen könnten zudem zur Ausgabe von Wertpapieren führen, die bestehende Aktionäre verwässern. Daher besteht unabhängig von den gezahlten Multiplikatoren oder der für abgeschlossene oder geplante Transaktionen modellierten Wertsteigerung das Risiko, dass die Elevate Service Group Inc. die erwarteten Synergien, Cross-Selling-Chancen oder Margenverbesserungen nicht realisiert, was erhebliche nachteilige Auswirkungen auf die Geschäftstätigkeit, die Finanzlage, die Betriebsergebnisse und die künftigen Aussichten des Unternehmens haben könnte.
Für einen umfassenderen Überblick über die mit der Geschäftstätigkeit der Elevate Service Group Inc. verbundenen Risiken verweisen wir auf die Risikofaktoren, die in den laufenden Offenlegungsdokumenten der Elevate Service Group Inc. beschrieben sind, einschließlich der zuletzt eingereichten jährlichen und unterjährigen Management's Discussion and Analysis sowie des Filing Statement der TSX Venture Exchange, verfügbar im SEDAR+-Profil der Elevate Service Group Inc. unter www.sedarplus.ca.
BEZAHLTE WERBUNG. Bei dieser Mitteilung handelt es sich um bezahlte Werbung, die keine Empfehlung zum Kauf oder Verkauf von Wertpapieren darstellt. Die Elevate Service Group Inc. (das "Unternehmen") hat Capital Gain Media Inc. ("Capital Gain Media"), [Betreiber von aktienwachstum.de - von CGM zu bestätigen], für einen Zeitraum von sechs Monaten mit Investor-Awareness-, Content-Entwicklungs- und Digital-Marketing-Dienstleistungen beauftragt, gegen ein vom Unternehmen gezahltes Honorar in Höhe von zweihundertfünfzigtausend US-Dollar (USD 250.000) zuzüglich anfallender Steuern. Dieser Artikel ist Teil dieser Kampagne. Das Unternehmen hat die Beauftragung in seiner Pressemitteilung vom 4. September 2026 offengelegt. Diese Vergütung stellt einen erheblichen Interessenkonflikt im Hinblick auf unsere Unparteilichkeit dar. Investieren Sie niemals ausschließlich auf Grundlage unserer Mitteilungen.
AKTIENBESITZ. Wie in der Pressemitteilung des Unternehmens vom 4. September 2026 offengelegt, halten Capital Gain Media sowie deren Direktoren und Führungskräfte keine Wertpapiere des Unternehmens. Capital Gain Media, aktienwachstum.de sowie deren Eigentümer, Direktoren, Führungskräfte und Mitarbeiter werden während der Kampagne keine Wertpapiere des Unternehmens kaufen oder verkaufen. Aufgrund der vorstehend beschriebenen Vergütung empfehlen wir Ihnen nachdrücklich, eine gründliche eigene Due Diligence durchzuführen und den Rat Ihres Finanzberaters oder eines registrierten Wertpapierhändlers einzuholen, bevor Sie in Wertpapiere investieren.
Fragen zu dieser Website können an contact@aktienwachstum.de gerichtet werden. Einige Inhalte auf dieser Website enthalten zukunftsgerichtete Informationen im Sinne der geltenden kanadischen Wertpapiergesetze, darunter unter anderem Aussagen über das erwartete Wachstum eines Unternehmens, künftige Übernahmen, den Abschluss von Finanzierungsvereinbarungen, die Marktwahrnehmung sowie sonstige Aussagen über das Unternehmen und seine Geschäftstätigkeit, Pläne und Strategien. Diese Aussagen gelten nur zum Zeitpunkt ihrer Abgabe, und weder wir noch das Unternehmen übernehmen eine Verpflichtung, sie zu aktualisieren, sofern dies nicht gesetzlich vorgeschrieben ist. Zukunftsgerichtete Aussagen beruhen nicht auf historischen Tatsachen und beinhalten Risiken und Unsicherheiten, die dazu führen können, dass die tatsächlichen Ergebnisse wesentlich abweichen, einschließlich der Risikofaktoren, die in den laufenden Offenlegungsdokumenten des Unternehmens auf SEDAR+ unter www.sedarplus.ca beschrieben sind. Die frühere Wertentwicklung eines Unternehmens ist kein Indikator für künftige Ergebnisse. Informationen über ein auf dieser Website vorgestelltes oder besprochenes Unternehmen stammen in der Regel aus öffentlich zugänglichen Quellen und vom Unternehmen selbst. aktienwachstum.de übernimmt keine Haftung, Verantwortung oder Gewährleistung für die Richtigkeit oder Vollständigkeit der bereitgestellten oder besprochenen Informationen. Leser sollten die von uns bereitgestellten Informationen als Ausgangspunkt für ihre eigene unabhängige Recherche nutzen. Von den vorgestellten Unternehmen bereitgestellte Tatsachenangaben beziehen sich auf den jeweiligen Zeitpunkt und können sich ohne Vorankündigung ändern; aktienwachstum.de ist nicht verpflichtet, die bereitgestellten Informationen zu aktualisieren. aktienwachstum.de sowie seine Eigentümer, Führungskräfte, Direktoren, Auftragnehmer und Mitarbeiter übernehmen keine Verantwortung für Fehler oder Auslassungen. Alle geäußerten Meinungen können sich jederzeit ohne Vorankündigung ändern.
Websites Dritter und sonstige Informationen: Diese Website kann Hyperlinks zu Websites Dritter bereitstellen oder den Zugang zu Inhalten Dritter ermöglichen. aktienwachstum.de kontrolliert, unterstützt oder garantiert die Inhalte solcher Websites nicht, und aktienwachstum.de sowie seine Eigentümer, Führungskräfte, Direktoren, Auftragnehmer und Mitarbeiter haften nicht für Verluste oder Schäden jeglicher Art, die im Zusammenhang mit Ihrer Nutzung von Inhalten Dritter entstehen können. Links zu und Zugang zu diesen Websites werden ausschließlich zu Ihrer Bequemlichkeit bereitgestellt. aktienwachstum.de nutzt Dritte, um Informationen an Abonnenten zu verteilen, und verwendet Cookies auf Ihrem Computer, damit Dritte Werbung anhand Ihrer IP-Adresse ausrichten können. Obwohl wir Vorkehrungen treffen, um zu verhindern, dass Dritte auf unsere Abonnentenliste zugreifen, besteht das Risiko, dass diese Liste ohne unser Verschulden in die Hände einer unbefugten Partei gelangt.
Wir empfehlen Lesern, umsichtig zu investieren und Anleger- und Emittenteninformationen der Wertpapieraufsichtsbehörden zu prüfen. Die Canadian Securities Administrators stellen Anlegerinformationen unter www.securities-administrators.ca bereit, und Emittentenunterlagen kanadischer börsennotierter Unternehmen sind unter www.sedarplus.ca verfügbar. Leser in den USA finden Anlegerinformationen bei der U.S. Securities and Exchange Commission unter www.investor.gov und bei der FINRA unter www.finra.org.
Diese Veröffentlichung ist eine Marketingmitteilung und Teil einer Werbekampagne des Emittenten Elevate Service Group Inc. und richtet sich an erfahrene und spekulationsorientierte Anleger. Sie darf keinesfalls als unabhängige Finanzanalyse oder Anlageberatung verstanden werden, da erhebliche Interessenkonflikte bestehen, welche die Objektivität des Erstellers beeinträchtigen können (siehe "Interessen / Interessenkonflikte" unten). Sofern nicht anders angegeben, handelt es sich bei den genannten Kursen der besprochenen Wertpapiere um Schlusskurse des letzten Handelstages vor dem im Artikel angegebenen Datum.
Interessen / Interessenkonflikte. Der Distributor erhält vom Emittenten ein festes Honorar für die Verbreitung dieser Marketingmitteilung und wurde vom Emittenten mit deren Erstellung beauftragt. Da der Emittent die Erstellung beauftragt hat, ist die Unabhängigkeit der Mitteilung nicht gewährleistet. Dies stellt einen Interessenkonflikt des Distributors und des verantwortlichen Redakteurs dar, auf den wir ausdrücklich hinweisen. Dem Distributor ist es untersagt, Wertpapiere des Emittenten zu halten oder zu handeln, und er hält weder unmittelbar noch mittelbar (etwa über verbundene Unternehmen oder in abgestimmter Weise) Positionen in Wertpapieren des Emittenten. Die Vergütung des Distributors ist nicht an Finanztransaktionen, Börsenumsätze oder Vermögensverwaltungsgebühren gekoppelt. Weder der Distributor noch ein verbundenes Unternehmen noch eine an der Erstellung der Mitteilung beteiligte Person (oder deren nahestehende Personen) noch eine Person, die vor der Verbreitung Zugang zu der Mitteilung hatte oder hätte haben können, hält eine Netto-Short- oder Netto-Long-Position von mehr als 0,5% des gesamten ausgegebenen Grundkapitals des Emittenten oder mehr als 5% dieses Kapitals. Keine dieser Personen war in den vorangegangenen zwölf Monaten Lead- oder Co-Lead-Manager einer öffentlichen Emission von Finanzinstrumenten des Emittenten, war als Market Maker oder Liquiditätsgeber für Finanzinstrumente des Emittenten tätig oder hat mit dem Emittenten eine in den vorangegangenen zwölf Monaten gültige Vereinbarung über die Erbringung von Wertpapierdienstleistungen gemäß Anhang I Abschnitte A und B der Richtlinie 2014/65/EU geschlossen oder eine solche, aus der in diesem Zeitraum eine Leistung oder ein Leistungsversprechen bestand.
Adressaten: Der Distributor stellt die Mitteilung allen interessierten Wertpapierdienstleistungsunternehmen und Privatanlegern gleichzeitig zur Verfügung. Sie ist nicht für Personen in Rechtsordnungen bestimmt, in denen ihre Verbreitung rechtswidrig wäre. Informationsquellen: Die Quellen des Distributors und des Erstellers sind Daten und Informationen des Emittenten, die öffentliche Berichterstattung des Emittenten, veröffentlichtes Aktienresearch, in- und ausländische Wirtschaftspresse, Informationsdienste, Nachrichtenagenturen und Veröffentlichungen im Internet. Sorgfaltsmaßstab: Einschätzungen und Schlussfolgerungen werden mit der Sorgfalt eines ordentlichen Kaufmanns erstellt, unter Berücksichtigung aller Faktoren, die nach Auffassung des Erstellers zum jeweiligen Zeitpunkt entscheidungsrelevant und öffentlich verfügbar waren.
Auch andere Researchhäuser und Börsenbriefe können die Aktie während des Kampagnenzeitraums besprechen. Aktien von Small-Cap-Unternehmen, die an der TSX Venture Exchange notiert sind, weisen ein hohes Risiko auf und können volatil und marktenge sein. Der Emittent hat operative Verluste ausgewiesen, ist zur Umsetzung seiner Strategie auf Übernahmen und externe Finanzierungen angewiesen und muss möglicherweise zusätzliches Kapital aufnehmen, was bestehende Aktionäre verwässern könnte.
Die vom Distributor veröffentlichten Hintergrundinformationen, Markteinschätzungen und Wertpapierbesprechungen stellen kein Angebot zum Verkauf und keine Aufforderung zur Abgabe eines Angebots zum Kauf der besprochenen Wertpapiere dar. Die Aussagen beruhen auf Quellen, die der Herausgeber für vertrauenswürdig hält. Gleichwohl ist die Haftung für finanzielle Verluste, die aus der Verwendung der Aussagen für die eigene Anlageentscheidung entstehen, ausnahmslos ausgeschlossen. Aktienanlagen sind stets mit Risiken verbunden, und es können erhebliche Kursverluste bis hin zum Totalverlust des eingesetzten Kapitals eintreten. Vor jeder Anlageentscheidung sollten Sie weiteren Rat einholen (beispielsweise bei Ihrem registrierten Wertpapierhändler oder einem Berater Ihres Vertrauens).
Obwohl die in den Mitteilungen des Distributors enthaltenen Bewertungen und Aussagen mit angemessener Sorgfalt erstellt wurden, übernehmen wir keine Verantwortung oder Haftung für Fehler, Auslassungen oder unzutreffende Informationen. Das gesamte Risiko aus der Nutzung des Dienstes und der Materialien verbleibt bei Ihnen als Leser. Im größtmöglichen gesetzlich zulässigen Umfang haftet der Distributor nicht für besondere, beiläufige, indirekte oder Folgeschäden, die aus der Nutzung oder der Unmöglichkeit der Nutzung des Dienstes und der Materialien entstehen.
Alle Aussagen in dieser Mitteilung über den Emittenten, die keine historischen Tatsachen darstellen, sind als zukunftsgerichtete Aussagen zu verstehen, die sich aufgrund erheblicher Unsicherheiten möglicherweise nicht verwirklichen. Es gibt keine Garantie dafür, dass die Prognosen des Emittenten, des Erstellers, von Analysten oder des Managements tatsächlich eintreten, und die Kursentwicklung der Aktie des Emittenten ist daher ungewiss. Leser sollten Wertpapiere nicht allein auf Grundlage dieser Mitteilung kaufen oder verkaufen. Der Dienst des Distributors darf keinesfalls als persönliche oder allgemeine Anlageberatung ausgelegt werden, und Nutzer, die auf dieser Grundlage Anlageentscheidungen treffen, handeln vollständig auf eigenes Risiko. Markteinschätzungen und Aktienbewertungen geben die persönliche Meinung des Redakteurs wieder.
Der Distributor behält sich das Recht vor, die von ihm verbreiteten Inhalte und Materialien ohne Vorankündigung zu ändern, zu verbessern, zu erweitern oder zu entfernen. Dienst und Materialien werden "wie besehen" bereitgestellt, ohne jegliche ausdrückliche oder stillschweigende Gewährleistung.
Enthaltene Werte: CA28624N1069
Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals führen können. Die Informationen ersetzen keine, auf die individuellen Bedürfnisse ausgerichtete, fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. ABC New Media hat auf die veröffentlichten Inhalte keinerlei Einfluss und vor Veröffentlichung der Beiträge keine Kenntnis über Inhalt und Gegenstand dieser. Die Veröffentlichung der namentlich gekennzeichneten Beiträge erfolgt eigenverantwortlich durch Autoren wie z.B. Gastkommentatoren, Nachrichtenagenturen, Unternehmen. Infolgedessen können die Inhalte der Beiträge auch nicht von Anlageinteressen von ABC New Media und / oder seinen Mitarbeitern oder Organen bestimmt sein. Die Gastkommentatoren, Nachrichtenagenturen, Unternehmen gehören nicht der Redaktion von ABC New Media an. Ihre Meinungen spiegeln nicht notwendigerweise die Meinungen und Auffassungen von ABC New Media und deren Mitarbeiter wider. (Ausführlicher Disclaimer)