25.09.2026 -
Die explosive Verbreitung eines riskanten Finanzprodukts
Die Idee, mit steigenden Aktienkursen gutes Geld zu verdienen, ist nicht neu. Besonders attraktiv erscheint sie, wenn man fest vom Erfolg einer einzelnen Aktie überzeugt und gewillt ist, eine entsprechend hohe Summe zu investieren. Reicht die eigene Liquidität dafür nicht aus, liegt es nahe, nicht nur alles, sondern sogar mehr als das auf diese Karte zu setzen.
Seit einigen Jahren gibt es dafür mit Single-Stock-ETFs ein Instrument, das eine vermeintlich solide Lösung bietet. Schließlich stehen ETFs bei vielen Anlegern für vergleichsweise robuste Anlageprodukte. In diesem Fall ist diese Wahrnehmung jedoch irreführend. Zunächst einmal bildet das Instrument die Chancen und Risiken einer Einzelaktie ab. Selten geschieht dies im Verhältnis 1:1 - logisch, andernfalls hätte man die Aktie auch direkt kaufen können. Stattdessen erwirbt man eine gehebelte, zwei- oder dreifach partizipierende Version. Diese Konstruktion ist grundsätzlich nicht neu. Neu ist jedoch ihre explosionsartige Verbreitung, die zu Beginn des vergangenen Jahres einsetze. Vermeintlich sichere Performer wie die "Mag 7" - also die sieben großen US-Technologieaktien von Apple bis Tesla - erschienen geradezu prädestiniert für gehebelte Investments. Der KI-Boom verhieß gute Renditen für Anleger und Emittenten, was sich zunächst auch bewahrheitete. Durch die erforderliche Anpassung des Hebels geht diese Rechnung jedoch nicht mehr auf.
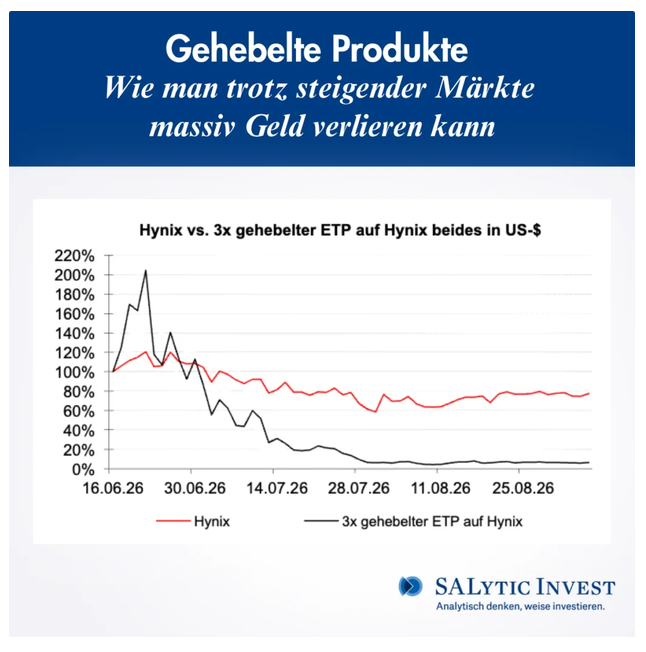
Single-Stock-ETFs und entsprechende ETPs müssen regelmäßig ein Rebalancing durchführen, um den vorgesehenen Hebel genau aufrechtzuerhalten. Vereinfacht gesagt funktioniert das so: Steigt die zugrunde liegende Aktie stark, verringert sich zunächst der Hebel des Produktes, und der Emittent muss Aktien nachkaufen. Fällt die Aktie hingegen, muss er verkaufen. Ist der Bestand an gehebelten Produkten im Verhältnis zum Handelsvolumen einer Aktie groß, können die für das Rebalancing notwendigen Käufe und Verkäufe deren Kursbewegungen zusätzlich verstärken. Die dadurch höhere Volatilität belastet wiederum die Wertentwicklung der Produkte, da die Anbieter bei steigenden Kursen zukaufen und bei fallenden Kursen verkaufen müssen.
Eine riskante Produktentwicklung als Ausdruck nationaler Spielsucht
Dieses Phänomen hat sich besonders in Südkorea im Jahr 2026 gezeigt. Dort schien sich der Trend zu einer Art nationaler Spielsucht zu entwickeln. Die Speicherchiphersteller Samsung und SK Hynix galten als nahezu sichere Wetten. Sie sollten von einem sensationellen Zyklus profitieren, der dank knapper Kapazitäten bis weit ins Jahr 2028 reichen könnte.
Koreanische Anleger hatten zunächst massiv in ausländische ETFs und ETPs investiert. Als die dadurch ausgelöste enorme Kapitalflucht zum Problem geworden war, ließ die koreanische Finanzaufsicht Ende Mai 2026 erstmals in der Geschichte des Landes gehebelte Single-Stock-ETFs an der heimischen Börse zu. Insgesamt wurden gleichzeitig 14 gehebelte sowie zwei inverse Produkte zugelassen, vor allem auf koreanische Schwergewichte wie Samsung Electronics und SK Hynix. Zuvor waren lediglich gehebelte ETFs auf Indizes erlaubt.
Die Markteinführung löste einen enormen Spekulationshype aus. Vor allem Privatanleger nutzten die neuen Produkte exzessiv und nahmen in großem Stil Wertpapierkredite auf, um ihre Einsätze zusätzlich zu hebeln. Die starke Nachfrage trieb die Aktien zunächst so weit nach oben, dass ausländische Anleger die Bewertungen als nicht gerechtfertigt ansahen und ihr Exposure deutlich reduzierten.
Die Volatilität der Werte nahm erwartungsgemäß dramatisch zu und stieg bei Samsung und SK Hynix auf über 100 Prozent. Auf dem Höhepunkt wurden bei den beiden Halbleiteraktien zusammen mehr als 80 Prozent des gesamten Handelsvolumens durch die Hebelprodukte ausgelöst. Die notwendige Anpassung der ETFs und ETPs vernichtete trotz zunächst weiterer Zuflüsse schnell einen erheblichen Teil des in den Produkten angelegten Vermögens.
Während die Aktie von SK Hynix zwischen dem 16. Juni und dem 3. Juli 2026 noch um etwa zwei Prozent zulegte, verlor der dreifach gehebelte ETF im selben Zeitraum bereits fast 30 Prozent. Die Verluste bei den ETFs und ETPs lösten zudem Margin Calls bei den Anlegern aus. Die daraus resultierenden Zwangsverkäufe verstärkten wiederum den Abwärtsdruck auf die Aktienkurse.
Angesichts der Verwerfungen und der öffentlichen Kritik bedauerte die südkoreanische Finanzaufsicht die rasche Zulassung im Mai. Ende Juli 2026 zog die Behörde die Reißleine und kündigte strenge Beschränkungen an. Zu diesem Zeitpunkt hatten die ETFs und ETPs jedoch bereits einen erheblichen Teil ihres Vermögens eingebüßt.
Was haben die Marktteilnehmer daraus gelernt? Nicht viel.
Aktuell werden große Summen in gehebelte ETFs und ETPs investiert - nicht mehr nur in Einzelwerte, sondern auch in "homogene" Sektoren. Solange dies im Verhältnis zum Handelsvolumen der zugrunde liegenden Werte nur geringe Umsätze erzeugt, ist dies kein großes Problem. Kritisch wird es, wenn diese Produkte selbst einen immer größeren Teil des Handels auslösen. Dann sind die beschriebenen Mechanismen in der Lage, die Kursentwicklung sehr stark zu beeinflussen. Südkorea hat gezeigt, wie schnell sich daraus ein Problem entwickeln kann.
Wie hat SALytic Invest darauf reagiert?
Für uns waren die enormen Zuflüsse in gehebelte ETFs und ETPs ein Warnsignal. Deshalb haben wir unser Engagement in Asien und insbesondere in Korea trotz positiver Aussichten für die betreffenden Unternehmen insgesamt frühzeitig reduziert. Nachdem der Wert der gehebelten ETFs und ETPs deutlich gefallen war, sind wir wieder in den koreanischen Aktienmarkt eingestiegen. Dies folgt unserer grundsätzlichen Investmentphilosophie: Wir beobachten Entwicklungen systematisch und handeln entsprechend.