

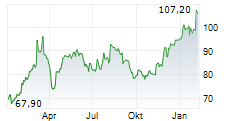
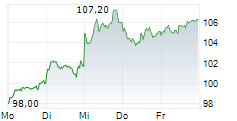
HAMBURG (dpa-AFX Analyser) - Die Privatbank Berenberg hat die Einstufung für Knorr-Bremse mit einem Kursziel von 125 Euro auf "Buy" belassen. Analystin Yasmin Steilen hob am Dienstag in ihrem Resümee der IAA Transportation in Hannover vor allem die "massive Welle chinesischer Hersteller" hervor. Diese würden inzwischen vollkommen verändert wahrgenommen - nicht mehr als niedrigpreisige Alternative für die Schwellenländer, sondern als technologisch starke, global konkurrenzfähige Nutzfahrzeughersteller. Die Zulieferer Jost, SAF-Holland und Knorr-Bremse seien allerdings in Gesprächen ziemlich entspannt geblieben. Sie hätten bereits einen guten Zugang zu den neuen Trucks aus China./ag/gl
Veröffentlichung der Original-Studie: 29.09.2026 / 12:23 / GMT Erstmalige Weitergabe der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / Zeitzone in Studie nicht angegeben
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE000KBX1006
© 2026 dpa-AFX-Analyser

