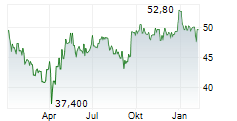
Q3 dürfte zeigen, dass die operative Dynamik bei ZEAL trotz eines gemischteren Jackpot-Umfelds intakt bleibt: 16 Höchstjackpots bei Lotto 6aus49 sollten ein deutlich schwächeres Eurojackpot-Quartal weitgehend kompensieren. Wir erwarten einen bereinigten Konzernumsatz von rund EUR 67,5 Mio. (ex Akquisition), entsprechend einem Wachstum von rund 10% yoy, getragen von weiter steigenden MAUs, einer robusten ABPU und einer Lotterie-Bruttomarge von 18,5%. Während M&A-Kosten im Zusammenhang mit SevenCanyon das ausgewiesene EBITDA belasten dürften, sehen wir das Kerngeschäft operativ weiterhin auf dem Margenniveau von Q2 von rund 34%; die ausgewiesene EBITDA-Marge erwarten wir bei 28-32% und damit stabil yoy. Nach dem jüngsten Kursrückgang sehen wir einen attraktiven Einstiegszeitpunkt: Mit 11x EV/EBIT 2026E und 9,3x 2027E erscheint die Bewertung für ein Unternehmen mit weiterhin zweistelligem bereinigtem Wachstum, starker Cash-Generierung und erheblichem weiterem Wachstumspotenzial attraktiv. Wir bestätigen unsere BUY-Empfehlung mit einem Kursziel von EUR 72,00. Die vollständige Analyse ist abrufbar unter https://research-hub.de/companies/zeal-network-se
© 2026 mwb research