
06.10.2026 -
Das dritte Quartal hat die Rechnung des Sommers zerrissen. Im Juni sprachen die Notenbanken noch über Zinssenkungen. Im September haben sie die Zinsen erhöht - diesseits und jenseits des Atlantiks. Der Ölpreis, der Anfang Juli bei gut 70 Dollar lag, notiert zum Quartalsende wieder über 100 Dollar. Und die Rendite zehnjähriger US-Staatsanleihen steht bei 5,2 Prozent - so hoch wie seit 19 Jahren nicht. Trotzdem haben die Aktienmärkte gehalten. Unter der Oberfläche hat sich etwas verschoben, das uns seit Jahren beschäftigt: Der Markt bezahlt wieder für Substanz und nicht allein für die Story.
Hormus, zweiter Akt: Der Sommer der Entspannung war eine IllusionDer Ölpreis war erneut der Taktgeber. Anfang Juli sah alles nach Normalisierung aus. Zunächst fiel der Preis bei der Sorte Brent auf rund 72 Dollar. Dann eskalierte der Konflikt am Golf ein zweites Mal. Mitte Juli erklärte Iran die Straße von Hormus wieder für geschlossen. Gleichzeitig gab es Angriffe auf Tanker mit Raketen und Drohnen. Die USA setzten ihre Seeblockade wieder ein und verschärften die Sanktionen. Ende Juli stand Brent bei 100 Dollar. Ende September, nach einem von Washington abgelehnten Verhandlungsangebot aus Teheran, bei 106 bis 108 Dollar. Wir erleben also keinen Schock wie im März. Es ist etwas Zäheres: Wir erleben einen Ölpreis, der einfach nicht mehr nachhaltig auf das Vorkrisenniveau fällt.
Die Notenbanken drehen - in die falsche Richtung für die MärkteIm Grunde ist es ganz einfach: Teures Öl heißt hartnäckige Inflation. Im Euroraum lag sie im August bei 3,3 Prozent. Die EZB hat am 10. September reagiert und den Einlagensatz von 2,25 auf 2,50 Prozent angehoben. Sechs Tage später folgte die Fed mit der Anhebung auf 3,75 bis 4,00 Prozent. Die erfolgte einstimmig und war die erste Erhöhung seit 2023. Notenbankchef Warsh brachte es auf den Punkt: Die Inflation ist zu hoch, und das schon zu lange. 16 von 19 Mitgliedern des Offenmarktausschusses rechnen bis Jahresende mit einem weiteren Schritt. Der Markt hat die Botschaft verstanden.
Das große Problem heißt Schulden. Die USA haben im Sommer die Marke von 40 Billionen Dollar gerissen, allein die Zinsen kosten 1,1 Billionen Dollar im Jahr - so viel wie die Streitkräfte einer Weltmacht. Die Rendite dreißigjähriger US-Anleihen kletterte auf den höchsten Stand seit 2007. Das ist kein Konjunkturzyklus mehr. Das ist der Anleihemarkt als letzter fiskalischer Disziplinierer, wie es Stanley Druckenmiller formuliert hat. Wer im Herbst noch auf schnelle Zinssenkungen setzt, wettet gegen die Zahlen.
Unsere Kernthese: Die Kurse haben pausiert. Die Gewinne nicht.Auf den ersten Blick war das dritte Quartal ein Nullsummenspiel. Der MSCI World kam seit Ende Juni kaum vom Fleck, der S&P 500 legte bis Mitte September gerade einmal 1,8 Prozent zu, der DAX pendelte um die 25.000 Punkte. Der Stoxx 600 markierte Anfang August ein Rekordhoch und lief danach seitwärts. Kein Absturz, kein Ausbruch. Ein Markt, der wartet.
Auf den zweiten Blick ist genau das die gute Nachricht. Denn während die Kurse fast auf der Stelle standen, sind die Gewinne gelaufen. Für das dritte Quartal erwartet die Wall Street beim S&P 500 ein Gewinnplus von rund 29 Prozent - das dritte Quartal in Folge mit mehr als 25 Prozent Wachstum. Die Gewinnschätzungen für die kommenden zwölf Monate stiegen seit Ende Juni um fast neun Prozent, der Index nur um knapp zwei. Das Ergebnis: Das Kurs-Gewinn-Verhältnis ist von 20,4 auf 19,1 gesunken, unter den Fünfjahresdurchschnitt.
In Europa das gleiche Bild. Die Unternehmen im Stoxx 600 haben ihre Gewinne im zweiten Quartal um rund 20 Prozent gesteigert, drei Viertel übertrafen die Umsatzerwartungen, der Index kostet gut 14-mal den Gewinn. Ein Markt, der teurer wird, weil die Kurse steigen, ist verwundbar. Ein Markt, der günstiger wird, weil die Gewinne steigen, ist gesund. Wir haben derzeit das Zweite.
Wir haben im Juli geschrieben, dass der Quality-Faktor seine schwächste Phase seit rund dreißig Jahren durchlebt und die Bewertungsprämie europäischer Qualitätsunternehmen auf dem tiefsten Stand seit der Finanzkrise liegt. Das dritte Quartal hat die Wende bestätigt. Versicherer, Spezialchemie, Industrieausrüster, Prüfkonzerne, Industriegase: Unternehmen mit Preissetzungsmacht und wiederkehrenden Erlösen wurden bezahlt, während Momentum ins Stocken kam.
Nicht die Unternehmen haben sich verändert. Der Markt hat es. Selbst Gold, der sichere Hafen des Frühjahrs, fiel im September unter 4.200 Dollar. Wenn Staatsanleihen fünf Prozent zahlen, braucht auch das Edelmetall ein Argument. Unternehmen mit echten Burggräben haben dieses Argument: Sie verdienen mehr, je länger die Zinsen oben bleiben - solange sie ihre Preise durchsetzen können.
Was heißt das für Anleger?Erstens: Vergessen Sie das Zinssenkungsszenario für dieses Jahr. Beide Notenbanken haben die Richtung gewechselt, und der Ölpreis gibt ihnen keinen Anlass, sie wieder zu ändern. Zweitens: Der Index ist keine Diversifikation. Die Gewinnexplosion im S&P 500 kommt aus Energie und Halbleitern, die Kursgewinne aus wenigen Mega-Caps. Wer den Index kauft, kauft diese Konzentration mit. Drittens: Sachwerte und Unternehmen mit Preissetzungsmacht schützen in einer Welt, in der Schulden eher entwertet als abgebaut werden. Nicht die Anlageklasse entscheidet. Die Auswahl entscheidet.
Der Blick nach vorn: Q4 2026Drei Fragen bestimmen das Schlussquartal. Öffnet sich die Straße von Hormus - und damit der Weg für einen Ölpreis unter 90 Dollar? Legen EZB am 29. Oktober und Fed im Dezember noch einmal nach? Und halten die Unternehmen, was die Schätzungen versprechen, wenn ab Mitte Oktober die Q3-Zahlen kommen? Dazu kommen die US-Kongresswahlen Anfang November, die politisch mehr bewegen dürfen als der Kalender vermuten lässt. Historisch ist das vierte Quartal das beste Börsenquartal. Wir handeln nicht nach Kalender. Wir handeln nach Bewertung. Und die ist bei den besten Unternehmen der Welt heute so attraktiv wie seit Jahren nicht.
Am Ende gewinnt nicht, wer die Zinsen richtig prognostiziert. Sondern wer Unternehmen besitzt, denen die Zinsen wenig anhaben können.
Der Rückblick auf unsere Frankfurter Fonds und den Modern Value ETF:Frankfurter Long-Term Value Fund - der Langfristige
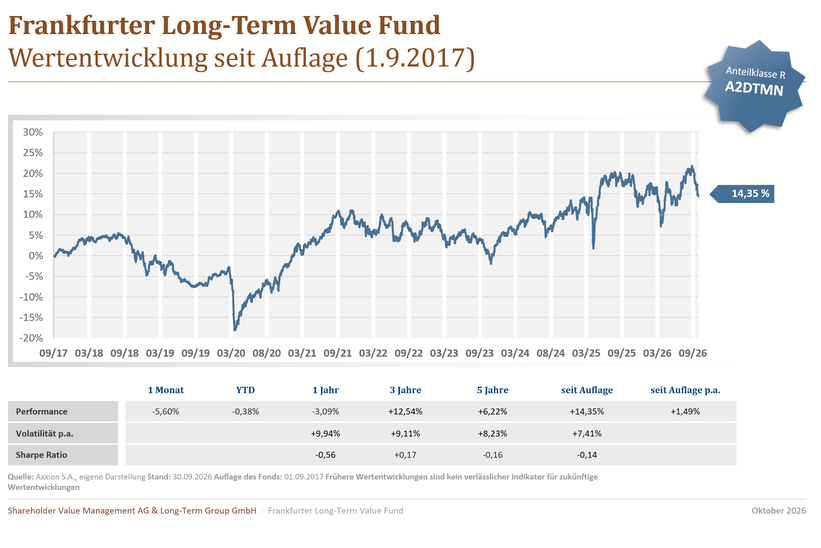
Der Frankfurter Long-Term Value Fund hat das dritte Quartal mit einem leichten Minus von 0,2 Prozent abgeschlossen; seit Jahresbeginn steht er ebenfalls bei -0,4 Prozent *(Stand: 30.09.2026). Der Multi-Manager-Ansatz hat in einem Quartal, in dem Zinsen und Öl gleichzeitig gestiegen sind, genau das geleistet, wofür er gebaut ist: Die Streuung über Regionen und Stile hat die Schwankungen gedämpft, ohne die Renditequellen zu verwässern. Positive Beiträge lieferten FEMSA aus Mexiko, Storebrand aus Norwegen sowie die europäischen Qualitätswerte SCOR und Allianz.
Frankfurter Aktienfonds für Stiftungen - der Klassiker
Unser Klassiker hat das dritte Quartal mit einem Zuwachs von 7,2 Prozent beendet (Stand 30.09.2026); seit Jahresbeginn liegt er bei 6,2 Prozent *(Stand: 30.09.2026). Der Frankfurter Aktienfonds für Stiftungen ist damit das Mandat, das die Qualitätsrotation am direktesten in Rendite übersetzt hat. Getragen wurde das Quartal von den Kernpositionen, die wir seit langem übergewichten: Versicherer wie SCOR und Münchener Rück, die von höheren Zinsen profitieren, statt darunter zu leiden. Auf der Technologieseite haben Microsoft und SAP bestätigt, dass Software-Qualität und KI-Angst zwei verschiedene Dinge sind.

Frankfurter UCITS-ETF - Modern Value - der Systematische
Der Frankfurter UCITS-ETF - Modern Value hat im dritten Quartal +8,5 Prozent und +4,6 Prozent seit Jahresbeginn erzielt *(Stand: 30.09.2026). Beim September-Rebalancing haben drei Titel den Index verlassen und drei sind hinzugekommen. Computacenter ging aus Stärke: Die Aktie hat, getragen vom Ausbau der KI-Infrastruktur, unseren fairen Wert erreicht. Recordati klebt nach dem Übernahmeangebot des Großaktionärs am Angebotspreis, und bei bioMérieux wird der Burggraben enger. Neu im Index sind Bureau Veritas, dessen Prüfgeschäft aus Gesetzen entsteht und nicht aus Konjunktur, Air Liquide mit faktischen Standortmonopolen sowie Amazon, das nach dem Kursanstieg anderer Titel relativ wieder attraktiver geworden ist.

Frankfurter Value Focus Fund - der Offensive
Der Frankfurter Value Focus Fund hat im dritten Quartal +7,6 Prozent erreicht; seit Jahresbeginn steht er bei +0,6 Prozent *(Stand: 30.09.2026). Das konzentrierte Mandat hat den Rückenwind aus dem Juli genutzt und die Aufholjagd nach dem schwachen ersten Halbjahr fortgesetzt. INTERSHOP, secunet Security Networks und SCOR - die drei Kernpositionen mit jeweils mehr als zehn Prozent Gewichtung - blieben die wichtigsten Treiber. Bei diesem Mandat gilt: Konzentration ist keine Wette, sondern eine Überzeugung. Wer sie wählt, lebt mit höheren Schwankungen und bekommt dafür die volle Renditewirkung einzelner Ideen.


