
07.10.2026 -
In unserem Infobrief vom Juli hatten wir vom ersten Billionär der Menschheitsgeschichte berichtet - und davon, wie dieser Titel zustande kam: durch die Hochrechnung eines Preises, der für einen kleinen, künstlich verknappten Aktienanteil gezahlt worden war, auf ein ganzes Unternehmen. Drei Monate später lässt sich ergänzen: Der Titel war schneller wieder verloren, als mancher ihn aussprechen konnte. Bis Ende Juli fiel die SpaceX-Aktie auf weniger als die Hälfte ihres Hochs vom dritten Handelstag - und zeitweise deutlich unter den Ausgabepreis von 135 US-Dollar.[1] Mit ihr rutschte das Papiervermögen ihres Gründers zurück unter die magische Schwelle. Er wird es verkraften können. Ohnehin spielte die eigentliche Geschichte des dritten Quartals weniger an den Aktien- als vielmehr an den Anleihemärkten. Zeit für eine Zwischenbilanz: Was ist seither geschehen - und was folgt daraus für die uns anvertrauten Vermögen?
Was seither geschah - ruhige Oberfläche, bewegter Untergrund
Wer im Sommer nur auf die großen Aktienindizes blickte, konnte den Eindruck gewinnen, es sei wenig passiert: Die Märkte notierten nahe ihren Höchstständen. Unter der Oberfläche jedoch vollzog sich genau jene Entwicklung, auf die wir im Juli aufmerksam gemacht hatten. Einzelne zuvor gefeierte Technologie-Hardware- und Halbleiterunternehmen, deren Kurse sich seit dem Frühjahr 2025 teils verzehnfacht hatten, korrigierten zwischen Juni und August zum Teil um mehr als 50 Prozent. Anders als um die Jahrtausendwende handelte es sich dabei um eine schmerzhafte Bewertungskorrektur, nicht um ein Existenzdrama. Denn die Unternehmen verdienen weiterhin prächtig - und so verwundert es nicht, dass die Halbleiterwerte inzwischen einen Teil ihrer Verluste wieder aufgeholt haben. Bemerkenswert ist zudem, wohin das Kapital in dieser Phase floss: Während Hardwarewerte abverkauft wurden, erholten sich die zuvor gemiedenen Softwarewerte.[2] Das Geld verließ den Technologiesektor also nicht - es suchte sich innerhalb des Sektors neue Ziele.Die aus unserer Sicht bedeutendere Bewegung des dritten Quartals fand jedoch am Zinsmarkt statt. Die Rendite zehnjähriger amerikanischer Staatsanleihen stieg von 4,47 auf 5,29 Prozent - davon mehr als ein halber Prozentpunkt allein im September - und erreichte damit den höchsten Stand seit Juni 2007.[3] Seit Jahresbeginn summiert sich der Anstieg auf mehr als einen vollen Prozentpunkt. Für Anleger ist das zweischneidig: Wer neu anlegt, erhält höhere Zinsen; wer bereits Anleihen besitzt, muss Kursrückgänge hinnehmen - und zwar umso stärker, je länger deren Laufzeit ist. Auch Bundesanleihen blieben nicht verschont, ihre Renditen stiegen jedoch spürbar weniger stark - wir kommen darauf zurück. Die Treiber sind dieselben, die wir im Juli beschrieben haben, nur lauter: ein Rekordangebot an Schuldtiteln von Staaten und Unternehmen zugleich, eine energiegetriebene Inflationsstörung und eine Geldpolitik, bei der die Zinssenkungsfantasie des Frühjahrs der Diskussion über Zinserhöhungen gewichen ist.
Ist das beispiellos? Ein Blick in die Geschichtsbücher
Ein Zinsanstieg dieser Geschwindigkeit fühlt sich dramatisch an, und gemessen an sechzig Jahren Zinsgeschichte gehört er tatsächlich zum obersten Zehntel aller vergleichbaren Neun-Monats-Bewegungen. Beispiellos ist er jedoch nicht. Seit Anfang der 1990er-Jahre finden sich sieben vergleichbare Episoden - 1994, 1996, 1999, 2009, 2013, 2022 und 2023.[4] Ihr weiterer Verlauf ist aufschlussreich: In sechs der sieben Fälle lagen die Renditen zum Ende des Folgejahres tiefer als am Ende des Anstiegs, im Mittel um rund 0,6 Prozentpunkte (siehe Abbildung) - wenngleich nicht immer sofort: 1994 und 1999 ging es zunächst noch weiter nach oben. Die einzige Ausnahme war das Jahr 2022, und sie fiel in den schärfsten Zinserhöhungszyklus der US-Notenbank seit den 1980er-Jahren - und damit in eine Situation, wie sie aktuell, aller Diskussion zum Trotz, nicht vorliegt. Die jüngste Parallele ist zugleich die augenfälligste: Bis Mitte Oktober 2023 kletterte die zehnjährige US-Rendite in einem ganz ähnlichen Endspurt auf rund fünf Prozent - um binnen zehn Wochen mehr als einen Prozentpunkt wieder abzugeben.
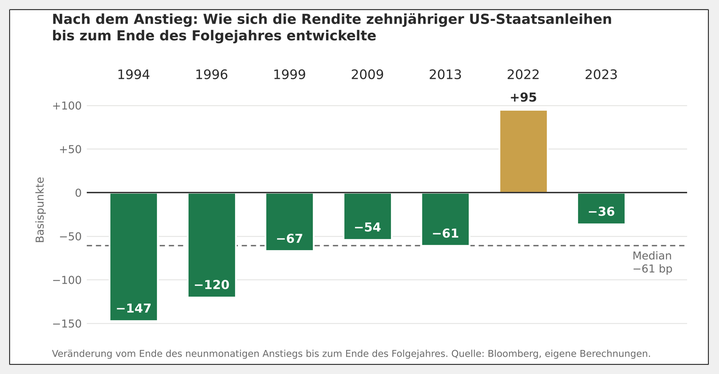
Wir leiten daraus ausdrücklich keine Prognose ab. Aber Erfahrungswerte sind keine Meinungen: Wer heute auf dauerhaft weiter steigende Renditen setzt, wettet gegen sechs von sieben historischen Ausgängen - und auf das Fortbestehen eines energiegetriebenen Preisschubs, dessen Treiber sich historisch als launisch erwiesen hat.
Der Markt beginnt zu unterscheiden
Im Juli hatten wir angemerkt, dass die Risikoaufschläge von Unternehmensanleihen - also die Mehrrendite, die Unternehmen gegenüber dem Staat bieten müssen - nahe ihren historischen Tiefstständen lagen. Seither haben sie sich ausgeweitet: Bei amerikanischen wie europäischen Hochzinsanleihen stiegen sie um jeweils rund 0,4 Prozentpunkte.[5] Im Langfristvergleich bleiben die erreichten Niveaus gleichwohl moderat, sie liegen sogar noch unterhalb der Spitzen vom März. Von einer Krise des Kreditmarktes kann folglich keine Rede sein.Aufschlussreich ist etwas anderes. Der breite Markt für amerikanische Anleihen guter Bonität blieb gelassen; dort stieg der durchschnittliche Aufschlag seit Juli lediglich von 0,74 auf 0,80 Prozentpunkte. Umso deutlicher traf es jene Schuldner mit vergleichbarer Bonitätsnote, die am KI-Komplex hängen. Die Anleihe des Software-Konzerns Oracle - im Juli unser erstes Warnsignal - verlor allein im dritten Quartal weitere sechs Prozent und notiert inzwischen nur noch knapp über 90 Prozent; ihr Risikoaufschlag ist mehr als doppelt so hoch wie der Durchschnitt ihrer Bonitätsklasse.[6] Ähnlich erging es der im Juni mit 3,5-facher Überzeichnung platzierten zehnjährigen SpaceX-Anleihe: Auch sie notiert bei rund 90 Prozent.[7] Wer im Juni zeichnete, hat binnen eines Quartals knapp ein Zehntel verloren, ohne dass es dafür einer schlechten Unternehmensnachricht bedurft hätte. Der Verlust speist sich aus zwei Quellen: Die Renditen der Referenz, amerikanischer Staatsanleihen, sind gestiegen, und der Risikoaufschlag, der bei Emission gerade einmal 1,4 Prozentpunkte betrug, hat sich auf rund zwei Prozentpunkte ausgeweitet.Neu ist dabei, woher die Impulse kommen. Die beiden Stressphasen der Vorquartale wurden von außen ausgelöst: durch Zollankündigungen und die Eskalation im Nahen Osten. Die jüngsten Belastungen dagegen entstehen im Finanzierungskomplex der künstlichen Intelligenz selbst. Die Refinanzierungskosten des KI-Infrastrukturanbieters CoreWeave stiegen binnen weniger Wochen von 9,5 auf rund 12,5 Prozent.[8] Und erstmals bekommt neben der Finanzierungs- auch die Nachfrageannahme Risse: Unter dem Druck immer leistungsfähigerer und günstigerer Open-Source-Modelle haben sich die gewichteten Nutzungspreise großer Sprachmodelle allein im Juni und Juli mehr als halbiert.[9] Für eine Industrie, deren Schuldendienst auf der Erwartung stetig wachsender Erträge ruht, ist das keine Randnotiz. Der Markt straft also nicht pauschal - er beginnt zu unterscheiden, und zwar genau entlang der Linie, die wir im Juli gezogen haben.
Rechenschaft - und eine Weiterentwicklung
Was bedeutet das für die Konsequenzen, die wir im Juli gezogen hatten? Wir hatten geschrieben: Im Unternehmensanleihebereich bevorzugen wir kürzere Laufzeiten und positionieren uns klar abseits des KI-Finanzierungskomplexes. Bei Staatsanleihen erster Güte -allen voran Bundesanleihen - favorisieren wir hingegen bewusst längere Laufzeiten. Die ehrliche Zwischenbilanz fällt zweigeteilt aus. Die Zurückhaltung bei Kreditrisiken hat sich ausgezahlt: Von der Neubewertung der KI-Schuldner blieben wir verschont. Die längeren Laufzeiten bei Staatsanleihen haben im Quartal dagegen Geld gekostet - das gehört offen ausgesprochen. Die Position ist damit jedoch nicht widerlegt: Wir hatten sie ausdrücklich als Schutz für den Fall begründet, dass die Wirtschaft an Schwung verliert - nicht gegen einen angebotsseitigen Energiepreisschub, wie ihn das dritte Quartal brachte und gegen den nominale Anleihen prinzipiell nicht schützen können. Zweierlei hat sich dabei bewährt. Erstens die Gewichtung der Schuldner: Die Rendite zehnjähriger Bundesanleihen stieg seit Jahresbeginn um 0,6 Prozentpunkte, bei US-Staatsanleihen, die wir in geringerem Umfang halten, waren es mit 1,1 Prozentpunkten fast doppelt so viel.[10] Die im Juli gezogene Unterscheidung zwischen der fiskalischen Neubewertung Deutschlands und der in zunehmendem Maße in Frage gestellten amerikanischen Sonderstellung hat sich messbar niedergeschlagen. Zweitens sind die Konditionen der Absicherung besser geworden, nicht schlechter: Wer sie heute hält, wird mit höherer laufender Verzinsung dafür bezahlt. Wie sehr sich das Verhältnis zwischen Aktien und Anleihen inzwischen verschoben hat, zeigt eine Größe, die wir seit Langem beobachten: die Differenz zwischen der Kursrendite, die der amerikanische Aktienmarkt auf Basis seines langfristigen Wachstumspfads für die kommenden zehn Jahre erwarten lässt, und der Rendite zehnjähriger US-Staatsanleihen (siehe Abbildung).
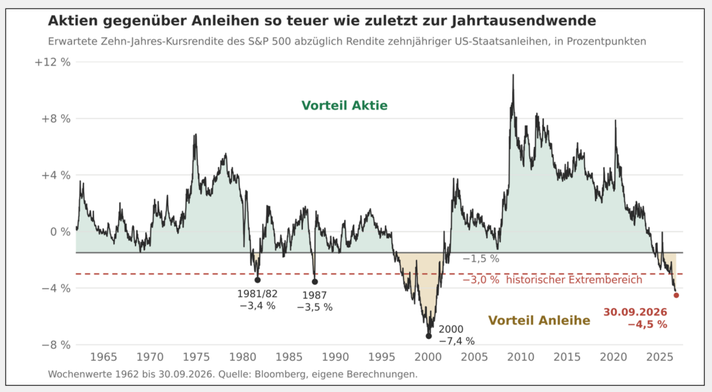
Dass die Grenze zwischen "Vorteil Aktie" und "Vorteil Anleihe" nicht auf der "natürlichen" Nulllinie, sondern bei -1,5 Prozentpunkten liegt, erklärt sich aus der Verwendung des S&P 500 als Kursindex, also ohne Berücksichtigung der Dividenden. Ende September lag die Differenz bei -4,5 Prozentpunkten: Einer erwarteten Aktienrendite von weniger als einem Prozent pro Jahr stehen mehr als fünf Prozent für zehnjährige Staatsanleihen gegenüber.[11] In über sechzig Jahren lag die Differenz nur ein einziges Mal tiefer, um die Jahrtausendwende. Der Zinsanstieg, der US-amerikanische Staatsanleihen im letzten Quartal belastete, hat sie aber gleichzeitig gegenüber Aktien so attraktiv gemacht wie seit einem Vierteljahrhundert nicht mehr.
Ein Ausstiegssignal für Aktien leiten wir daraus ausdrücklich nicht ab. Der Blick auf die Abbildung lehrt Demut: Bereits im Frühjahr 1996 unterschritt die Differenz die Grenze von -1,5 Prozent, und doch stiegen die Aktienkurse danach noch rund vier Jahre kräftig weiter. Bewertungen sagen wenig darüber, wann sich etwas ändert, aber viel darüber, wie wenig Spielraum für Enttäuschungen bleibt. Genau deshalb sind wir an den Aktienmärkten weiterhin investiert, allerdings regelgebunden, breit gestreut und mit klar definierten Sicherungsmechanismen. Und gerade dieses Enttäuschungspotenzial verleiht länger laufenden Staatsanleihen - neben ihrer ohnehin attraktiven Verzinsung - im aktuellen Marktumfeld zusätzlichen Reiz.
Zugleich haben wir die Rentenseite weiterentwickelt - aus derselben Überlegung heraus, die uns im Februar auf der Aktienseite geleitet hat: Niemand weiß, wie lange dieser Zug noch fährt, und dauerhaft vollständig außen vor zu bleiben, können wir uns im Interesse unserer Kunden nicht leisten. Seit dem 1. September besteht die Rentenseite daher aus zwei Bausteinen. Rund zwei Drittel entfallen auf Staatsanleihen erster Güte überwiegend längerer Laufzeit - mit Schwerpunkt auf Bundesanleihen, ergänzt um währungsgesicherte US-Staatsanleihen; das entspricht unverändert der im Juli beschriebenen Position. Rund ein Drittel ist renditeorientiert in kurzlaufenden europäischen Hochzinsanleihen angelegt, einem Marktsegment, das weitgehend abseits des KI-Finanzierungskomplexes liegt. Dessen laufende Verzinsung wollen wir vereinnahmen; die Risikoaufschläge halten wir jedoch unverändert für knapp bemessen. Genau deshalb halten wir diesen Baustein nicht als Dauerinvestment, sondern regelbasiert: Ein eigens hierfür entwickeltes Signalsystem schichtet die Risikopositionen um, sobald es für Marktentwicklung und Konjunktur gleichzeitig Warnsignale anzeigt. Auch hier gehört Ehrlichkeit dazu: Der Start des Bausteins fiel unmittelbar in die Ausweitung der Risikoaufschläge im September. Die kurze Laufzeit hat den Effekt begrenzt, aufgehoben hat sie ihn nicht
Fazit
Drei Monate sind keine Ewigkeit, und wir hüten uns, aus einem Quartal eine Bestätigung zu konstruieren. Festhalten lässt sich gleichwohl: Die Richtung der im Juli beschriebenen Entwicklung hat sich bestätigt. Die Übertreibung entlädt sich bislang weniger im Aktienkurs als in der Verschuldung, die Risikoaufschläge haben begonnen, sich zu normalisieren, und erstmals kamen die Impulse dafür aus dem KI-Komplex selbst. Nicht bestätigt hat sich hingegen unsere Position in länger laufenden Staatsanleihen - der Energiepreisschub der letzten Monate hat ihre Stunde vertagt, nicht gestrichen.
Der Sommer hat eine alte Lektion bestätigt: Erzählungen bestimmen die Preise eine Zeit lang, Zahlen am Ende. Der erste Billionär der Menschheitsgeschichte war es nach wenigen Wochen nicht mehr. Eine Anleihe, die mit gerade einmal 1,4 Prozentpunkten Aufschlag gezeichnet wurde, hat ihre Käufer binnen eines Quartals ein Zehntel gekostet. Und einer erwarteten Aktienrendite von weniger als einem Prozent stehen gut fünf Prozent für Staatsanleihen gegenüber. Wann sich die Rechnung gegen die Erzählung durchsetzt, vermag niemand zu sagen - dass sie es tut, lehrt die Geschichte. Darum legen wir Ihr Vermögen nach dem an, was sich auf Sicht rechnet - nicht nach dem, was im Moment richtig klingt oder sich gut anfühlt.
Klicken Sie hier, um den vollständigen Infobrief zu lesen.
[1] Quelle: Bloomberg; Höchstkurs 16. Juni 2026: 225,64 US-Dollar; Tiefstkurs Ende Juli 2026: 104,83 US-Dollar; Schlusskurs 30. September 2026: 150,86 US-Dollar.
[2] Quelle: Bloomberg; jeweils Betrachtung von Extrempunkt zu Extrempunkt: SK Hynix vom Höchstkurs 2,969 Mio. KRW (22.06.2026) bis zum Zwischentief 1,359 Mio. KRW (30.07.2026): -54 %; S&P 500 Software & Services vom Tief am 25.06.2026 bis zum 28.08.2026: +38,8 %.[3] Quelle: Bloomberg; Rendite zehnjähriger US-Staatsanleihen am 30. Juni 2026: 4,47 %, am 31. August: 4,75 %, am 30. September: 5,29 %; Jahresanfang: 4,17 %.
[4] Quelle: Bloomberg, eigene Berechnungen; vergleichbare Neun-Monats-Anstiege der zehnjährigen US-Rendite seit 1991, gemessen vom Ende des Anstiegs bis zum Ende des Folgejahres. Hoch am 19. Oktober 2023: 4,99 %; Jahresende 2023: 3,88 %.
[5] Quelle: Bloomberg; optionsbereinigte Risikoaufschläge (OAS), jeweils Schlussstand 30.06.2026 bzw. 30.09.2026: Bloomberg Pan-European High Yield Index 2,84 bzw. 3,21 Prozentpunkte; Bloomberg U.S. Corporate High Yield Index 2,70 bzw. 3,11 Prozentpunkte.[6] Quelle: Bloomberg; Oracle 5,35 % 2033: Schlusskurs 30.06.2026 97,04 %, 30.09.2026 90,87 % (-6,35 %); optionsbereinigter Risikoaufschlag (OAS) 1,54 bzw. 1,92 Prozentpunkte. Zum Vergleich: Bloomberg U.S. Corporate Index (Investment Grade) 0,74 bzw. 0,80 Prozentpunkte.
[7] Quelle: Börse Frankfurt; SpaceX-Anleihe 2036: Kurs Ende September 2026 rund 90 %, Rendite rund 7,3 %.[8] Quelle: Bloomberg; Rendite der CoreWeave-Anleihe 2032, Mitte Juni bis Anfang September 2026.[9] Quelle: Bloomberg, Silicon Data; LLM Token Expenditure Index, gewichtet über mehr als 20 Sprachmodelle.[10] Quelle: Bloomberg; Rendite zehnjähriger Bundesanleihen zum Jahresanfang: 2,84 %, am 30. September 2026: 3,45 %.
[11] Quelle: Bloomberg, eigene Berechnungen; Stand 30. September 2026: erwartete Zehn-Jahres-Kursrendite des S&P 500 0,77 % p. a., Rendite zehnjähriger US-Staatsanleihen 5,29 %, Differenz -4,52 Prozentpunkte. Tiefere Werte wurden zuvor ausschließlich zwischen März 1998 und Januar 2001 erreicht.
