

Anzeige / Werbung
Während Evotec auf ein Zehn-Jahres-Tief fällt und BioNTech mit anhaltendem Cash-Burn kämpft, meldet ein australischer Anbieter psychedelisch-gestützter Therapien profitable Kliniken und dreistelliges Umsatzwachstum. Ein Blick auf zwei sehr unterschiedliche Biotech-Geschäftsmodelle.
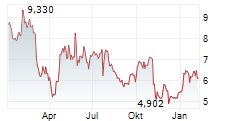
Der September 2026 brachte der europäischen Biotech-Branche wenig Grund zur Freude. Evotec SE (WKN: 566480 | ISIN: DE0005664809) musste seine Jahresprognose 2026 deutlich kappen: Der Umsatz im ersten Halbjahr brach um 19,2 Prozent auf 300,1 Millionen Euro ein, das bereinigte EBITDA soll nun zwischen minus 70 und minus 105 Millionen Euro liegen - deutlich schlechter als ursprünglich in Aussicht gestellt. Die Aktie notiert seither nahe einem Zehn-Jahres-Tief und hat seit Jahresbeginn rund 45 Prozent an Wert verloren.
Auch BioNTech SE (WKN: A2PSR2 | ISIN: US09075V1026) bleibt unter Druck: Nach einem Nettoverlust von 820,8 Millionen Euro im zweiten Quartal und einer auf 1,6 bis 1,9 Milliarden Euro gesenkten Umsatzprognose 2026 kreuzte die Aktie Anfang September ihre 200-Tage-Linie nach unten. Im Zentrum der Debatte unter Anlegern steht die Frage, wie lange das Unternehmen seinen Cash-Burn noch aus der Substanz finanzieren kann, bevor neue Onkologie-Daten den erhofften Wertbeitrag liefern.
Ein Vergleich mit dem breiteren Sektor zeigt, wie unterschiedlich Geschäftsmodelle in der Biotech-Branche ausfallen können. Emyria Limited (WKN: A3EEM1 | ISIN: AU0000073645), ein australischer Anbieter psychedelisch-gestützter Therapien, meldete für das am 30. Juni 2026 beendete Geschäftsjahr einen Umsatzsprung von rund 191 bis 210 Prozent - bei einem grundsätzlich anderen Weg zum Markt als die beiden Schwergewichte.
Evotec und BioNTech: Wenn der Kurs an Studiendaten statt an Umsatz hängt
Evotec ist als Auftragsforschungs- und Entwicklungsunternehmen strukturell auf Meilensteinzahlungen und Partnerschaften mit Pharmakonzernen angewiesen. Verzögern sich diese Zahlungen oder bleiben neue Kooperationen hinter den Erwartungen zurück, wirkt sich das unmittelbar auf Umsatz und Ergebnis aus - genau das ist laut Unternehmensangaben im ersten Halbjahr 2026 geschehen. Die Community diskutiert im Zuge dessen offen Zweifel an Finanzierung und Fortbestand einzelner Kooperationsprojekte.
BioNTech wiederum finanziert seine breite Onkologie-Pipeline mit rund 70 laufenden Studien und Programmen weiterhin überwiegend aus dem während der Pandemie aufgebauten Cash-Polster im mittleren zweistelligen Milliardenbereich. Der Erfolg des Unternehmens hängt damit maßgeblich davon ab, ob und wann Kandidaten wie das Krebsmedikament BNT316 (Gotistobart) klinische Meilensteine erreichen, die den fortlaufenden Verlust rechtfertigen. Ein Analysten-Downgrade Anfang September, das Kursziel von 128 auf 105 US-Dollar senkte, verdeutlicht die Unsicherheit dieser Wette.
Beide Fälle stehen exemplarisch für ein strukturelles Muster in weiten Teilen der Biotech-Branche: Der Weg zum ersten nachhaltigen Umsatz führt über Jahre kapitalintensiver klinischer Entwicklung, deren Ausgang bis zuletzt ungewiss bleibt.
Emyria: Umsatz aus dem laufenden Klinikbetrieb statt aus Meilensteinzahlungen
Emyria verfolgt einen anderen Ansatz. Das Unternehmen betreibt unter der Marke "Empax" ein Netzwerk mittlerweile fünf spezialisierter Kliniken in Australien, die MDMA- und Psilocybin-gestützte Therapien für posttraumatische Belastungsstörung (PTBS) und behandlungsresistente Depression anbieten - ermöglicht durch Australiens im Jahr 2023 beschlossene Neueinstufung dieser Substanzen als weltweit erste regulierte Zugangsmöglichkeit dieser Art. Für das Geschäftsjahr 2026 meldete Emyria am 8. September einen Umsatz von rund 4,3 Millionen australischen Dollar, ein Plus von etwa 210 Prozent gegenüber dem Vorjahr, sowie nach eigenen Angaben Profitabilität auf Ebene der ersten Klinik.
Anders als bei randomisierten, placebokontrollierten Zulassungsstudien stützt sich Emyrias Wachstum bislang auf Real-World-Daten aus dem laufenden Klinikbetrieb. Nach einer im Februar 2026 veröffentlichten Auswertung erreichten rund zwei Drittel der behandelten PTBS-Patienten mehr als zwölf Monate nach Behandlungsende eine Remission, gemessen anhand der international anerkannten PCL-5-Skala.
Für ein zweites Behandlungsprogramm bei therapieresistenter Depression meldete Chief Scientific Officer Dr. Michael Winlo im Juni 2026 nach eigenen Angaben bei allen zehn Patienten der ersten Kohorte signifikante Verbesserungen bei Depressions- und Traumasymptomen.
Zwei Wege durch denselben Sektor
Die Gegenüberstellung zeigt zwei grundsätzlich verschiedene Strategien, mit denen sich Biotech-Unternehmen durch ein herausforderndes Marktumfeld bewegen. Evotec und BioNTech bauen auf Substanz und Pipeline-Tiefe, tragen dabei aber ein hohes Konzentrationsrisiko auf einzelne klinische Ereignisse. Emyria wiederum generiert bereits heute Umsatz aus dem operativen Klinikbetrieb, bewegt sich dabei aber in einem regulatorisch neuartigen Marktsegment.
Das Unternehmen treibt nach eigenen Angaben den weiteren Ausbau der Kostenerstattung mit Versicherern und dem Ministerium für Veteranenangelegenheiten voran und will über das "Empax Global Partnership Program" internationale Pharmasponsoren bei der Entwicklung eigener psychedelischer Behandlungsprogramme unterstützen.
Quellen:
https://www.stock-world.de/biontech-aktie-seoul-daten-entscheiden-ueber-onkologie-story
Lassen Sie sich in den Verteiler für Emyria oder Nebenwerte eintragen. Einfach eine E-Mail an Eva Reuter: e-reuter@dr-reuter.eu mit dem Hinweis: "Verteiler Emyria" oder "Nebenwerte".
Emyria Ltd / ISIN: AU0000073645
https://emyria.com
Disclaimer/Risikohinweis
Interessenkonflikte: Mit Emyria existiert ein entgeltlicher IR und PR-Vertrag. Inhalt der Dienstleistungen ist u.a., den Bekanntheitsgrad des Unternehmens zu erhöhen. Dr. Reuter Investor Relations
handelt daher bei der Erstellung und Verbreitung des Artikels im Interesse von der Emyria. Es handelt sich um eine werbliche redaktionelle Darstellung. Aktien von Emyria können sich im Besitz von
Mitarbeitern oder Autoren von Dr. Reuter Investor Relations - unter Berücksichtigung der Regeln der Market Abuse Regulation (MAR) befinden.
Unternehmensrisiken: Wie bei jedem Unternehmen bestehen Risiken hinsichtlich der Umsetzung des Geschäftsmodells. Es ist nicht gewährleistet, dass sich das Geschäftsmodell entsprechend den Planungen
umsetzen lässt. Weitere Unternehmensrisiken können Sie auf der Webseite von Emyria einsehen: https://emyria.com/
Investitionsrisiken: Investitionen sollten nur mit Mitteln getätigt werden, die zur freien Verfügung stehen und nicht für die Sicherung des Lebensunterhaltes benötigt werden. Es ist nicht
gesichert, dass ein Verkauf der Anteile über die Börse zu jedem Zeitpunkt möglich sein wird. Grundsätzlich unterliegen Aktien immer dem Risiko eines Totalverlustes.
Disclaimer: Alle in diesem Newsletter / Artikel veröffentlichten Informationen beruhen auf sorgfältigen Recherchen. Die Informationen stellen weder ein Verkaufsangebot für die behandelte(n)
Aktie(n) noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Den Ausführungen liegen Quellen zugrunde, die der Herausgeber für vertrauenswürdig erachtet.
Quellen: Insbesondere werden zur Darstellung & Beurteilung der Gesellschaften Informationen der Unternehmenswebseite verfügbaren Informationen berücksichtigt. In der Regel besteht zudem ein
direkter Kontakt zum Vorstand / IR-Team der jeweiligen analysierten bzw. vorgestellten Gesellschaft. Der Artikel wurde vor Veröffentlichung Emyria vorgelegt, um die Richtigkeit aller Angaben prüfen
zu lassen.
Zukunftsgerichtete Aussagen
Diese Mitteilung enthält bestimmte zukunftsgerichtete Aussagen, einschließlich Aussagen über das Unternehmen. Wo immer möglich, wurden Wörter wie "können", "werden", "sollten", "könnten",
"erwarten", "planen", "beabsichtigen", "antizipieren", "glauben", "schätzen", "vorhersagen" oder "potenziell" oder die Verneinung oder andere Variationen dieser Wörter oder ähnliche Wörter oder
Phrasen verwendet, um diese zukunftsgerichteten Aussagen zu identifizieren. Diese Aussagen spiegeln die gegenwärtigen Einschätzungen der Geschäftsleitung wider und basieren auf Informationen, die
der Geschäftsleitung zum Zeitpunkt der Veröffentlichung dieses Berichts vorlagen.
Zukunftsgerichtete Aussagen sind mit erheblichen Risiken, Ungewissheiten und Annahmen verbunden. Viele Faktoren können dazu führen, dass die tatsächlichen Ergebnisse, Leistungen oder
Errungenschaften erheblich von den Ergebnissen abweichen, die in den zukunftsgerichteten Aussagen erörtert oder impliziert werden. Diese Faktoren sollten sorgfältig berücksichtigt werden, und der
Leser sollte sich nicht in unangemessener Weise auf die zukunftsgerichteten Aussagen verlassen. Obwohl die in dieser Pressemitteilung enthaltenen zukunftsgerichteten Aussagen auf Annahmen beruhen,
die das Management für vernünftig hält, kann das Unternehmen den Lesern nicht versichern, dass die tatsächlichen Ergebnisse mit diesen zukunftsgerichteten Aussagen übereinstimmen werden. Das
Unternehmen ist nicht verpflichtet, diese Aussagen zu aktualisieren oder zu überarbeiten, um neuen Ereignissen oder Umständen Rechnung zu tragen, sofern dies nicht gesetzlich vorgeschrieben
ist.
Verantwortlich & Kontakt für Rückfragen
Dr. Reuter Investor Relations
Dr. Eva Reuter
Friedrich Ebert Anlage 35-37
60327 Frankfurt
+49 (0) 69 1532 5857
www.dr-reuter.eu
www.small-microcap.eu
Für Fragen bitte Nachricht an e-reuter@dr-reuter.eu
Über Dr. Reuter Investor Relations: Dr. Reuter Investor Relations ist eine Investor Relations Agentur / Investor Relations Agency mit der folgenden Servicepalette: Small Cap Investor Relations,
Retail Investor Relations, Privataktionäre, Institutional Investor Relations, Institutionelles Investor Relations, Finanz- Public Relations, ESG-Services, Roadshows, Investor Access,
Kapitalmarkt-Compliance, Equity Research.
The post Evotec crasht, BioNTech wackelt: Warum die Biotech-Baisse ausgerechnet dieses Nischenfeld verschont appeared first on Small- and MicroCap Equity.
Enthaltene Werte: DE0005664809,US09075V1026,AU0000073645
Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals führen können. Die Informationen ersetzen keine, auf die individuellen Bedürfnisse ausgerichtete, fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. ABC New Media hat auf die veröffentlichten Inhalte keinerlei Einfluss und vor Veröffentlichung der Beiträge keine Kenntnis über Inhalt und Gegenstand dieser. Die Veröffentlichung der namentlich gekennzeichneten Beiträge erfolgt eigenverantwortlich durch Autoren wie z.B. Gastkommentatoren, Nachrichtenagenturen, Unternehmen. Infolgedessen können die Inhalte der Beiträge auch nicht von Anlageinteressen von ABC New Media und / oder seinen Mitarbeitern oder Organen bestimmt sein. Die Gastkommentatoren, Nachrichtenagenturen, Unternehmen gehören nicht der Redaktion von ABC New Media an. Ihre Meinungen spiegeln nicht notwendigerweise die Meinungen und Auffassungen von ABC New Media und deren Mitarbeiter wider. (Ausführlicher Disclaimer)