

Anzeige / Werbung
Goldgewinne ohne eigene Minen! OR Royalties kombiniert hohe Cashflows mit Dividenden, Aktienrückkäufen und neuen Wachstumsprojekten. Besonders spannend: Spring Valley ist in der bisherigen Prognose noch nicht enthalten!
Liebe Leserinnen und Leser,
was wäre, wenn Sie von steigenden Gold- und Silberpreisen profitieren könnten, ohne gleichzeitig die enormen Risiken und Kosten eines klassischen Minenbetreibers tragen zu müssen? Wenn Sie an den Umsätzen großer Bergbaukonzerne beteiligt wären, ohne selbst Millionen oder gar Milliarden in Maschinen, Personal, Infrastruktur und den Bau neuer Minen investieren zu müssen?
Was zunächst wie ein Wunschtraum klingt, ist längst ein etabliertes und außerordentlich interessantes Geschäftsmodell innerhalb der internationalen Rohstoffindustrie: Royalty- und Streaming-Unternehmen.
Während klassische Bergbaugesellschaften oftmals gewaltige Investitionen stemmen müssen, bevor überhaupt die erste Unze Gold oder Silber gefördert werden kann, verfolgen Royalty-Unternehmen einen grundlegend anderen Ansatz. Sie finanzieren Minenprojekte oder erwerben Beteiligungsrechte an deren zukünftiger Produktion und sichern sich im Gegenzug langfristige Ansprüche auf einen Teil der Umsätze oder der geförderten Edelmetalle.
Das Entscheidende dabei: Sie müssen die Minen weder selbst bauen noch betreiben.
Und genau darin liegt ein wesentlicher Teil der Attraktivität dieses Geschäftsmodells.
Hohe Margen, geringe Betriebskosten und enorme Hebelwirkung
Wer in klassische Minenaktien investiert, kennt die Herausforderungen: steigende Energiepreise, höhere Löhne, teure Maschinen, explodierende Baukosten, geologische Überraschungen und nicht zuletzt politische Unsicherheiten können selbst aussichtsreiche Projekte unter erheblichen Druck setzen.
Royalty-Gesellschaften sind von vielen dieser operativen Belastungen deutlich weniger direkt betroffen.
Ihre Einnahmen basieren häufig auf vertraglich vereinbarten Beteiligungen am Umsatz einer Mine. Steigen die Edelmetallpreise oder erhöht ein Minenbetreiber seine Produktion, können die daraus resultierenden Einnahmen wachsen, ohne dass die Royalty-Gesellschaft im gleichen Umfang zusätzliche Betriebskosten tragen muss.
Das Ergebnis ist ein Geschäftsmodell, das bei etablierten Unternehmen außergewöhnlich hohe Cashflow-Margen ermöglichen kann.
Besonders interessant wird dieser Mechanismus in einem Umfeld steigender Edelmetallpreise. Während klassische Minenbetreiber einen Teil zusätzlicher Einnahmen für höhere Betriebskosten aufwenden müssen, können Royalty-Gesellschaften bei umsatzabhängigen Verträgen unmittelbar von höheren Metallpreisen profitieren.
Mit anderen Worten: Royalty-Unternehmen können zu den besonders effizienten Profiteuren eines anhaltenden Gold- und Silberbullenmarktes gehören.**
Ein weiterer Vorteil liegt in ihrer Skalierbarkeit. Während ein Minenbetreiber für die Erschließung neuer Vorkommen häufig erneut große Summen investieren muss, kann eine Royalty-Gesellschaft von zusätzlichen Entdeckungen auf bereits vertraglich abgesicherten Flächen profitieren, ohne selbst die Explorationskosten zu finanzieren.
Wird eine Mine erweitert, verlängert sich ihre Lebensdauer oder werden zusätzliche wirtschaftlich abbaubare Ressourcen entdeckt, kann der Wert der entsprechenden Royalty erheblich steigen.
Natürlich ist dieses Modell nicht risikofrei. Produktionsausfälle, sinkende Metallpreise, rechtliche Streitigkeiten oder wirtschaftliche Schwierigkeiten der Minenbetreiber können auch Royalty-Gesellschaften treffen. Dennoch bietet die Kombination aus vergleichsweise niedrigen laufenden Kosten, langfristigen Einnahmeansprüchen und Beteiligungen an mehreren Projekten ein attraktives Chancen-Risiko-Profil.
Warum der Royalty-Sektor für langfristig orientierte Anleger besonders interessant ist
Namen wie Franco-Nevada, Wheaton Precious Metals oder Royal Gold haben das Royalty- und Streaming-Modell international bekannt gemacht. Sie zeigen, wie aus einem Portfolio langfristiger Förder- und Umsatzbeteiligungen milliardenschwere Unternehmen entstehen können.
Ihr Erfolg verdeutlicht einen wichtigen Zusammenhang: Wer die richtigen Beteiligungen an wirtschaftlich attraktiven Rohstoffprojekten frühzeitig sichert, kann über viele Jahre von deren Wertschöpfung profitieren.
Gerade für langfristig orientierte Anleger ist dieser Gedanke faszinierend. Schließlich geht es nicht ausschließlich darum, auf den nächsten Kurssprung bei Gold oder Silber zu spekulieren. Vielmehr besteht die Möglichkeit, sich an einem Geschäftsmodell zu beteiligen, dessen Einnahmen mit steigenden Rohstoffpreisen, zunehmender Produktion und neuen Minenentwicklungen wachsen können.
Hinzu kommt die Möglichkeit einer breiten Diversifikation. Ein einzelnes Royalty-Unternehmen kann an zahlreichen Minen und Entwicklungsprojekten in unterschiedlichen Ländern beteiligt sein. Dadurch lässt sich die Abhängigkeit von einem einzelnen Projekt zumindest teilweise reduzieren.
Die entscheidende Frage für Anleger lautet daher nicht nur, welche Bergbaugesellschaft künftig die meisten Unzen fördern wird. Sie lautet vielmehr: Wer profitiert von dieser Förderung besonders effizient, mit attraktiven Margen und möglichst geringem eigenem Kapitaleinsatz?
OR Royalties: Ein etabliertes Geschäftsmodell mit zusätzlicher Wachstumsfantasie
Genau an dieser Stelle rückt ein Unternehmen in den Mittelpunkt, dass die Stärken des Royalty-Geschäftsmodells mit einem umfangreichen Portfolio und langfristigen Wachstumsperspektiven verbindet: OR Royalties Inc. (ISIN CA68827L1XXX WKN A115K2)
Anzeige - Interessenkonflikte und Disclaimer am Ende beachten -
Advertorial/Werbung: Auftraggeber: OR Royalties Inc. (ISIN CA68827L1XXX WKN A115K2)
Die ehemals unter dem Namen Osisko Gold Royalties bekannte Gesellschaft konzentriert sich auf Edelmetall-Royalties und Streaming-Vereinbarungen. Das Unternehmen verfügt inzwischen über mehr als 200 Royalty-, Streaming- und vergleichbare Beteiligungen. Ein besonderer Schwerpunkt liegt auf etablierten Bergbauregionen wie Kanada, den USA und Australien.
Zu den wichtigsten Beteiligungen gehört der Canadian-Malartic-Komplex in Québec, eine der bedeutendsten Goldminen Kanadas, die von Agnico Eagle betrieben wird. Hier verfügt OR Royalties über umfangreiche, vertraglich abgesicherte Förderabgaben.
Bereits heute generiert das Unternehmen erhebliche Einnahmen aus seinen Beteiligungen. Im dritten Quartal 2026 erzielte OR Royalties nach vorläufigen Angaben rund 90,2 Millionen US-Dollar Umsatz aus Royalties und Streams und eine Cash-Marge von etwa 96,8 Prozent vor Abschreibungen und weiteren Unternehmenskosten.
Diese Zahlen verdeutlichen eindrucksvoll, weshalb das Geschäftsmodell für Anleger so interessant sein kann.
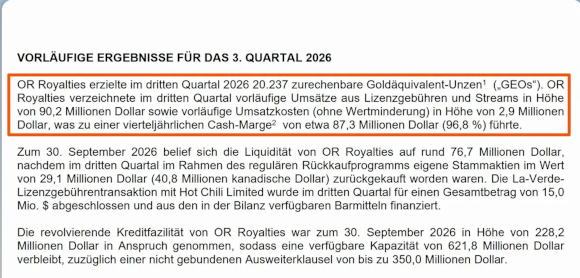
Die vorläufigen Quartalszahlen zeigen die hohe Cash Marge von OR Royalties. Quelle: Pressemittelung
Doch mindestens ebenso spannend wie die bereits vorhandenen Einnahmequellen ist die zukünftige Entwicklung. Denn zahlreiche Beteiligungen des Unternehmens befinden sich an Minen, die ihre Produktion ausbauen könnten, sowie an Projekten, deren kommerzielle Förderung erst in den kommenden Jahren beginnen soll.
Damit vereint OR Royalties zwei Eigenschaften, die Anleger im Rohstoffsektor besonders schätzen: bereits vorhandene Cashflows und zusätzliche Wachstumsperspektiven.
Rückkäufe und Finanzierungsspielraum: Die nächste Chance kann kommen
OR Royalties hat im Quartal nicht nur Einnahmen erzielt, sondern auch eigene Aktien zurückgekauft. Im Rahmen des regulären Rückkaufprogramms wurden Stammaktien im Wert von 29,1 Millionen US-Dollar erworben.
Nach diesen Rückkäufen belief sich die Liquidität zum 30. September 2026 auf rund 76,7 Millionen US-Dollar. Hinzu kommt der Spielraum aus der revolvierenden Kreditfazilität:
- 228,2 Millionen US-Dollar waren zum Quartalsende in Anspruch genommen.
- 621,8 Millionen US-Dollar standen innerhalb der Kreditfazilität noch zur Verfügung.
- Zusätzlich besteht eine nicht zugesagte Erweiterungsoption von bis zu 350 Millionen US-Dollar.
Genau hier wird aus einer starken Quartalszahl eine spannende Perspektive. OR Royalties verfügt über finanziellen Handlungsspielraum, um weitere Royalty-Transaktionen zu verfolgen.
Die Erweiterungsoption ist dabei ausdrücklich keine bereits fest zugesagte Finanzierung. Und ein neuer Deal ist noch nicht angekündigt. Aber die Ausgangslage ist klar: Das Unternehmen hat Spielraum, um bei passenden Gelegenheiten aktiv zu werden.
Für Investoren, die vom langfristigen Potenzial steigender Edelmetallpreise profitieren möchten, ohne sich ausschließlich den operativen Risiken einzelner Minengesellschaften auszusetzen, verdient OR Royalties deshalb eine genauere Betrachtung.
Wie attraktiv das bestehende Portfolio tatsächlich ist, welche Projekte künftig zusätzliche Einnahmen liefern könnten und wo die größten Werttreiber liegen, werden wir im Folgenden näher beleuchten.
50% Wachstum bis 2030: Hier sollen die zusätzlichen Unzen herkommen
Die nächste Größenordnung ist klar benannt: 120.000 bis 135.000 GEOs im Jahr 2030. Gegenüber der für 2026 genannten Bandbreite entspricht das einem Zuwachs von ungefähr 50%.
Das Entscheidende: Für diesen bestehenden Wachstumsausblick soll OR Royalties kein zusätzliches, bedingtes Kapital bereitstellen müssen. Die Entwicklung hängt vielmehr an bereits vorhandenen Beteiligungen, dem Hochlauf neuer Projekte und Erweiterungen bestehender Minen.
Das Unternehmen verweist dabei auf mehrere konkrete Wachstumstreiber:
- Windfall in Québec: Das von Gold Fields entwickelte Projekt soll bis 2030 zum GEO-Aufkommen beitragen. Das Unternehmen zählt es zu den vollständig finanzierten und genehmigten Entwicklungsprojekten.
- Namdini in Ghana: OR Royalties erhöhte seine Royalty gegen eine Zahlung von 103,5 Mio. US-Dollar von 1% auf 2%. Der von Shandong Gold betriebene Standort soll ebenfalls zum Wachstum beitragen.
- Dalgaranga in Westaustralien: Der Standort gehört zu den neu hinzukommenden Beiträgen im Portfolio.
- Island Gold in Ontario: Die von Alamos Gold betriebene Mine durchläuft eine erhebliche Erweiterung, von der auch OR Royalties profitieren soll.
Hier wird die Logik besonders greifbar: Wachstum muss nicht ausschließlich durch immer neue Käufe entstehen. Es kann auch aus Rechten kommen, die bereits im Portfolio liegen - wenn die zugrunde liegenden Minen größer werden oder erstmals produzieren.
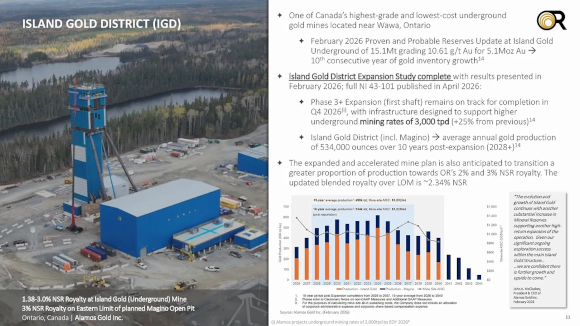
Island Gold gehört zu den bestehenden Beteiligungen, deren Ausbau zusätzliche Beiträge ermöglichen soll.
Das macht den Ausblick so reizvoll. Mehrere Entwicklungen sollen ineinandergreifen, statt dass alles von einem einzigen neuen Projekt abhängt. Eine Garantie ist das nicht. Aber es ist eine deutlich konkretere Grundlage als eine Wachstumsankündigung ohne benannte Treiber.
Canadian Malartic: Ein ernster Rückschlag - aber kein Bruch der langfristigen Planung
Natürlich gibt es auch die andere Seite. Canadian Malartic ist der größte Umsatzträger im Portfolio; im Gespräch wird sein Beitrag mit ungefähr einem Drittel der Erlöse eingeordnet. Entsprechend aufmerksam muss jede operative Störung an diesem Standort betrachtet werden.
Im Juli kam es an der Nordwand des Barnat-Tagebaus zu einer Gesteinsbewegung. Rund eine Million Tonnen Material bewegten sich. Nach Das Unternehmens Angaben wurde niemand verletzt: Das Überwachungssystem des Betreibers Agnico Eagle hatte die Wand beobachtet, und der Abbau im betroffenen Bereich war vorsorglich bereits eingestellt worden.
Die Sicherheitssysteme erfüllten damit ihren Zweck. Die wirtschaftlichen Folgen bleiben dennoch real.
Das bewegte Material soll liegen bleiben. Für das dritte Quartal waren Arbeiten an Sicherheitswällen und Zufahrtswegen vorgesehen; die Wiederaufnahme des Abbaus im betroffenen Bereich wurde für das vierte Quartal erwartet.
Welche Mengen für OR Royalties vorerst fehlen könnten
Nach der im Gespräch dargestellten Einschätzung waren rund 370.000 Unzen Gold der Mine über die folgenden drei Jahre zunächst nicht zugänglich. Auf die Royalty-Beteiligung von OR Royalties übertragen, nannte Das Unternehmen folgende mögliche Minderbeiträge:
- 2026: ungefähr 3.500 Unzen weniger.
- 2027: bis zu 7.500 Unzen weniger.
- 2028: ebenfalls bis zu 7.500 Unzen weniger.
Zusammen wären das rund 18.500 Unzen über drei Jahre. Diese Einschätzung berücksichtigt noch keine möglichen Maßnahmen von Agnico Eagle, um betroffene Mengen wieder zugänglich zu machen.
Das Unternehmen betrachtet sie deshalb als zeitlich verschobene und nicht zwangsläufig endgültig verlorene Unzen. Ob und wann sie tatsächlich gewonnen werden können, muss sich aber erst zeigen. Ein weiteres Update des Betreibers wurde für November angekündigt.
Die für Anleger entscheidende Einordnung lautet: Sowohl die Jahresprognose 2026 als auch der Ausblick für 2030 blieben unverändert. Der Barnat-Tagebau sollte ohnehin bis 2028 oder spätestens 2029 ausgefördert sein. Sein kurzfristiges Problem verändert deshalb nach Darstellung des Managements nicht die Grundlage der 2030er-Planung.
Odyssey soll die nächste Phase tragen
Die Zukunft von Canadian Malartic liegt im Untertageprojekt Odyssey. Und dort gab es erfreuliche Fortschritte: einen neuen Quartalsrekord bei der Produktion und den Abschluss der ersten Phase des Schachtabteufens im Juli. Der Produktionsbeginn über den ersten Schacht war weiterhin für das zweite Quartal 2027 vorgesehen.
Zusätzlich belastete im berichteten Quartal ein 16-tägiger Stillstand der Aufbereitungsanlage die Zahlen von Agnico Eagle und OR Royalties. Auch dieser Effekt gehört zur vollständigen Einordnung.
Langfristig erwartet das Unternehmen für Canadian Malartic bis 2030 zunächst einen ungefähr stabilen Beitrag. Größere zusätzliche Impulse sieht er eher in den 2030er-Jahren, unter anderem im Zusammenhang mit einem zweiten Schacht und regionalen Untersuchungen.
Damit ergibt sich ein spannender Effekt: Wenn das übrige Portfolio wie geplant wächst, nimmt die relative Abhängigkeit von Canadian Malartic ab. Das Unternehmen beziffert den Anteil am Nettovermögenswert zum Gesprächszeitpunkt auf etwa 25 bis 30% - eine andere Größe als der Umsatzanteil, aber ebenfalls ein Hinweis auf die Bedeutung dieses Kernprojekts.
435 Mio. US-Dollar investiert: Warum OR Royalties erst wartete - und dann zugriff
Wachstum lässt sich kaufen. Wertsteigerung nicht automatisch.
Diese Unterscheidung erklärt den auffälligen Kontrast zwischen 2025 und 2026. Nach Das Unternehmens Angaben wurden 2025 im Sektor Transaktionen über insgesamt 9,2 Mrd. US-Dollar abgeschlossen. OR Royalties beteiligte sich daran mit lediglich rund 25 Mio. US-Dollar.
Nicht aus mangelndem Interesse. Sondern weil das Management die Bewertungen vielfach für zu hoch hielt. Hinzu kamen unbesicherte Geschäfte, während das Unternehmen der Absicherung solcher Instrumente ausdrücklich Bedeutung beimisst.
2026 änderte sich das Bild. OR Royalties setzte nach Darstellung des CEO rund 435 Mio. US-Dollar ein. Viele Abschlüsse kamen in den ersten beiden Quartalen zustande. Dahinter standen allerdings keine spontanen Entscheidungen: An mehreren Transaktionen hatte das Team bereits zwölf bis 18 Monate gearbeitet.
Zwei Geschäfte erhöhten bestehende Royalty-Positionen. Dazu gehörte Namdini in Ghana, wo OR Royalties seine Beteiligung verdoppelte. Hinzu kamen ein Royalty-Portfolio von Gold Fields und eine Transaktion mit Canadian Copper im kanadischen Bathurst-Bergbaudistrikt.
Doch auf die Frage, welche Akquisition der Markt womöglich noch am wenigsten würdigt, hebt Das Unternehmen einen anderen Namen hervor: Spring Valley.
Spring Valley: Der zusätzliche Wachstumstreiber außerhalb des bisherigen Ausblicks
Jetzt wird es besonders interessant. Spring Valley liegt in Nevada und war nach Das Unternehmens Angaben vollständig genehmigt, vollständig finanziert und bereits im Bau.
OR Royalties besaß auf dem Großteil der betreffenden Claims bereits eine 3-prozentige NSR-Royalty, also eine vertragliche Beteiligung am Netto-Schmelzerlös. Durch die neue Transaktion erhöhte das Unternehmen diesen Satz auf 6%. Der Kaufpreis betrug 167 Mio. US-Dollar.
Eine Verdopplung der Royalty auf einem bereits bekannten Projekt. Das ist die eine Seite. Die andere ist die Finanzierung des Minenbaus: Wheaton Precious Metals stellte dafür nach Darstellung des CEO über einen Stream die erforderliche Finanzierung bereit. Das Unternehmen wertet die Beteiligung des großen Branchenkollegen als zusätzliches positives Signal.
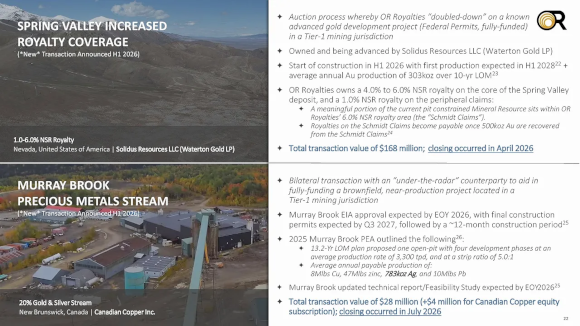
Spring Valley und Murray Brook sollen erstmals in den nächsten aktualisierten Fünfjahresausblick einfließen.
Der entscheidende Punkt ist jedoch dieser: Spring Valley ist in der bisherigen 2030er-Prognose noch nicht enthalten. Die Transaktion wurde erst nach Veröffentlichung des Ausblicks bekannt gegeben. Die vor 2030 erwarteten GEO-Beiträge wären damit zusätzliche Mengen gegenüber der bestehenden Planung.
Das ist kein Freibrief, selbst eine höhere Prognose auszurechnen. Dafür fehlen die konkreten Beiträge und ihre zeitliche Verteilung. Aber es erklärt, warum die nächste offizielle Aktualisierung so viel Aufmerksamkeit verdient: Sie soll erstmals einen wichtigen neuen Wachstumstreiber berücksichtigen.
Auch bei der Rendite der Zukäufe zieht Das Unternehmen eine klare Grenze. Auf Basis der von ihm angeführten Analystenbewertungen liegen die internen Renditen der 2026 abgeschlossenen Geschäfte zwischen ungefähr 7 und 24%. Bei manchen 2025 beobachteten Transaktionen hätten sie zu damaligen Spotpreisen lediglich im sehr niedrigen einstelligen Bereich gelegen.
Diese internen Projektrenditen sind keine versprochenen Aktienrenditen. Sie zeigen vielmehr, wie das Management seine Investitionsentscheidungen bewertet. Die Leitlinie bleibt: Ein Geschäft muss mehr erwirtschaften als die eigenen Kapitalkosten. Sonst wächst zwar womöglich das Portfolio - aber nicht der Wert für den Aktionär.
Kupfer eröffnet Chancen - der Fokus bleibt auf Gold und Silber
Wer bei Canadian Copper einen strategischen Schwenk zum Industriemetall vermutet, bekommt von Das Unternehmen eine klare Antwort: OR Royalties bleibt ein Edelmetall-Royalty- und Streaming-Unternehmen.
Nach seiner Einordnung entfallen rund 96% des Umsatzmixes auf Gold und Silber. Kupfergelegenheiten werden geprüft, doch eine grundlegende Veränderung dieses Schwerpunkts ist nicht beabsichtigt.
Die eigentliche Chance liegt woanders. Große Kupferminen fördern häufig auch Gold und Silber als Nebenprodukte. Diese Edelmetallströme können für Royalty- und Streaming-Unternehmen interessant sein, ohne dass diese selbst zu primären Kupferinvestoren werden.
Als Beispiel nennt Das Unternehmen einen Silberstream, den BHP für 4,3 Mrd. US-Dollar an Wheaton Precious Metals verkaufte. Er bezeichnet das Geschäft als bis dahin größte Streaming-Transaktion.
Warum ist das so bedeutsam? Weil hier kein finanzschwacher Entwickler eine letzte Finanzierungsmöglichkeit suchte. Nach Das Unternehmens Argumentation entschied sich vielmehr einer der größten Bergbaukonzerne bewusst dafür, einen Edelmetall-Nebenproduktstrom zu monetarisieren.
Für den Sektor könnte das neue Türen öffnen. Große, diversifizierte Kupferproduzenten prüfen solche Finanzierungen inzwischen verstärkt. Das Unternehmen spricht von Edelmetallgelegenheiten in Milliardenhöhe, mit denen sich die fünf großen Royalty-Unternehmen einschließlich OR Royalties beschäftigen.
Mehr Zugang zu Gold und Silber - gerade durch den Kupfersektor. Das ist die spannende Verbindung. Nicht der Abschied vom Edelmetallfokus, sondern eine mögliche Erweiterung des Angebots an passenden Geschäften.
Dividenden und Rückkäufe: Entscheidend bleibt der Wert je Aktie
Was geschieht mit dem erwirtschafteten Kapital? Für das Unternehmen hat die Antwort eine klare Reihenfolge: Zunächst kommen wertsteigernde Transaktionen infrage, die Nettovermögenswert und Cashflow je Aktie erhöhen. Dazu treten Dividenden und gezielte Aktienrückkäufe.
Seit seinem Amtsantritt als CEO wurde die Dividende nach seinen Angaben zunächst um 6%, dann um 18,2% und zuletzt erneut um 18,2% angehoben. Die im Gespräch genannte Quartalsdividende beträgt 6,5 US-Cent je Aktie.
Das Unternehmen begründet diese Entwicklung mit dem Vertrauen in die Beständigkeit und Vorhersehbarkeit der Cashflows. Für Aktionäre verbindet sich damit die Wachstumsperspektive mit laufenden Ausschüttungen.
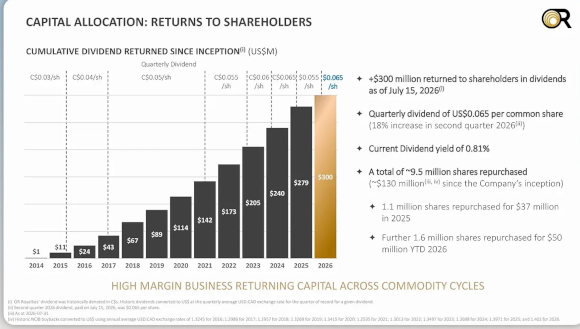
Kapitalrückflüsse ergänzen die Investitionen in neue Royaltys und Streams.
Besonders aufschlussreich ist der Umgang mit dem Kursrückgang nach den Nachrichten zu Canadian Malartic. Das Management hielt die Marktreaktion für überzogen und kaufte gut eine Million eigene Aktien zurück. Das Unternehmen nennt einen Rückkaufkurs von rund 40,50 kanadischen Dollar und einen Gesamtaufwand von knapp 30 Mio. US-Dollar.
Zum Gesprächszeitpunkt lag die Aktie nach seinen Angaben wieder über 46 kanadischen Dollar. Das ist eine historische Momentaufnahme, kein aktueller Kurs und kein Beweis dafür, dass jede künftige Rückkaufentscheidung erfolgreich sein wird.
Die dahinterstehende Strategie ist dennoch klar: Wenn das Management die eigene Aktie als unterbewertet betrachtet, kann der Rückkauf eine Alternative zum Erwerb weiterer Royaltys sein. Nicht Wachstum um jeden Preis. Sondern der aus Sicht des Unternehmens attraktivste Einsatz jedes verfügbaren Dollars.
Ein konkreter Vorrang der Schuldentilgung wurde im Gespräch dagegen nicht formuliert. Die ausführlich erläuterten Schwerpunkte lagen auf wertsteigernden Zukäufen, Dividenden und opportunistischen Rückkäufen.
Die nächsten Meilensteine: Wo die Wachstumsstory überprüfbar wird
Eine gute Perspektive gewinnt an Substanz, wenn sie sich an konkreten Fortschritten messen lässt. Für die auf das Gespräch folgenden Monate nennt Das Unternehmen mehrere solche Prüfsteine.
CSA in Australien: Für den von Harmony betriebenen Standort wurde eine neue Prognose für das Geschäftsjahr 2027 erwartet. Dazu sollten eine aktualisierte Ressourcenschätzung und ein überarbeiteter Minenlebensdauerplan kommen. Harmony hat seinen Geschäftsjahresabschluss zum 30. Juni; CSA bezeichnet Das Unternehmen als drittwichtigstes Projekt im OR-Portfolio.
Amulsar in Armenien: Der erste Goldausstoß wurde für Mitte September erwartet. Der Stream von OR Royalties soll ab der ersten Produktion auflaufen.
Canadian Malartic: Für November stand ein Update zum weiteren Entwicklungspfad in Richtung einer Jahresproduktion von einer Million Unzen auf der Agenda. Diese Größenordnung betrifft den Minenkomplex, nicht die OR Royalties zurechenbaren GEOs.
Cuiú Cuiú in Brasilien: Die Inbetriebnahme des Projekts von Cabral Gold wurde für das vierte Quartal erwartet. Damit sollte das 24. produzierende Projekt zum Portfolio beitragen.
Der nächste Fünfjahresausblick im Februar: Hier sollen erstmals Spring Valley, Murray Brook aus der Transaktion mit Canadian Copper sowie weitere Ergebnisse der jüngsten Geschäftsentwicklung berücksichtigt werden, die bislang nicht in den bestehenden Zahlen enthalten sind.
Genau darin liegt die Spannung der kommenden Phase: Neue Projekte sollen nicht länger nur Namen in einer Entwicklungsplanung sein. Sie sollen zu messbaren Beiträgen werden.
Fazit: Eine starke Basis - mit zusätzlichem Potenzial in der Pipeline
OR Royalties Inc. (ISIN CA68827L1XXX WKN A115K2) verbindet drei Elemente, die zusammen eine ausgesprochen interessante Ausgangslage schaffen: hohe laufende Cash-Margen, einen konkret unterlegten Wachstumsausblick und neue Beteiligungen, deren Beiträge teilweise noch außerhalb der bestehenden Prognose liegen.
Besonders reizvoll ist, dass die angestrebten rund 50% mehr GEOs bis 2030 nach Darstellung des Managements bereits aus dem vorhandenen Portfolio kommen sollen. Spring Valley könnte darüber hinaus zusätzliche Impulse liefern. Dividenden und gezielte Rückkäufe ergänzen diesen Ansatz.
Doch die Ereignisse bei Barnat zeigen ebenso deutlich: Ein Royalty-Modell beseitigt Minenrisiken nicht. Es bleibt von der Leistung der Betreiber, Projektzeitplänen und der tatsächlichen Produktion abhängig. Auch attraktive interne Renditeberechnungen ersetzen keine erfolgreiche Umsetzung.
Die zentrale Frage lautet deshalb nicht nur, ob OR Royalties größer wird. Sondern ob aus mehr Projekten auch mehr Wert und mehr Cashflow je Aktie entstehen. Genau darauf richtet das Unternehmen seine Strategie aus. Gelingt die Umsetzung der angekündigten Meilensteine, könnte aus der bereits starken Ertragsbasis eine noch breitere Wachstumsgeschichte werden.
Wir wünschen Ihnen viel Erfolg bei all Ihren Investitionen und verbleiben mit spekulativen Grüßen aus der Mining-Investor Redaktion
Auf der Unternehmenswebsite finden Sie Präsentationen, Projektinformationen und Kontaktmöglichkeiten für Ihre Fragen an das Management.
DISCLAIMER UND PFLICHTANGABEN
1. Herausgeber, Verfasser und Charakter der Veröffentlichung
Dieser Werbeartikel über OR Royalties wurde vom Direktor der Orange Unicorn Europe Ltd. am 19. Oktober 2026 um 13:05 Uhr erstellt. Zeitpunkt der Verbreitung 19. Oktober 2026 16:00 Uhr.
Die Tätigkeit des Herausgebers ist gemäß § 86 WpHG bei der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) angezeigt. Die angezeigten Verbreitungswege umfassen: E-Mail-Newsletter, Bannerwerbung, Adwerbung auf Webseiten von Drittanbietern. Die Anzeige stellt keine Prüfung, Billigung oder Empfehlung dieser Veröffentlichung oder des beworbenen Wertpapiers durch die BaFin, der British Columbia Securities Commission (BCSC) oder eine andere Behörde dar.
Es handelt sich um eine bezahlte Werbung. Die Veröffentlichung ist eine Werbemitteilung und keine Finanzanalyse im Sinne der einschlägigen aufsichtsrechtlichen Vorgaben. Sie ist nicht mit einer professionellen Finanzanalyse gleichzusetzen und genügt nicht den gesetzlichen Anforderungen an die Unabhängigkeit von Finanzanalysen. Die Vorschriften über Insiderhandel, Marktmanipulation sowie gesetzliche, vertragliche oder interne Handelsbeschränkungen bleiben unberührt.
2. Vergütung und Auftraggeber
Für die werbliche Berichterstattung über die OR Royalties wurden Herausgeber, Verfasser und Vermittler entgeltlich bar vergütet.
Auftraggeber und Zahlender ist die Swiss Resource Capital AG. Die Vergütung ist erfolgsunabhängig und nicht an die Kursentwicklung des besprochenen Wertpapiers gekoppelt.
Herausgeber und Verfasser werden im Zusammenhang mit Veröffentlichungen allgemein für Dritte tätig und erhalten von diesen Entgelte für Veröffentlichungen. Hieraus kann sich ein Interessenkonflikt ergeben, auf den hiermit ausdrücklich hingewiesen wird.
Hierdurch besteht konkret und eindeutig ein Interessenkonflikt.
3. Offenlegung der eigenen Positionen und Interessenkonflikte
Die nachfolgenden Angaben werden in konkreten Zahlen offengelegt, damit der Leser das tatsächliche Ausmaß des wirtschaftlichen Eigeninteresses der Beteiligten erkennen kann.
Der Herausgeber Orange Unicorn Ltd. hält zum Stand 19. Oktober 2026, 09:00 Uhr insgesamt 0 Aktien OR Royalties. Dies entspricht auf Grundlage der zum 19. Oktober 2026 ausgegebenen Aktien einem Anteil von rund 0% des ausgegebenen Aktienkapitals.
Soweit Herausgeber, Verfasser oder Vermittler Aktien des beworbenen Unternehmens halten, können sie diese - vorbehaltlich gesetzlicher, vertraglicher und interner Handelsbeschränkungen - auch nach dieser Veröffentlichung ganz oder teilweise veräußern und dadurch von einer erhöhten Handelsliquidität oder höheren Kursen profitieren. Die Verbote des Insiderhandels und der Marktmanipulation bleiben unberührt.
Hierdurch besteht konkret und eindeutig ein Interessenkonflikt.
Sofern Herausgeber, Vermittler und Verfasser oder Vermittler Aktienpositionen an den beworbenen Unternehmen halten, haben diese allerdings zugesichert innerhalb von 4 Wochen nach Veröffentlichung (Datum und Uhrzeit siehe unter Punkt 1) dieser Werbeveröffentlichung keine Aktienpositionen zu verkaufen oder Warrants auszuüben.
Die individuelle Offenlegung zu Wertpapierbeteiligungen des Herausgebers, der Verfasser und der Vermittler sowie zur Vergütung durch das mit der Veröffentlichung im Zusammenhang stehende Unternehmen oder durch Dritte wird zu Beginn der jeweiligen Veröffentlichung klar und hervorgehoben ausgewiesen.
Die Angaben beziehen sich ausschließlich auf den genannten Stichtag. Vor jeder erneuten oder aktualisierten Verbreitung wird geprüft, ob die Angaben weiterhin richtig und vollständig sind; bei wesentlichen Änderungen wird eine aktualisierte Fassung dieses Disclaimers bereitgestellt.
4. Keine individuelle Anlageberatung
Sämtliche Veröffentlichungen - also Berichte, Darstellungen, Mitteilungen sowie Beiträge ("Veröffentlichungen") - stellen keine auf die persönlichen Verhältnisse des Lesers bezogene Anlageberatung und keine Anlagevermittlung dar. Sie können aufgrund ihres konkreten Inhalts jedoch eine Anlageempfehlung im Sinne der Marktmissbrauchsverordnung darstellen; die hierfür geltenden Transparenz- und Offenlegungspflichten bleiben unberührt. Sie geben die Meinung des Herausgebers beziehungsweise der für ihn tätigen Verfasser wieder.
Herausgeber und Verfasser sind keine professionellen Anlage- beziehungsweise Investitionsberater. Es wird ausschließlich eine Marketing- und Werbedienstleistung erbracht; eine Einbindung in das Management oder in Geschäftsentscheidungen des besprochenen Unternehmens besteht nicht.
5. Risikohinweis
Jedes Investment in die hier vorgestellten Finanzinstrumente - Aktien, Anleihen, Derivate auf Wertpapiere und vergleichbare Instrumente (zusammen "Finanzinstrumente") - ist mit Chancen, aber auch mit erheblichen Risiken bis hin zum Totalverlust des eingesetzten Kapitals verbunden. Dies gilt in besonderem Maße für die hier behandelten Werte aus dem Small- und Micro-Cap-Bereich, die sich ausschließlich für spekulative und risikobewusste Anleger eignen.
Kauf- und Verkaufsaufträge sollten zum eigenen Schutz stets limitiert werden. Jeder Anleger handelt auf eigenes Risiko und sollte vor einer Anlageentscheidung eine eigene Prüfung sowie gegebenenfalls eine unabhängige Beratung vornehmen.
6. Kursangaben, Quellen und Aktualisierung
Die in den Veröffentlichungen angegebenen Preise und Kurse zu besprochenen Finanzinstrumenten sind, soweit nicht näher erläutert, Tagesschlusskurse des zurückliegenden Börsentages oder aktuellere Kurse vor der jeweiligen Veröffentlichung. Datum, Uhrzeit und Handelsplatz des jeweils verwendeten Kurses werden in der jeweiligen Veröffentlichung angegeben.
Alle Informationen und Daten stammen aus Quellen, die der Herausgeber beziehungsweise der Verfasser zum Zeitpunkt der Erstellung für zuverlässig und vertrauenswürdig hält. Herausgeber und Verfasser haben größtmögliche Sorgfalt darauf verwandt sicherzustellen, dass die verwendeten und zugrunde liegenden Daten und Tatsachen vollständig und zutreffend sowie die herangezogenen Einschätzungen und aufgestellten Prognosen realistisch und nachvollziehbar sind. Tatsachen werden von Einschätzungen, Prognosen und Meinungen klar getrennt. Die wesentlichen Informationsquellen sowie bei Prognosen und Kurszielen die wesentlichen Annahmen und Bewertungsmethoden werden in der jeweiligen Veröffentlichung konkret bezeichnet.
Eine Gewähr für Aktualität, Richtigkeit, Vollständigkeit oder sonstige Qualität wird, soweit gesetzlich zulässig, nicht übernommen. Für abgeschlossene Veröffentlichungen besteht keine laufende Aktualisierungspflicht. Vor jeder erneuten oder aktualisierten Verbreitung wird geprüft, ob die Angaben weiterhin aktuell, richtig und vollständig sind.
7. Einsatz künstlicher Intelligenz
Bei der Erstellung dieser Veröffentlichung können Systeme der künstlichen Intelligenz unterstützend eingesetzt worden sein, etwa zur Recherche, Strukturierung, sprachlichen Überarbeitung oder Übersetzung von Textbestandteilen.
Sämtliche Textinhalte werden vor der Veröffentlichung durch den Verfasser inhaltlich geprüft. Der Herausgeber übernimmt die redaktionelle Verantwortung für die veröffentlichten Inhalte. Eine ungeprüfte Veröffentlichung vollständig maschinell erzeugter Texte findet nicht statt. Bild- und Grafikelemente dieser Veröffentlichung - insbesondere Titel- und Teaserbilder, Symbolbilder sowie schematische Darstellungen - können ganz oder teilweise mit Hilfe künstlicher Intelligenz erzeugt oder bearbeitet worden sein. KI-generierte oder -bearbeitete Bild- und Grafikelemente werden unmittelbar als solche gekennzeichnet. Solche Elemente dienen ausschließlich der Illustration. Sie zeigen keine realen Betriebsstätten, Projektgebiete, Anlagen, Bohrkerne, Produkte oder Personen des besprochenen Unternehmens und lassen keine Rückschlüsse auf dessen tatsächliche Vermögenswerte oder deren Zustand zu. Maßgeblich sind allein die vom besprochenen Unternehmen veröffentlichten Angaben und Originalunterlagen.
Charts, Kursdarstellungen und Tabellen mit Unternehmens- oder Marktdaten beruhen auf den in Ziffer 6 genannten Quellen und werden nicht durch KI generiert, können aber zur Visualisierung mittels KI graphisch dargestellt werden.
8. Haftungsausschluss
Die Haftung des Herausgebers und der Verfasser richtet sich nach den gesetzlichen Bestimmungen.
Herausgeber und Verfasser übernehmen insbesondere keine Gewähr dafür, dass aufgrund des Erwerbs der besprochenen Finanzinstrumente Gewinne erzielt oder bestimmte Kursziele erreicht werden.
9. Inhalte Dritter
Die auf den Internetseiten des Herausgebers wiedergegebenen Informationen und Meinungen Dritter, insbesondere in Chats, Kommentaren und Foren, geben nicht die Meinung des Herausgebers wieder. Der Herausgeber übernimmt insoweit keine Gewähr für Aktualität, Korrektheit, Vollständigkeit oder Qualität dieser Informationen.
10. Urheberrecht
Die Urheberrechte der einzelnen Beiträge und Artikel liegen beim Herausgeber beziehungsweise beim jeweiligen Autor. Nachdruck, kommerzielle Weiterverbreitung sowie die Aufnahme in kommerzielle Datenbanken sind nur mit ausdrücklicher schriftlicher Genehmigung des Herausgebers beziehungsweise des jeweiligen Autors zulässig.
Die Nutzung der Veröffentlichungen ist nur zu privaten Zwecken erlaubt; eine professionelle Verwertung ist entgeltpflichtig und bedarf der vorherigen schriftlichen Zustimmung des Herausgebers.
11. Verbreitungsbeschränkungen
Veröffentlichungen dürfen weder direkt noch indirekt in die Vereinigten Staaten von Amerika, nach Kanada, Großbritannien, Japan oder Australien beziehungsweise an Personen mit Wohnsitz oder Sitz in diesen Staaten übermittelt oder dort verbreitet werden. Die Veröffentlichungen richten sich ausschließlich an Personen mit Wohnsitz in Deutschland, Österreich und der Schweiz.
12. Impressum
Angaben gemäß § 5 DDG:
Orange Unicorn Europe Ltd.
Unit 620 Initial Business Centre, Wilson Business Park
Manchester, Vereinigtes Königreich, M40 8WN
Telefon: +44 (0)161 768 0646
E-Mail: info [at] mining-investor.com
Register: Companies House, England and Wales
Registernummer: 17502850
Vertreten durch: Frank Fladenhofer, Direktor Anzeige nach § 86 WpHG bei der BaFin
Soweit journalistisch-redaktionell gestaltete Inhalte angeboten werden, verantwortlich gemäß § 18 Abs. 2 MStV: Frank Fladenhofer
Enthaltene Werte: US7802871084,CA3518581051,XD0002747XXX,XD0002746XXX,CA9628791027,CA68390D1069
Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals führen können. Die Informationen ersetzen keine, auf die individuellen Bedürfnisse ausgerichtete, fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. ABC New Media hat auf die veröffentlichten Inhalte keinerlei Einfluss und vor Veröffentlichung der Beiträge keine Kenntnis über Inhalt und Gegenstand dieser. Die Veröffentlichung der namentlich gekennzeichneten Beiträge erfolgt eigenverantwortlich durch Autoren wie z.B. Gastkommentatoren, Nachrichtenagenturen, Unternehmen. Infolgedessen können die Inhalte der Beiträge auch nicht von Anlageinteressen von ABC New Media und / oder seinen Mitarbeitern oder Organen bestimmt sein. Die Gastkommentatoren, Nachrichtenagenturen, Unternehmen gehören nicht der Redaktion von ABC New Media an. Ihre Meinungen spiegeln nicht notwendigerweise die Meinungen und Auffassungen von ABC New Media und deren Mitarbeiter wider. (Ausführlicher Disclaimer)