© Foto: FRANK MERIÑO auf Pexels (Symbolbild)
Moderna stürzt an der NASDAQ um fast 20 Prozent ab und BioNTech? Verliert nur knapp 1 - 2 Prozent. Warum bleibt der Mainzer Biotechwert so gelassen? Weil bei ihm gerade vieles gut läuft und einiges noch zusammenkommen könnte. Ein neuer Gilead-Deal, 16 Beiträge auf dem ESMO-Kongress und über 16 Milliarden Euro in der Kasse, hinzu kommt ein Chartbild, das an einer wichtigen Marke bzw. Zone "wartet". Hält dies, ist der Weg Richtung 120 US-Dollar frei. Wir zeigen Ihnen nachfolgend, worauf es jetzt ankommt.
Moderna bricht ein, BioNTech bleibt gelassen
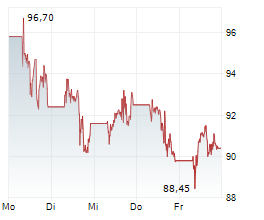
Der vergangene Donnerstag war ein harter Tag für die Branche. Moderna rutschte an der NASDAQ um fast 20 Prozent ab, nachdem Daten zum Melanom-Impfstoff früher als geplant durchgesickert waren. Die Analysten hatten mehr erwartet. BioNTech gab nur 1 - 2 Prozent nach und schloss bei etwa 90 US-Dollar. Die Anleger scheinen also zu verstehen: Das ist Modernas Baustelle, nicht die von BioNTech. Dabei hat BioNTech selbst genug Antrieb. Gestern kam die Kooperation mit Gilead. In der Phase-3-Studie ROSETTA Breast-01 wird Pumitamig mit Trodelvy gegen dreifach negativen Brustkrebs getestet. Gilead liefert das Medikament, BioNTech führt die Studie. Dazu kommen 16 Beiträge auf dem ESMO-Kongress in Madrid, gespickt mit frischen Daten zu Lungenkrebs und soliden Tumoren. Die Pipeline wird breiter, und das Interesse wächst. Vergessen sollte man auch nicht, dass BioNTech auf gut 16 Milliarden Euro an Barmitteln und liquiden Mitteln sitzt. Bei einem Börsenwert von rund 20 Milliarden Euro wird das Geschäft darüber hinaus kaum bewertet. Das gibt Luft für viele Studien und auch der Dämpfer bei BNT113 ändert daran wenig, denn die Studie läuft weiter, und das Gesamtüberleben ist noch offen. Am 3. November folgen die Quartalszahlen.
Charttechnik
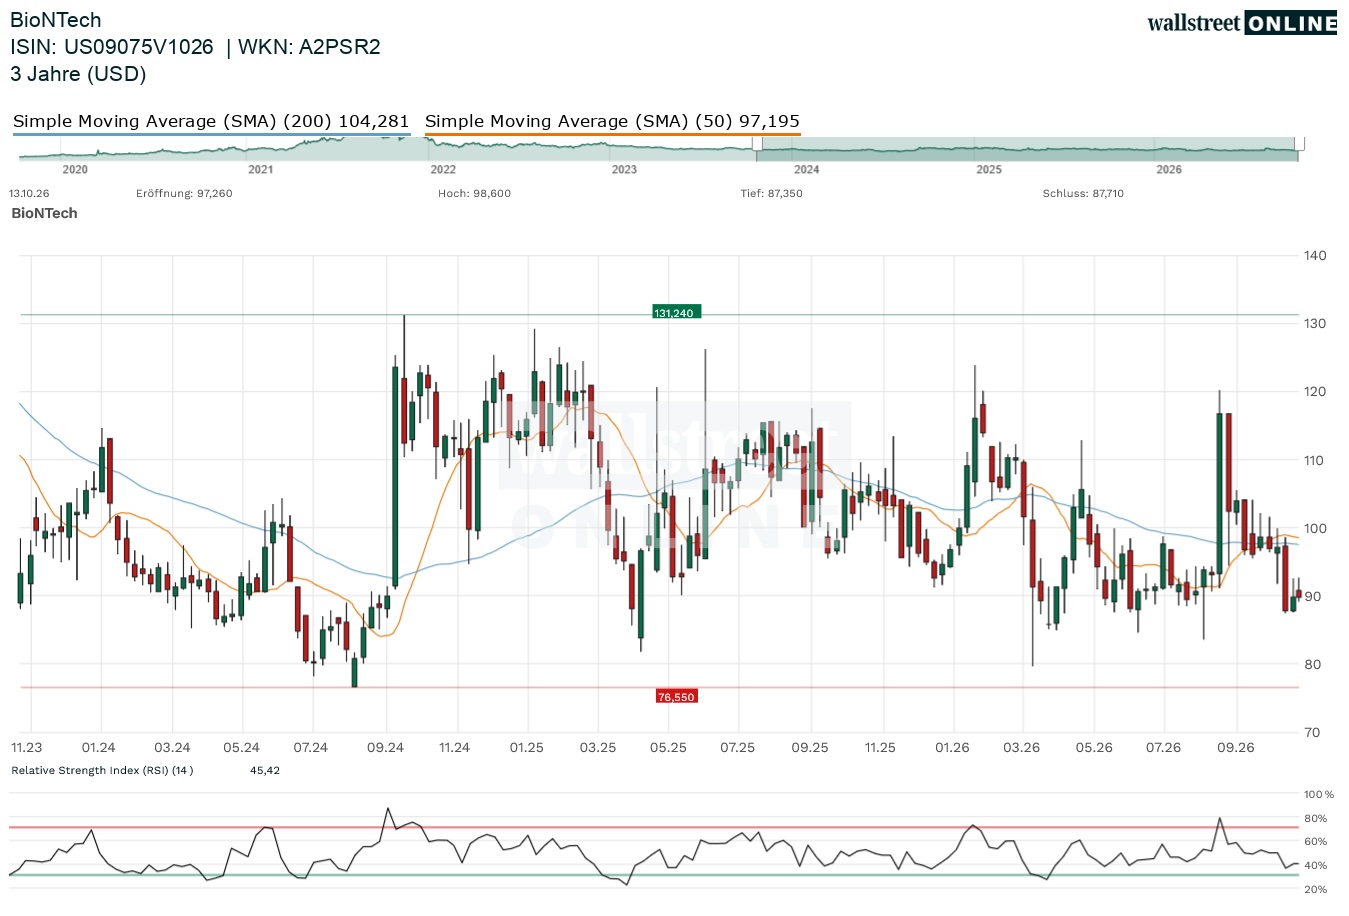
Charttechnisch zählt jetzt eine Zone und zwar die bei 80 bis 85 US-Dollar. Dort muss der Boden halten. Der Kurs notiert bei rund 90 US-Dollar und damit noch darüber. Das Polster nach unten hin ist nicht allzu groß, aber es sollte reichen. Solange die Unterstützung steht, bleibt das Bild intakt. Dann ist auch ein Lauf in Richtung 120 US-Dollar möglich. Das wäre ein Plus von rund einem Drittel. Das ist schon nicht wenig, sondern einiges, aber absolut nicht unrealistisch. Gestützt wird das Bild von der Stimmung am Markt. Die Analysten sehen im Schnitt ein Ziel von rund 110 - 115 US-Dollar, die überwiegende Mehrheit rät zum Kauf. Hinzu kommt, dass schon im Juli die Aktie angesprungen ist, als Moderna nach oben lief. Dieses Muster kann sich wiederholen, diesmal mit eigenen Nachrichten. ESMO und Zahlen liefern eventuell den nötigen Anlass, denn der Chart wartet quasi nur auf einen Funken, der ihn zündet.
Was tun?
Die Lage ist besser, als der Kurs vermuten lässt. Die Kasse ist voll, die Pipeline wächst, und der Moderna-Absturz hat BioNTech so gut wie nicht geschadet. Auch die letzten Nachrichten zu Gilead und ESMO sprechen für Geduld und etwas mehr benötigte Zeit. Rückschläge wie bei BNT113 gehören in der Onkologie dazu, sie sind nie ganz vermeidbar, aber am Ende zählen die Daten. Wichtig bleibt die Marke bei 80 bis 85 US-Dollar. Man könnte überlegen, eine erste Position jetzt zu kaufen und eine zweite nach den Zahlen am 3. November. So lässt sich das Risiko eventuell besser "streuen". Fällt der Kurs doch in Richtung 80 US-Dollar, kann man auch überlegen dort nochmal nachzulegen, solange der Boden hält. Der Zeithorizont sollte dabei mindestens ein paar Monate, vielleicht auch länger betragen. Unterm Strich überwiegen die Chancen, derzeit die Risiken, aber nichts ist sicher an der Börse. Studien können enttäuschen, und der Abgang der Gründer sorgt immer noch für weitere Fragen. Wer das akzeptiert, bekommt beim Kauf einen Biotechwert mit viel Cash und großer Fantasie. Ein Stopp unter 80 US-Dollar könnte dann im Anschluss vor bösen Überraschungen schützen.
Autor: Felix Goldbach, FinanzNachrichten-Redaktion
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.