© Foto: KI generiertes Symbolbild
Über 60 Prozent Minus in einem Jahr. Das ist schmerzhaft für Aktionäre, die die Aktie schon länger im Depot haben. Doch unter der Oberfläche passiert bei DroneShield derzeit einiges. Die Aufträge für 2026 stehen bei 261 Millionen australischen Dollar und die Abo-Erlöse sind um 229 Prozent explodiert. Dazu kommt ein Update für über 4.200 Geräte im Feld. Der Chart steht an einer Marke, die schon einmal getragen hat und zum Rebound führte. Hält sie wieder, entsteht ein zweites Standbein. Dann wäre der Weg zurück Richtung 1,40 bis 1,50 Euro offen. Wir zeigen, worauf es jetzt ankommt. Lesen Sie unbedingt weiter!
DroneShield kann mehr, als der Kurs derzeit zeigt
Der Kurs zeigt nach unten und offenbart Schwäche, die Zahlen erzählen aber etwas anderes. DroneShield meldet zugesagte Umsätze von 261 Millionen australischen Dollar für 2026. Das liegt genau in der Mitte der Prognose von 250 bis 270 Millionen. Zum Vorjahr ist das ein Plus von rund 35 Prozent. Eine Anhebung gab es zwar zuletzt nicht, aber das Unternehmen sieht sich klar auf Kurs. Dazu kommt ein Ass im Ärmel, das viele übersehen. Die wiederkehrenden Erlöse sprangen im ersten Halbjahr um 229 Prozent auf 11,5 Millionen australische Dollar. Das neue Abo-Modell Mission Ready Services bündelt Updates, Schulungen und Support. So wird das Hardwaregeschäft planbarer. Der Halbjahresumsatz legte um 74 Prozent auf 125,8 Millionen zu und auch technisch legt DroneShield nach, denn ein Software-Update soll über 4.200 Geräte im Einsatz verbessern. Die Wärmebild-Klassifikation wird laut Unternehmen um 44 Prozent genauer, die Erkennung von Starrflüglern um 18 Prozent. Am 3. November folgt die Version für DroneSentry-C2. Neue Aufträge bringt das allerdings nicht automatisch, aber zufriedene Kunden bestellen bekanntlich gerne nach.
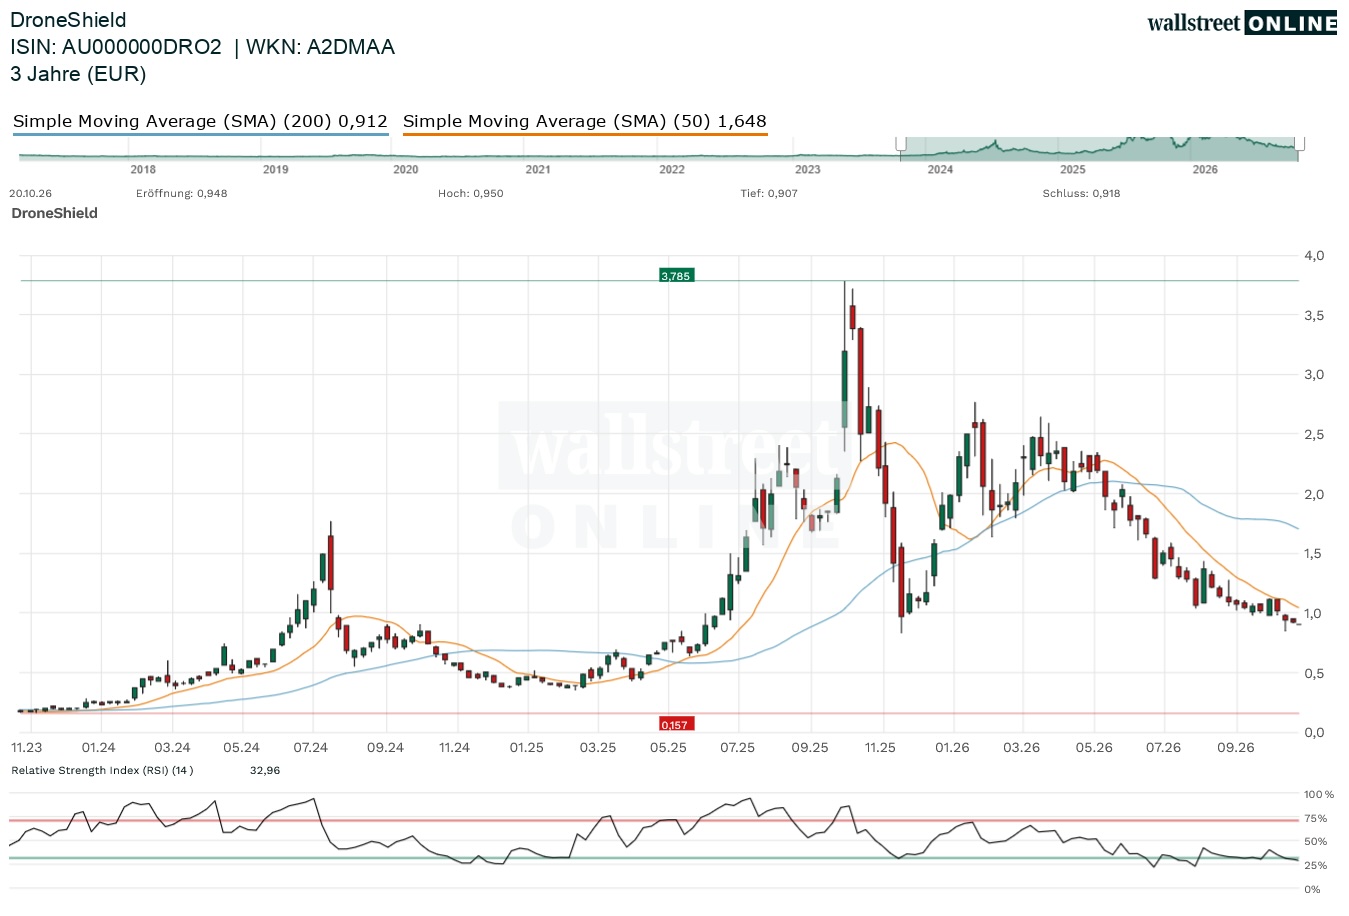
Charttechnik
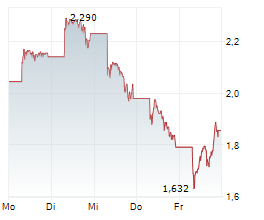
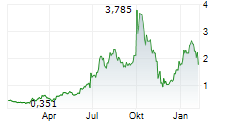
Der Chart sieht aktuell natürlich angeschlagen aus, da die Aktie auch deutlich unter 1 Euro notiert. Zuletzt schloss sie bei um die 0,90 Euro. Das Jahrestief liegt ein paar Cent darunter, das Hoch aus 2025 bei über 3,70 Euro. Auf zwölf Monate fehlen mehr als 60 Prozent. Doch genau hier könnte gerade jetzt etwas Interessantes passieren, denn das Kursniveau aus dem November 2025, das in etwa so ist, wie jetzt, hat schon einmal getragen und einen Rebound ermöglicht. Hält dieses Niveau erneut, wäre das ein zweites Standbein. Aus so einem Doppelboden lässt sich viel machen. Erste Hürde ist die 1 Euro-Marke. Danach rücken 1,40 bis 1,50 Euro ins Blickfeld. Das wären gut 55 bis 65 Prozent Plus. Hilfreich wäre, wenn der Druck der Leerverkäufer nachlässt. Die Short-Quote lag zuletzt in Australien bei über 15 Prozent. Lösen sich diese Wetten auf, kann es schnell nach oben gehen. Fällt allerdings das Jahrestief nachhaltig, ist das Bild hin.
Was tun?
Die Lage ist besser als die Stimmung. Die Planung für 2026 ist weitgehend abgesichert, die Abo-Erlöse wachsen kräftig, und die Technik wird immer wieder verbessert. Das Konsortium mit Anduril und Nokia in Europa wird im zweiten Halbjahr erwartet. Erste RfRecon-Auslieferungen sollen bis Jahresende folgen. Am 2. November startet zudem die neue Finanzchefin. Es gibt aber auch etwas Gegenwind und Argumente für die Bären. Die Bruttomarge sank im ersten Halbjahr auf 60,0 Prozent, nach 65,3 Prozent im Vorjahr. Unter dem Strich stand immer noch ein Verlust von 32,2 Millionen. Für 2027 sind erst 29 Millionen gebucht. Jefferies sieht das Wachstum stocken und bleibt bei Underperform. Die Kursziele der Analysten liegen im Schnitt bei rund 1,21 Euro. Unterm Strich bedeutet das, dass Mutige in kleinen Schritten einsammeln könnten, mit einer kleinen, begrenzten Position. Ein Rutsch unter 0,80 Euro wäre ein Warnsignal. Dann sollte man neu nachdenken und auch gewiss ein Stopp schadet nicht, um das Risiko zu begrenzen. Über einem Euro steigen die Chancen auf 1,40 bis 1,50 Euro. Geduld ist gefragt, denn die Aktie schwankt stark.
Autor: Felix Goldbach, FinanzNachrichten-Redaktion
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.