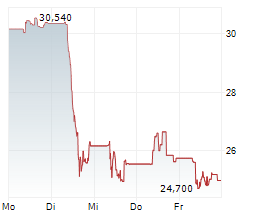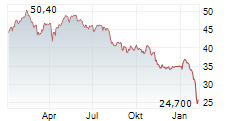
NEW YORK (dpa-AFX Analyser) - Bernstein Research hat das Kursziel für Relx von 3450 auf 3760 Pence angehoben und die Einstufung auf "Outperform" belassen. Für Investoren in Relx und Wolters Kluwer seien drei Aspekte gleichzeitig zu beachten, schrieb Christophe Cherblanc am Dienstag. Dies sei zunächst die relative Bewertung im Vergleich zu anderen Anbietern von Fachinformationen, die ebenfalls von der KI-Debatte betroffen seien. Des Weiteren müssten die Auswirkungen des Anstiegs risikofreier Zinsen auf die fundamentalen Unternehmensbewertungen im Blick behalten werden und obendrein die sich wandelnde Dynamik und zunehmende Klarheit in der KI-Debatte. Anlässlich der jüngsten Entwicklungen in allen drei Bereichen müsse das Chance-Risiko-Verhältnis für beide Unternehmen neu bewertet werden. Cherblanc hob die Kursziele an. "Die laufende Neubewertung von Fachinformationsanbietern lässt sich kaum ignorieren", resümierte er./ck/ag
Veröffentlichung der Original-Studie: 27.10.2026 / 18:54 / UTC
Erstmalige Weitergabe der Original-Studie: 28.10.2026 / 06:00 / UTC
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB00B2B0DG97
© 2026 dpa-AFX-Analyser