03.11.2026 -
Der Oktober hat eine Frage beantwortet, die viele lange verdrängt haben. Was passiert, wenn die KI-Party eine Rechnung bekommt? Die Antwort: Es wird teuer. Sehr teuer. Seit dem Rekordhoch des S&P 500 am 6. Oktober haben die großen KI- und Chipwerte nach Berechnungen von Yahoo Finance rund fünf Billionen Dollar an Börsenwert verloren. Der Nasdaq fiel im Monat um 5,2 Prozent - so stark wie seit März 2025 nicht mehr. Und trotzdem war der Oktober kein schlechter Börsenmonat: Unsere Mandate haben alle deutlich zugelegt und sowohl der Frankfurter Aktienfonds für Stiftungen als auch der Frankfurter UCITS-ETF - Modern Value haben neue Allzeithochs erreicht.
Die Rechnung kommt - mit der BerichtssaisonDer Auslöser für die Techschwäche war keine einzelne Schlagzeile - es waren die Zahlen. Ende Oktober legten die großen Technologiekonzerne ihre Quartalsberichte vor. Und die Botschaft war überall dieselbe: Wir investieren immer mehr. Die vier großen Cloud-Anbieter planen für 2026 Investitionen von zusammen 720 bis 740 Milliarden Dollar. Alphabet, Amazon und Meta haben im dritten Quartal zusammen 44,6 Milliarden Dollar freien Cashflow verbrannt. Das muss man zweimal lesen. Die profitabelsten Unternehmen der Welt geben mehr aus, als sie einnehmen.
Der Markt hat reagiert. Intel brach an einem Tag Ende Oktober um fast 29 Prozent ein. ServiceNow verlor in der letzten Oktoberwoche gut ein Drittel seines Werts, weil das Auftragswachstum nachlässt. Der Halbleitersektor gab im Monat rund 17 Prozent ab. Der Technologiesektor im S&P 500 fiel um 8,3 Prozent, Kommunikationsdienste sogar um 10 Prozent. Für Technologie war es der schwächste Monat seit September 2022.
Unsere Kernthese: Nicht KI wird bestraft. Sondern der Preis für KI.KI ist keine Blase. Aber an der Börse zählt nicht, ob eine Technologie die Welt verändert. Es zählt, wer daran verdient. Und zu welchem Preis man sich daran beteiligt. Genau diese Frage stellt der Markt jetzt. Mit voller Härte. Zwei Jahre lang wurde jede zusätzliche Milliarde für Rechenzentren gefeiert. Im Oktober wurde sie zum ersten Mal ernsthaft hinterfragt. Wann kommt das Geld zurück? Und wie viel davon?
Dazu kommt das Zinsumfeld. Die Rendite zehnjähriger US-Staatsanleihen stieg am 5. Oktober auf 5,31 Prozent - den höchsten Stand seit 2002. Bei solchen Zinsen ist ein Gewinn im Jahr 2032 deutlich weniger wert als ein Gewinn heute. Das klingt nach Lehrbuch. Ist es auch. Aber der Markt hatte das Lehrbuch zwei Jahre lang zugeklappt. Jetzt liest er wieder darin.
Der breite Markt gewinnt - Qualität ist zurückUnd genau hier wird es spannend. Denn während der Nasdaq fiel, legte der Dow Jones um 1,5 Prozent zu. Der S&P 500 verlor nur rund ein Prozent. Noch deutlicher: Der gleichgewichtete S&P 500, in dem Nvidia genauso viel zählt wie ein Versicherer aus dem Mittelwesten, stieg um 4,9 Prozent. Einen so großen Vorsprung vor dem klassischen Index gab es in einem Monat zuletzt 2009. Basiskonsumgüter erlebten ihren besten Monat seit dem Jahr 2000, Versorger, Gesundheit und Finanzwerte legten ebenfalls zu. Nicht die Story wurde bezahlt. Sondern der Cashflow.
Auch Europa hat sich behauptet. Der DAX legte im Oktober zu und schloss bei knapp 25.800 Punkten, nur wenige Prozent unter seinem Allzeithoch. Für die Unternehmen im Stoxx 600 erwarten Analysten im dritten Quartal ein Gewinnplus von gut 23 Prozent. Europa hat keine "Magnificent Seven". Im Oktober war genau das ein Vorteil.
Die Notenbanken haben stillgehalten. Die Fed beließ den Leitzins am 28. Oktober bei 3,75 bis 4,00 Prozent, die EZB den Einlagensatz einen Tag später bei 2,50 Prozent. Das Problem bleibt der Ölpreis. Brent notiert zum Monatsende über 110 Dollar, der Konflikt um die Straße von Hormus ist nicht gelöst. Immerhin: Die Zehnjahresrendite ist bis Monatsende auf 4,93 Prozent zurückgekommen - der erste Monatsrückgang seit acht Monaten.
Was heißt das für Anleger?Erstens: Ein Index ist keine neutrale Wahl. Rund ein Drittel des Werts der globalen Aktienmärkte entfällt inzwischen auf KI-nahe Aktien. Wer den Weltindex kauft, kauft diese Konzentration mit. Das ist keine Streuung. Das ist eine Wette.
Zweitens: Investitionen sind noch kein Gewinn. Wer Hunderte Milliarden ausgibt, muss Hunderte Milliarden zurückverdienen. Bis das gelingt, zählt die Bilanz mehr als die Vision.
Drittens: Qualität ist kein Schönwetter-Faktor. Sie war es nie. Unternehmen mit Preissetzungsmacht, stabilen Erträgen und solider Bilanz verdienen auch dann, wenn die Zinsen hoch und das Öl teuer bleibt.
Der Blick nach vornIst der KI-Handel damit vorbei? Nein. Die Technologie bleibt. Und viele der großen Investoren in KI werden ihre Ausgaben am Ende auch verdienen. Aber der Markt hat aufgehört, alles gleichzeitig zu glauben. Er unterscheidet wieder. Zwischen KI-Gewinnern mit Bilanz und KI-Hoffnungen ohne.
Der Rückblick auf unsere Frankfurter Fonds und den Modern Value ETF:Frankfurter Long-Term Value Fund - der Langfristige
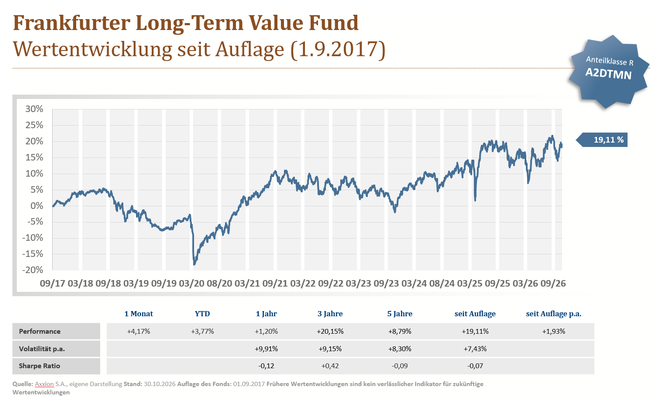
Der Frankfurter Long-Term Value Fund hat im Oktober +4,2 Prozent erzielt; seit Jahresbeginn steht er bei +3,8 Prozent *(30.10.2026). In einem Monat, in dem die großen Indizes an wenigen Namen hingen, zeigt sich der Wert des Multi-Manager-Ansatzes. Fünf unabhängige Fondsberater, fünf Blickwinkel - und kaum Berührung mit dem KI-Klumpen, der den Nasdaq nach unten gezogen hat. Die stärksten Ideen kommen aus Mexiko, Norwegen, Großbritannien und Spanien. Nicht aus dem Silicon Valley. FEMSA, Storebrand, Ferguson, SCOR und Allianz stehen für Geschäftsmodelle, die ihr Geld heute verdienen und nicht erst 2032.