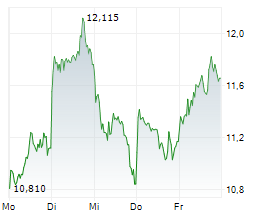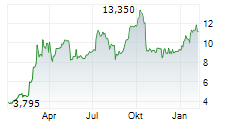
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat die Einstufung für Thyssenkrupp mit einem Kursziel von 17 Euro auf "Buy" belassen. Analyst Bastian Synagowitz rechnet mit soliden Zahlen für das vierte Geschäftsquartal, wie er in seinem am Montag vorliegenden Ausblick schrieb. Erste Signale für das kommende Jahr dürften allerdings vorsichtig ausfallen. Er sieht allerdings weiterhin Wertschöpfungspotenzial und Kurstreiber. Konkret nennt er den Rückenwind für die gerade erst an die Börse gebrachten Werkstoffhändler TK Accelis und die Aussicht auf Großaufträge für die TKMS. Thyssenkrupp hält jeweils etwas mehr als die Hälfte an TC Accelis und der Marinetochter TKMS. Zudem könnte der noch verbliebene Anteil an TK Elevator, an dem die frühere Mutter noch zwischen 15 und 20 Prozent hält, versilbert werden. Ein Börsengang des Stahlgeschäfts sei der nächste wichtige Punkt auf der Agenda des Managements./rob/ag/zb
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 16.11.2026 / 08:25 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0007500001
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 16.11.2026 / 08:25 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0007500001
© 2026 dpa-AFX-Analyser