© Foto: BASF 2026
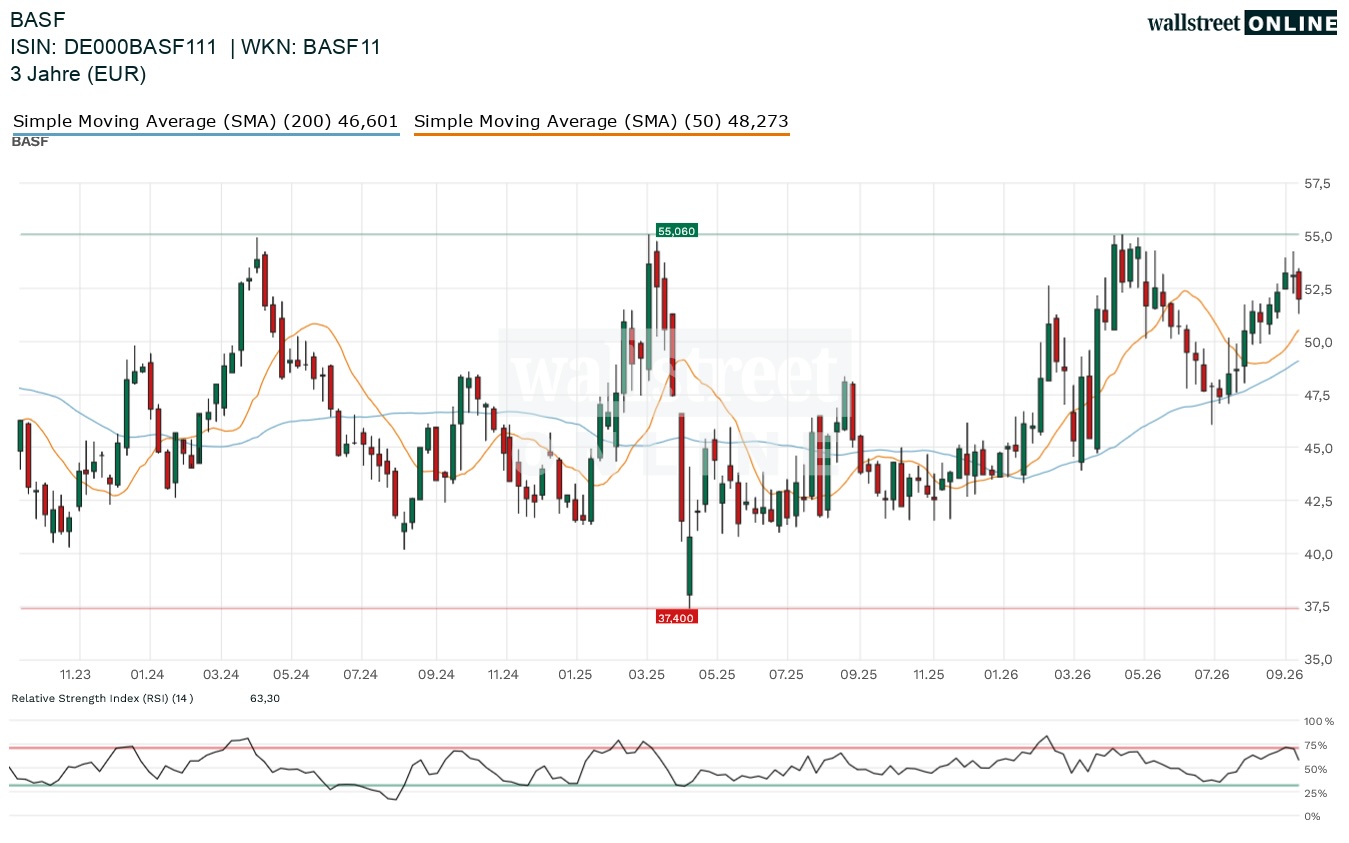
Die BASF-Aktie tut sich so irre schwer. Immer wieder läuft sie an die 55-Euro-Marke heran, immer wieder scheitert sie knapp davor oder direkt dran. Auch jetzt notiert das Papier mit rund 52 Euro nur quasi einen Katzensprung darunter. Generell läuft es beim Konzern operativ richtig gut. So wurde die Prognose erhöht, starke Umsätze erzielt und ein dickes Rückkaufprogramm angestoßen. Gleichzeitig baut BASF sein Portfolio kräftig um, trennt sich von alten Beteiligungen und investiert in neue Technologien. Die Gretchenfrage bleibt: Reicht das alles, um die Widerstandszone endlich zu knacken? Und was würde nach einem Ausbruch wahrscheinlich passieren. Wo würde die Reise hingegen? Wir schauen für Sie genauer hin.
BASF mit Rekordzahlen
BASF hat zuletzt ordentlich geliefert. Der Umsatz kletterte im jüngsten Quartal um satte 16 Prozent auf 17,2 Milliarden Euro. Daher ist es kein Wunder, dass der Vorstand mutiger wurde und die Jahresprognose angehoben hat. Statt bisher bis zu 7,0 Milliarden Euro traut sich der Konzern beim bereinigten EBITDA nun eine Spanne von 6,9 bis 7,7 Milliarden Euro zu. Das ist ein deutliches Signal, dass die Geschäfte besser laufen als gedacht. Nebenbei baut BASF sein Portfolio kräftig um. Die Lacke-Sparte geht an den Finanzinvestor Carlyle, die Beteiligung am britischen Öl- und Gasförderer Harbour Energy schrumpft weiter, zuletzt auf rund 16,4 Prozent. Gleichzeitig fließt frisches Geld an die Aktionäre zurück, denn seit August läuft die zweite Phase des Aktienrückkaufs von insgesamt bis zu eine Milliarde Euro. Dies soll bis April 2027 laufen. Hinzu kommt, dass in Texas Cheniere Energy eine spezielle BASF-Reinigungstechnologie namens Durasorb LNG MAX in Betrieb genommen hat. Solche Lizenzgeschäfte bringen dem Konzern margenstarke Einnahmen, die kaum vom unberechenbaren Chemiezyklus abhängen. Am Stammsitz in Ludwigshafen wurde zuletzt eine modernisierte Anlage für Säurechloride gestartet. Alles in allem recht viele, aber auch gute und brauchbare Nachrichten, dennoch sind sich die Analysten trotzdem uneins. J.P. Morgan bleibt skeptisch und rät weiterhin zum Verkauf. Berenberg und UBS sehen die Aktie eher neutral. Bernstein dagegen traut dem Papier mit einem Kursziel von 62 Euro deutlich mehr zu. Die Meinungen gehen also weit auseinander. Aber so ist das an der Börse. Dadurch entstehen ja auch die Kurse durch die unterschiedlichen Meinungen und Emotionen.
Charttechnik
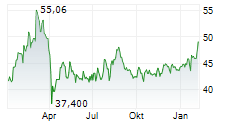
Die Aktie ist zuletzt erneut an der Marke von 55 Euro abgeprallt. Das ist inzwischen eine ziemlich massive Widerstandszone, die sich als äußerst hartnäckig erweist. Trotzdem gibt der Kurs bislang kaum nach. Mit knapp 52 Euro notiert das Papier nur unwesentlich unter diesem Deckel, fast wie in Lauerstellung. Ein erneuter Anlauf auf die 55-Euro-Marke erscheint gut möglich. Sollte dieser Widerstand dann endlich fallen, wäre der Weg charttechnisch gesehen nach oben frei. Als nächstes Kursziel rücken dann schnell 65 bis 70 Euro in den Fokus. Bis dahin bleibt es aber ein Kampf um jeden Cent, und Rückschläge sind jederzeit drin.
Was tun?
Unterm Strich läuft es bei BASF gerade rund. Da ist die höhere Prognose, wachsende Umsätze, ein laufendes Rückkaufprogramm. Das spricht grundsätzlich für die Aktie. Gleichzeitig bleibt die fundamentale Bewertung eher noch durchwachsen. Es gibt keinen klaren Wettbewerbsvorteil und es ist im Grunde genommen das sehr zyklische Kerngeschäft, das immer wieder für Unsicherheit sorgt. Charttechnisch entscheidet sich in den kommenden Wochen dennoch wohl viel. Ein nachhaltiger Ausbruch nach oben über die 55 Euro könnte spürbares Potenzial freisetzen. Neueinsteiger könnten aber auch abwarten, ob es gelingt wirklich nachhaltig darüber auszubrechen, um nicht in einen erneuten Fehlausbruch zu laufen. Wichtig bleibt außerdem der Blick auf die Quartalszahlen am 28. Oktober, denn diese dürften zeigen, ob die angehobene Prognose auch wirklich in der Realität ankommt.
Autor: Felix Goldbach, FinanzNachrichten-Redaktion
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.