Charttechnisch klar bullisch!
Gesundheits- und Versicherungskonzern Humana hat die Kosten im Griff! Profitabilität verbessert! JETZT Pullback-Setup!
Humana (HUM) - US4448591028
Rückblick
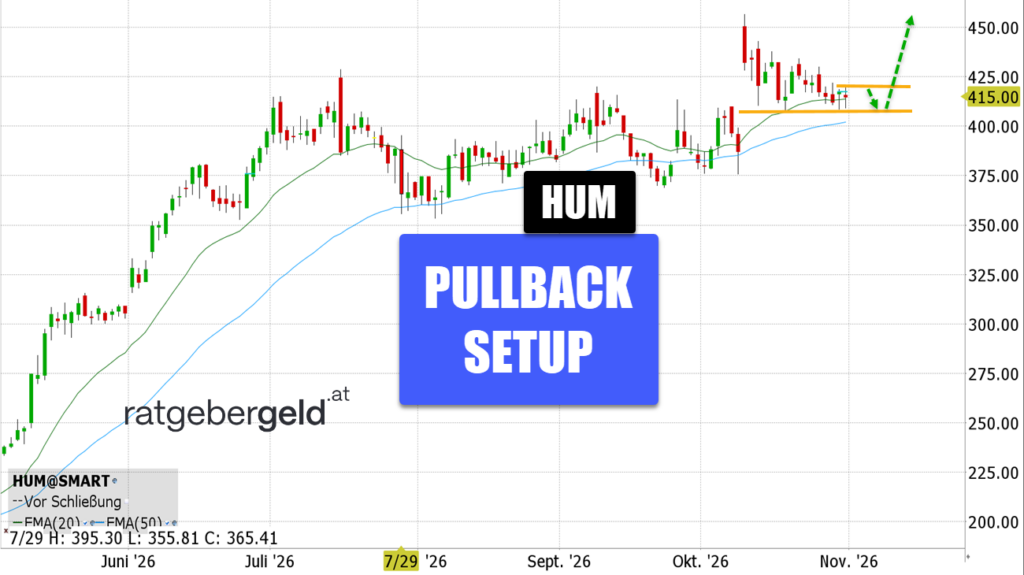
Nach einem dynamischen Anstieg von rund 235 USD im Frühjahr auf zeitweise über 410 USD im Juli ging die Humana-Aktie in eine längere volatile Seitwärtsphase über, bevor sie Anfang Oktober mit einem Kurssprung bis auf rund 450 USD erneut Stärke zeigte. Auf den kräftigen Anstieg folgte eine Konsolidierung, in der sich der Kurs schrittweise zurückbildete, ohne dass im jüngsten Verlauf größere Abwärtslücken erkennbar sind. Aktuell befindet sich das Wertpapier in einem Aufwärtstrend und notiert bei 415 USD knapp oberhalb des steigenden 20er-EMA und des 50er-EMA, wobei sich beide Durchschnitte im Bereich von 400 bis 415 USD als wichtige Unterstützungszone anbieten.
Humana-Aktie: Chart vom 30.10.2026, Kürzel: HUM, Kurs: 414.50 USD, Tageschart Quelle: TWS
Mögliches bullisches Szenario
Kaufsignal wäre der Ausbruch über den kurzfristigen Widerstand bei rund 420 USD, Kursziel wäre das Oktoberhochs be 450 USD. Voraussetzung für das bullische Szenario ist, dass der 20er-EMA verteidigt wird und die Aktie wieder nachhaltige Aufwärtsdynamik entwickelt.
Mögliches bärisches Szenario
Fällt die Humana-Aktie nachhaltig unter 408 USD und damit unter die eingezeichnete Unterstützung, wäre das Pullback-Setup zunächst gescheitert und ein Rückgang in Richtung des 50er-EMA bei rund 400 USD möglich. Sollte auch diese Marke nicht halten, könnten die Unterstützungen bei 385 bis 390 USD und anschließend im Bereich von 375 USD in den Fokus rücken. Trader könnten einen Stop Loss knapp unterhalb von 408 USD platzieren, um sich gegen einen Bruch der kurzfristigen Unterstützungszone abzusichern.
Meinung
Humana, ein Gesundheits- und Versicherungskonzern mit Hauptsitz in Louisville, Kentucky konzentriert sich vor allem auf Krankenversicherungen, insbesondere Medicare-Advantage-Tarife für ältere Menschen, sowie auf ergänzende Gesundheitsdienstleistungen. Über die Tochtergesellschaft CenterWell ist Humana zudem in der ambulanten medizinischen Versorgung, der häuslichen Pflege und im Apothekengeschäft tätig. Für das dritte Quartal 2026 erwarten Analysten einen saisonbedingten Verlust von 1.03 USD je Aktie, nachdem im Vorjahreszeitraum noch ein Gewinn von 3.24 USD erzielt worden war. Der Umsatz dürfte dagegen um rund 24 Prozent auf 40.46 Milliarden USD steigen. Im Mittelpunkt steht die Entwicklung der Profitabilität: Humana konnte seine operative Kostenquote im zweiten Quartal um 1.2 Prozentpunkte senken und hält an seinem Ziel fest, diese im Gesamtjahr um rund 1.5 Prozentpunkte zu verbessern. Zusätzlich profitierte der Konzern von einer moderaten Entwicklung der Behandlungskosten, insbesondere bei stationären Krankenhausaufenthalten. Ein wichtiger Kurstreiber bleibt die Qualitätseinstufung der Medicare-Advantage-Angebote, da höhere Sternebewertungen zusätzliche staatliche Bonuszahlungen ermöglichen und damit die Margen verbessern können. Für 2026 bestätigt das Management bislang einen Gewinn von mindestens 9 USD je Aktie. Langfristig strebt Humana bis 2028 eine Vorsteuermarge von mindestens 3 Prozent an. Gleichzeitig muss das Unternehmen den Wegfall von rund 600.000 Mitgliedern durch den Rückzug aus bestimmten Versicherungsplänen abfedern. Entscheidend für die weitere Entwicklung wird sein, ob Humana die Kosteneinsparungen verstetigen und die erwartete Verbesserung der Medicare-Advantage-Margen bestätigen kann. Charttechnisch ist die bullische Einschätzung allerdings eindeutig.
- Aktuelle Marktkapitalisierung: 49.77 Mrd. USD
- Meine Meinung zu Humana ist bullisch.
- Quellennachweis: https://finviz.com/news/411900/humanas-expected-seasonal-loss-is-not-the-story-margin-proof-and-star-ratings-are
- Autor: Thomas Canali
Veröffentlichungsdatum: 31.10.2026
Hinweis auf mögliche Interessenkonflikte
Personen, die Anlageempfehlungen erstellen und weitergeben, sind nach der Verordnung (EU) 596/2014 des Europäischen Parlaments und des Rates vom 16. April 2014 über Marktmissbrauch (Marktmissbrauchsverordnung) verpflichtet, alle Beziehungen und Umstände offenzulegen, bei denen damit gerechnet werden kann, dass sie die Objektivität der Empfehlung beeinträchtigen. Dies umfasst insbesondere Interessen oder Interessenkonflikte aller Personen, die die Information erstellt haben bzw. an der Erstellung beteiligt waren.
Für den Finanzinformationsdienst, der vom sog "Journalistenprivileg" nach Art. 20 Abs. 3 UAbs. 4 Gebrauch macht, gelten zusätzlich die Vorgaben des Pressekodex des Deutschen Presserats und die Journalistischen Verhaltensgrundsätzen und Empfehlungen des Deutschen Presserats zur Wirtschafts- und Finanzmarktberichterstattung. Auch danach sind Interessenskonflikte bei der Erstellung oder Weitergabe von Anlageempfehlungen oder Anlagestrategieempfehlungen in geeigneter Weise offenzulegen.
In diesem Zusammenhang weisen wir auf folgendes hin:
Es liegt kein Interessenskonflikt vor.
Bitte nehmen Sie den Disclaimer und die Risikohinweise zur Kenntnis, die Sie unter https://ratgebergeld.at/disclaimer/ abrufen können.
Analyse erstellt im Auftrag von