
Für Pentixapharm rücken in den kommenden Monaten mehrere wichtige operative Meilensteine näher. Noch bis zum Jahresende werden erste Daten aus der Pentilula-Studie erwartet und im ersten Quartal 2027 soll der erste Patient in die zulassungsrelevante Phase-III-Studie PANDA eingeschlossen werden. Zugleich gibt es wichtige Fortschritte bei der Finanzierung und der laufende Kapitalbedarf konnte durch Kostensenkungen reduziert werden.
Das zeigt sich bereits deutlich in den Zahlen für die ersten neun Monate. Der Nettoverlust sank von angepassten 10,4 auf 7,7 Mio. Euro. Noch markanter fiel die Verbesserung beim Mittelabfluss aus laufender Geschäftstätigkeit aus, der sich von angepassten 15,6 auf 7,3 Mio. Euro mehr als halbierte. Da Pentixapharm als Entwickler radiopharmazeutischer Diagnostika und Therapeutika in der aktuellen klinischen Phase noch keine nennenswerten Erlöse erzielt, sind Fortschritte bei der Entwicklung und ein disziplinierter Umgang mit den vorhandenen Finanzmitteln derzeit die entscheidenden Größen.
Schon am 19. Oktober hatte das Unternehmen die Prognose für den Jahresverlust deutlich von 21,6 auf rund 13 Mio. Euro gesenkt. Mit den Neunmonatszahlen wurde diese Erwartung bestätigt. Dazu tragen operative Kosteneinsparungen von rund 2 Mio. Euro bei, unter anderem durch geringere Personalaufwendungen. Hinzu kommen allerdings auch Effekte, die nicht mit einer entsprechenden Verbesserung des Cashflows verbunden sind. So wurden nach Hinweisen der BaFin Bilanzierungsfehler aus dem Jahr 2024 korrigiert. Dadurch verringerten sich insbesondere die zuvor ausgewiesenen immateriellen Vermögenswerte, womit entsprechende planmäßige Abschreibungen und latente Steuern entfallen. Vor allem daraus reduzieren sich die nicht zahlungswirksamen Aufwendungen um rund 3,7 Mio. Euro. Nach Einschätzung des Vorstands haben die Anpassungen ansonsten keine wesentlichen Auswirkungen auf den Geschäftsbetrieb, die Liquidität oder die weiteren Geschäftsaussichten. Zudem verschieben sich Aufwendungen von rund 3 Mio. Euro im Zusammenhang mit der PANDA-Studie teilweise in das kommende Jahr. Nach der Konkretisierung der Vereinbarungen mit den Dienstleistern und einer Anpassung des Studienzeitplans ist der Einschluss des ersten Patienten nun für das erste Quartal 2027 vorgesehen, zuvor war das noch für dieses Jahr erwartet worden.
An der grundsätzlichen Planung für PentixaFor ändert das nach Unternehmensangaben wenig: Der Vermarktungsstart wird weiter für 2030 anvisiert, wenn die Studie und der Zulassungsprozess planmäßig verlaufen. Die Phase-III-Studie mit rund 325 Patienten soll zeigen, dass das PET/CT-Diagnostikum bei bestätigtem primärem Aldosteronismus nicht-invasiv bestimmen kann, ob eine oder beide Nebennieren übermäßig Aldosteron produzieren. Diese Information ist elementar für die Entscheidung, ob ein operative Eingriff Abhilfe schaffen kann oder eine medikamentöse Behandlung notwendig bleibt. Bislang ist dafür eine Nebennierenvenen-Katheterisierung notwendige, die invasiv und daher mit erheblichem Aufwand verbunden ist.
Kann hier künftig PentixaFor genutzt werden, könnte das für viele Patienten eine erhebliche Erleichterung bedeuten - hier liegt das große Potenzial des Diagnostikums. Daher hat die FDA für PentixaFor im Juli auch den Fast-Track-Status vergeben und zudem zum finalen Studienprotokoll keine Bedenken geäußert. Im Oktober folgte die Genehmigung durch die zentrale Ethikkommission. Nach Qualifizierungsbesuchen wurden inzwischen mehr als zehn Prüfzentren für die abschließenden Vertragsverhandlungen ausgewählt.
Für die Anleger bleibt die PANDA-Studie ein zentrales Thema, kurzfristig könnte dennoch eine andere Studie die Aufmerksamkeit auf sich ziehen. Das Universitätsklinikum CHU Nantes untersucht als Sponsor in der Phase-I/II-Studie Pentilula das Therapeutikum PentixaTher bei rezidivierter oder refraktärer akuter Leukämie. Im Mittelpunkt steht die Verträglichkeit verschiedener Dosierungen, zugleich dürfte die Untersuchung aber auch erste Resultate zur Wirksamkeit gewonnen bringen. Die Rekrutierung und die Behandlung sind bereits abgeschlossen, aktuell läuft die einjährige Nachbeobachtung. Eine Veröffentlichung erster Daten steht noch bis zum Jahresende an.
Auch bei der ebenfalls vom CHU Nantes gesponserten Studie Pentimyelo gibt es Fortschritte. Auf dem Jahreskongress der European Association of Nuclear Medicine in Wien wurden im Oktober 2026 bereits erste vielversprechende Ergebnisse präsentiert. Untersucht werden die diagnostischen Einsatzmöglichkeiten von PentixaFor und die Beurteilung des Therapieansprechens beim multiplen Myelom im Vergleich zum bisherigen Standardverfahren FDG-PET. Auch hier ist die Rekrutierung abgeschlossen.
Positive klinische Daten könnten nicht nur für die Bewertung der Pipeline des Unternehmens wichtig sein, sondern auch die laufende Suche nach Partnern unterstützen. Pentixapharm führt bereits Gespräche mit Unternehmen aus der Branche, die insbesondere die Vermarktung vorbereiten und übernehmen können und im Idealfall auch schon einen Beitrag zur Deckung der Studienkosen leisten. CEO Dr. Dirk Pleimes bezeichnete 2027 im jüngsten Earnings-Call als ein aus seiner Sicht sehr gutes Jahr für mögliche Partnerschaften - wobei noch offen und von den gebotenen Konditionen abhängig ist, ob es schon im nächsten Jahr einen Abschluss gibt.
Finanziell kann Pentixapharm diese Gespräche aus einer deutlich verbesserten Position führen. Im Sommer brachte eine Kapitalerhöhung brutto etwas mehr als 20 Mio. Euro ein. Weiteren Spielraum bietet die Finanzierungsvereinbarung mit der Eckert & Ziegler SE über Wandelanleihen von insgesamt bis zu 18,5 Mio. Euro. Deren Laufzeit wurde jüngst um drei Jahre bis Ende 2030 verlängert und dafür der Zins ab dem nächsten Jahr um 2 Prozentpunkte auf 6 Prozent erhöht.
Bislang hat Pentixapharm erst 5 Mio. Euro abgerufen, auf weitere 13,5 Mio. Euro kann daher bis Mitte 2030 zurückgegriffen werden. Zusätzlich besteht jetzt die Möglichkeit, die Wandelanleihe vorzeitig zum Nennbetrag zuzüglich aufgelaufener Zinsen zurückzuzahlen.
Aktuell ist die Finanzlage daher komfortabel: Zum letzten Quartalsstichtag belief sich die Liquidität auf 21,9 Mio. Euro, was nach Einschätzung des Managements ausreichend bis in das Jahr 2028 ist.
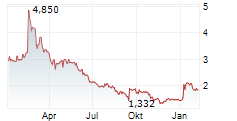
An der Börse dürften nun vor allem die klinischen Nachrichten den Takt vorgeben. Der Start der PANDA-Studie mit dem ersten Patienten im ersten Quartal 2027 ist dabei der zentrale nächste Schritt für PentixaFor. Schon vorher könnten die erwarteten Daten aus der Pentilula-Studie einen wichtigen Impuls liefern.
(aktien-global.de, erstellt 19.11.26, 9:33 Uhr, veröffentlicht 19.11.26, 9:41 Uhr, bitte beachten Sie unseren Disclaimer zu potenziellen Interessenkonflikten: https://www.aktien-global.de/impressum/)
Pentixpharm bereitet eine Phase-III-Studie vor, die zur Zulassung des ersten Produkts führen könnte. Kurzfristig könnte sich der Blick allerdings auf eine andere Studie richten, zu der noch im laufenden Jahr erste Daten veröffentlicht werden sollen.
Pentixapharm: Spannung vor ersten Studiendaten
Pentixapharm hat die Zahlen für die ersten neun Monate 2026 vorgelegt. Das Unternehmen ist auf die Entwicklung radiopharmazeutischer Diagnostika und Therapeutika fokussiert und generiert in der aktuellen klinischen Entwicklungsphase noch keine nennenswerten Erlöse. Deswegen liegt der Fokus auf Entwicklungsfortschritten und Kostendisziplin. Um den Kapitalbedarf zu reduzieren, hat das Unternehmen eine Fokussierung der Entwicklungsaktivitäten eingeleitet und die Strukturkosten reduziert. Das zeigt sich in den Neunmonatszahlen bereits in einer Reduktion des Nettoverlusts von -10,4 Mio. Euro auf -7,7 Mio. Euro, wobei die Vorjahreszahlen nach BaFin-Hinweisen zum Konzernabschluss 2024 angepasst wurden. Der Mittelabfluss aus laufender Geschäftstätigkeit hat sich dabei mehr als halbiert, von 15,6 Mio. Euro (angepasst) auf 7,3 Mio. Euro.
Prognose aktualisiert
Im Vorfeld, am 19. Oktober, hatte das Unternehmen bereits die Prognose für den Jahresverlust von 21,6 Mio. Euro auf rund 13 Mio. Euro reduziert und diese Aussicht mit den Quartalszahlen noch einmal bestätigt. Das ist auf die Kostenfortschritte zurückzuführen (rund 2 Mio. Euro, unter anderem geringere Personalaufwendungen), aber auch auf einen Sonderfaktor sowie auf Verschiebungen bei der Vorbereitung der PANDA-Studie. Der Sonderfaktor betrifft von der BaFin monierte Bilanzierungsfehler im Jahr 2024, die insbesondere die zuvor ausgewiesenen immateriellen Vermögenswerte reduzieren und zum Wegfall entsprechender planmäßiger Abschreibungen und latenter Steuern führen. Vor allem dadurch reduzieren sich jetzt die ausgewiesenen, nicht zahlungswirksamen Aufwendungen um rund 3,7 Mio. Euro. Ansonsten haben die Bilanzanpassungen aus Sicht des Vorstands keine wesentlichen Auswirkungen auf Geschäftsbetrieb, Liquidität oder Geschäftsaussichten. Darüber hinaus verschieben sich Aufwendungen in Höhe von rund 3 Mio. Euro im Zusammenhang mit der PANDA-Studie teilweise in das nächste Jahr, da nach der Konkretisierung der Dienstleistervereinbarungen und der Anpassung des Studienzeitplans erst dann der erste Patient in die Studie eingeschlossen werden soll - zuvor war der Start noch für das zweite Halbjahr 2026 erwartet worden.
PANDA-Studie könnte attraktiven Markt erschließen
Die PANDA-Studie ist eine zulassungsrelevante Phase-III-Studie in den USA für das PET/CT-Diagnostikum PentixaFor mit rund 325 Patienten. Mit dieser soll nachgewiesen werden, dass das Diagnostikum genutzt werden kann, um mit der nicht-invasiven PET/CT-Bildgebung zu zeigen, ob bei bestätigtem primärem Aldosteronismus eine oder beide Nebennieren übermäßig Aldosteron produzieren. Das Ergebnis dient zur Unterstützung der Entscheidung zwischen operativer und medikamentöser Behandlung. Die Nutzung der Bildgebung in dieser Form wäre ein großer Verfahrensfortschritt, da bislang eine aufwendige und invasive Nebennierenvenen-Katheterisierung erforderlich ist, und würde somit einen großen Markt eröffnen. Die Verschiebung berührt den übergeordneten Zeitplan für PentixaFor nicht wesentlich, so dass weiterhin eine Markteinführung bis 2030 angestrebt wird, wenn die aktuelle Studie und der Zulassungsprozess erfolgreich sind. Hilfreich ist dabei, dass die FDA PentixaFor im Juli 2026 den Fast-Track-Status erteilt hat. Die Behörde hat darüber hinaus zum finalen Studienprotokoll keine Bedenken geäußert und auch die zentrale Ethikkommission hat die Studie im Oktober 2026 genehmigt. Inzwischen wurden nach Qualifizierungsbesuchen mehr als zehn Prüfzentren für die abschließenden Vertragsverhandlungen ausgewählt.
Daten noch in diesem Jahr
Zur Pipeline von Pentixapharm gehören aber nicht nur radiopharmazeutische Diagnostika, sondern auch Therapeutika, insbesondere PentixaTher, das für die Behandlung der akuten Leukämie und des multiplen Myeloms entwickelt wird. Das Universitätsklinikum CHU Nantes führt als Sponsor eine Phase-I/II-Studie (Name: Pentilula) bei rezidivierter oder refraktärer akuter Leukämie durch, mit der insbesondere die Verträglichkeit verschiedener Dosierungen geprüft wird, es dürfte aber auch erste Daten zur Wirksamkeit geben. Die Rekrutierung und die Behandlung sind inzwischen abgeschlossen und die einjährige Nachbeobachtung läuft. Für Pentixapharm ist diese Studie besonders spannend - erste Daten sollen bis zum Jahresende vorliegen. Zu einer weiteren Studie (Name: Pentimyelo) wurden im Oktober 2026 auf dem Jahreskongress der European Association of Nuclear Medicine (EANM) in Wien bereits erste vielversprechende Ergebnisse präsentiert. Untersucht werden dabei die diagnostischen Einsatzmöglichkeiten von PentixaFor sowie die Beurteilung des Therapieansprechens bei multiplem Myelom. Dabei wird das Verfahren mit dem bisherigen Standardverfahren, der FDG-PET, verglichen. Auch diese Studie wird vom CHU Nantes als Sponsor durchgeführt. Die Rekrutierung ist abgeschlossen.
Partnersuche läuft
Positive Studiendaten könnten Pentixapharm weiter in den Blickpunkt rücken - auch von möglichen Partnern. Das Unternehmen spricht bereits mit möglichen Kandidaten aus der Branche, die insbesondere bei der späteren Kommerzialisierung der Produkte helfen können und möglicherweise jetzt schon einen Finanzierungsbeitrag zur Entwicklung leisten. Im nächsten Jahr könnte es durchaus Fortschritte geben, denn CEO Dr. Dirk Pleimes hat dazu im jüngsten Earnings-Call konstatiert: "I think 2027 is a very good year for partnering" - wobei noch offen ist, ob ein Abschluss erfolgt.
Finanzierung gestärkt
Das Unternehmen kann die Partnersuche aus einer Position der Stärke heraus angehen, denn im laufenden Jahr wurde die finanzielle Basis deutlich verbessert. Nachdem im Sommer eine Kapitalerhöhung mit einem Bruttoerlös von 20,4 Mio. Euro platziert werden konnte, wobei die begleitende Privatplatzierung deutlich überzeichnet war, wurde kürzlich eine Verlängerung der Finanzierungsvereinbarung mit der Eckert & Ziegler SE bekannt gegeben, die, wie bisher schon, die Ausgabe von Wandelanleihen in einem Gesamtumfang von bis zu 18,5 Mio. Euro umfasst. Die Laufzeit der Anleihe wurde von Ende 2027 bis Ende 2030 verlängert und dafür der Zins ab Januar 2027 von 4 auf 6 Prozent erhöht. Pentixapharm hat aus der Fazilität bislang 5 Mio. Euro abgerufen und kann somit auf weitere 13,5 Mio. Euro bis Ende Juni 2030 zurückgreifen. Dem Unternehmen wurde außerdem das Recht eingeräumt, die Wandelanleihe vorzeitig zum Nennbetrag zuzüglich aufgelaufener Zinsen zurückzuzahlen. Per Ende September beliefen sich die liquiden Mittel des Unternehmens auf 21,9 Mio. Euro, damit ist die Finanzierung nach Einschätzung des Vorstands bis in das Jahr 2028 sichergestellt.
Fazit
Pentixapharm geht damit gestärkt in die entscheidende Phase mit der Phase-III-Studie von PentixaFor als wichtigstem Entwicklungsschritt. Hier steht im ersten Quartal der Einschluss des ersten Patienten an - ein wichtiger Meilenstein. Als weiteren Meilenstein stufen wir die anstehenden ersten Daten von den Pentilula-Studie der CHU Nantes ein, die noch in diesem Jahr veröffentlicht werden dürften. Fallen diese positiv aus, könnte die Pentixapharm-Aktie schon zeitnah profitieren.
Verlinkung
Autoren: Die SmartCaps-Redaktion. Über uns: Das Team von SmartCaps zählt seit mehr als zwei Jahrzehnten mit dem "Anlegerbrief" zu den erfolgreichsten Nebenwerteinvestoren in Deutschland. Das Musterdepot des Anlegerbriefs hat seit 1999 eine Rendite von mehr als 3.387 Prozent oder 13,8 Prozent p.a. (Stand: 14.11.26) erzielt. Mehr dazu finden Sie hier.
Erstellung am 17.11.26 um 8:32 Uhr.
Hinweise zu potenziellen Interessenkonflikten:
StockXperts berichtet im Rahmen einer bezahlten News-Coverage über das Unternehmen. Die Unabhängigkeit des Artikels wurde vertraglich gesichert und das Unternehmen bzw. der Auftraggeber hat auf den Text keinen Einfluss genommen und diesen vor Veröffentlichung auch nicht gesichtet.
Bitte beachten Sie auch unsere Informationen zur SmartCaps-Redaktion, insbesondere zu Arbeitsmethoden und zu potenziellen Interessenkonflikten, sowie unseren Disclaimer/Haftungsausschluss: https://www.finanzen.net/smartcaps-redaktion
Originalmeldung: https://www.aktien-global.de/news-cov/newscov_pentixapharm/pentixapharm_wichtige_meilensteine_ruecken_naeher-25607/
