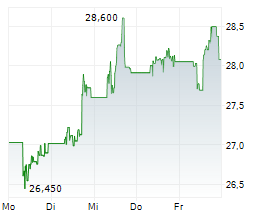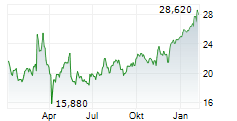
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat das Kursziel für Alstom von 13 auf 12 Euro gesenkt, aber die Einstufung auf "Hold" belassen. Die Möglichkeiten von Beteiligungsverkäufen des Industriekonzerns seien begrenzt, schrieb Gael de-Bray in seinem am Mittwoch vorliegenden Kommentar. Er rechnet daher mit einer Bezugsrechteemission, zumindest in Höhe einer Mehrheit des zwei Milliarden Euro großen Programms zum Schuldenabbau. Damit verbunden sei ein Aktienüberhang./rob/bek/ag
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 18.11.2026 / 08:01 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: FR0010220475
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 18.11.2026 / 08:01 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: FR0010220475
© 2026 dpa-AFX-Analyser