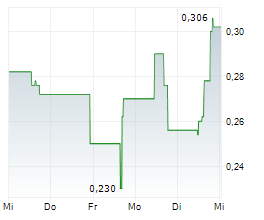
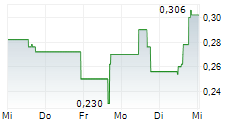
Jetzt ist es raus! Eine neue Wirtschaftlichkeitsstudie verändert die Perspektive bei Lahontan Gold. Mitten in einem von geopolitischen Risiken, nervösen Börsen und schwankenden Edelmetallpreisen geprägten Marktumfeld legt der kanadische Entwickler Zahlen vor, die aufhorchen lassen: Für das Santa-Fe-Gold- und Silberprojekt in Nevada errechnet die aktualisierte Vormachbarkeitsstudie (PEA) einen Nachsteuer-Kapitalwert von 820 Mio. USD und eine interne Verzinsung von 40,1 % - auf Basis von 3.600 USD je Unze Gold und 49 USD je Unze Silber. Gegenüber der Wirtschaftlichkeitsstudie von 2024 entspricht das einem mehr als vierzehnfachen NPV. Geplant sind elf Jahre aktiver Minenbetrieb mit einer durchschnittlichen Jahresproduktion von rund 91.900 Unzen Goldäquivalent und einem geschätzten Anfangskapitalbedarf von 172 Mio. USD. Lahontan will die erforderlichen Genehmigungen für den Minenbau noch in 2027 erhalten und damit den Weg zur Wiederaufnahme der Produktion ebnen. Das historische Bergwerk hat bereits mehr als 359.000 Unzen Gold und 702.000 Unzen Silber geliefert, heute umfasst die Ressourcengrundlage rund 2,39 Millionen Unzen Goldäquivalent. Zusätzliche Perspektiven bieten weitere Explorationsziele und die mögliche Aufbereitung historischer Laugungshalden. Für Lahontan Gold (ISIN: CA50732M1014 | TSX-V: LG | FRA: Y2F | WKN: A3DKKY) steht damit der Wechsel von der Ressourcengeschichte zur konkreten Projektentwicklung im Mittelpunkt. Die Story nimmt nun an Fahrt auf - risikobewusste Anleger sollten auf den rollenden Zug aufspringen!Den vollständigen Artikel lesen ...
© 2026 researchanalyst.com