
Die Enttäuschung über die abwartende Haltung der Europäischen Zentralbank (EZB) hat nicht nur an den Aktienmärkten Spuren hinterlassen. Auch die Renditen der Bundesanleihen reagierten im direkten Anschluss an die jüngste Zinsentscheidung der EZB am vergangenen Donnerstag deutlich. Sie stiegen kräftig an, nachdem sich die EZB gegen weitere geldpolitische Lockerungen entschieden hatte. Die Verzinsung zehnjähriger Bundesanleihen kletterte am Freitag sogar erstmals seit dem 22. Juli wieder in den positiven Bereich.
Bund-Future bricht den Aufwärtstrend
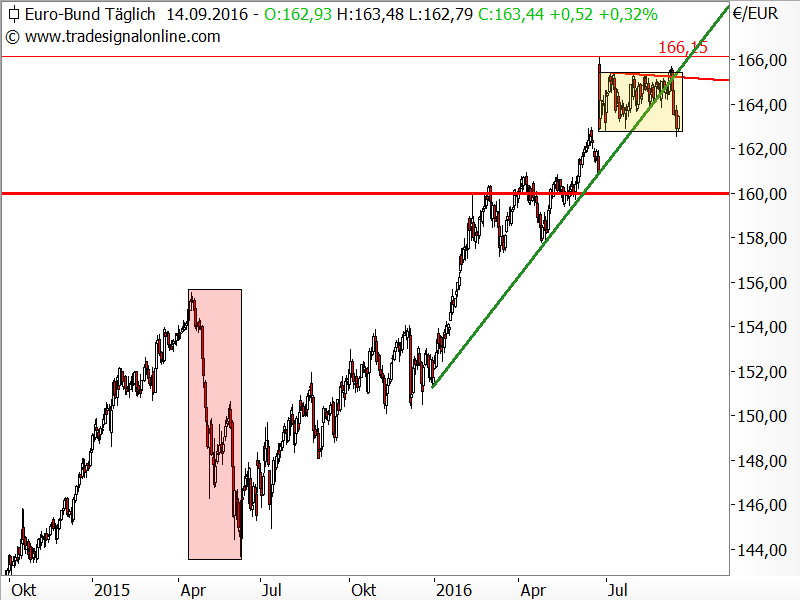
Im Bund-Future ist dadurch die erwartete Entscheidung aus der Börse-Intern vom 25. August gefallen. Der Kurs war in ein aufsteigendes Dreieck hineingelaufen. Daher stand entweder ein bullisher Ausbruch über die Widerstandslinie (rot) bzw. aus der Seitwärtsrange (gelb) oder alternativ ein Bruch der Aufwärtstrendlinie (grün) bevor.
Einen Tag vor der EZB-Entscheidung hatte es noch nahe der Höchstkurse einen Kontraktwechsel gegeben. Dann durchbrach der neue Dezember-Kontrakt als Folge der Notenbanksitzung die Aufwärtslinie (grün) dynamisch und nachhaltig. Die Entscheidung fiel also zu Lasten des seit Jahresbeginn gültigen Aufwärtstrends.
Nun stellt sich natürlich die Frage, ob der Boom des Anleihenmarktes ein Ende gefunden und sich der Trend umgekehrt hat. Damit ist jedoch noch nicht zu rechnen. Denn das Anleihekaufprogramm der EZB wurde zwar nicht ausgeweitet, es wird aber unverändert fortgesetzt. Bislang wurden darüber etwas mehr als eine Billion Euro in den Markt gepumpt. Ausgelegt ist das Programm bis März 2017 aber auf 1,74 Billion Euro. Daher werden die weiteren Käufe die Kurse immer wieder nach oben treiben und unterstützen.
Scharfe Rücksetzer vs. stützende Käufe
Auf die Gefahr von schärferen Rücksetzern wurden Sie in den vergangenen Ausgaben wiederholt hingewiesen. Selbst eine crashartige Bewegung, wie wir sie im April dieses Jahres gesehen haben (rotes Rechteck im Chart oben), ist jederzeit möglich. Doch letztlich dürften sich die Kurse durch die Käufe der EZB und bei neuerlichen Spekulationen über eine baldige Ausweitung des QE-Programms doch immer wieder erholen.
Die aktuelle Abwärtswelle wurde bereits am unteren Ende der Seitwärtsrange (gelb) gestoppt. Weitere Kursverluste sind erst zu erwarten, wenn die Seitwärtsrange nach unten verlassen wird. Dies wäre dann ein erster Hinweis darauf, dass sich die "unnatürliche" Zinssituation (negative Anleiherenditen) etwas normalisiert.
Zinssituation könnte für die EZB zum Problem werden
Mittlerweile notieren etwa 30 Prozent der weltweiten Staatsanleihen im negativen Bereich. In Europa liegt diese Quote sogar bei rund 60 Prozent und in Deutschland gar bei ca. 80 Prozent. Selbst Unternehmensanleihen mit negativen Renditen existieren bereits. So liegen die Anleihen des deutschen Konsumgüter-Herstellers Henkel und des französische Pharmaproduzenten Sanofi bei minus 0,05 Prozent. Damit müssen Anleger erstmals auch Firmen dafür bezahlen, ihnen Geld leihen zu dürfen. Eine verrückte Welt.
Und diese könnte der EZB zum Problem werden. Denn sie hat sich selbst bestimmte Regeln auferlegt, unter denen sie die Ankäufe tätigen will. So darf die Zentralbank von jeder Emission höchstens ein Drittel der ausgegebenen Titel aufkaufen. Zudem muss die Fälligkeit zwischen zwei und 30 Jahren liegen und die Rendite zum Zeitpunkt des Kaufs über dem Einlagesatz von minus 0,4 Prozent liegen.
Konsolidierung auf hohem Niveau
Damit ihr die kaufbaren Anleihen nicht ausgehen, wäre eine leichte Normalisierung hin zu Renditen oberhalb der Nulllinie nur gesund. Stark steigende Zinsen sind jedoch nicht zu erwarten. Denn diese wird die EZB nicht zulassen, um ihre anderen Ziele nicht zu verfehlen. Auch das ist ein Grund, warum sich der Bund-Future schnell wieder stabilisieren und dann seine Seitwärtsbewegung auf hohem Niveau fortgesetzt wird.
Ich wünsche Ihnen viel Erfolg bei Ihrer Geldanlage
Ihr
Sven Weisenhaus
