
Das erste Quartal ist bald vorüber. Damit werden die Anleger ihre Aufmerksamkeit nun mehr und mehr der bevorstehenden Quartalsberichtssaison zuwenden. Zuletzt hatte ich am 7. Februar über die aktualisierten Gewinnerwartungen zum 1. Quartal 2017 berichtet.
Die Analysten erwarteten damals ein Ergebniswachstum von 10,8 Prozent (und ein Umsatzwachstum von 7,6 Prozent). Die Schätzungen für den Gewinn je Aktie (EPS) wurden damit im Laufe des Januars um 1,5 Prozentpunkte zurückgenommen. Und auch in vergangenen Wochen gab es wieder die seit Jahren üblichen Abwärtsrevisionen bei den Prognosen.
Gewinne im S&P 500 sollen im 1. Quartal 2017 um 9 Prozent steigen
Inzwischen beträgt das geschätzte Ergebniswachstum für den S&P 500 im ersten Quartal 2017 9,0 Prozent. Zwar wäre dies immer noch das höchste Ergebniswachstum (im Vergleich zum Vorjahreszeitraum) seit dem vierten Quartal 2011 (+11,6%), doch am 31. Dezember lag die Schätzung noch bei +12,3 Prozent. Bei neun von elf Sektoren werden aktuell niedrigere Wachstumsraten erwartet (verglichen mit dem 31. Dezember). Das Problem dabei: Durch die reduzierten Gewinnerwartungen erhöht sich die fundamentale Bewertung des S&P 500 nach dem Kurs-Gewinn-Verhältnis (KGV), insbesondere bei gleichzeitig gestiegenen Aktienkursen.
Schere zwischen Gewinn- und Kursentwicklung ging immer weiter auseinander
Schon in der Börse-Intern vom 12. August 2016 hatte ich darauf hingewiesen, dass die Kurse des S&P 500 der Gewinnentwicklung der Unternehmen vorausgelaufen waren (siehe dazu auch folgende aktuelle Grafik). Damals stand der S&P 500 bei 2.180 Punkten. Anschließend folgte eine Herbstkorrektur und die Kurse gaben um rund 100 Punkte bzw. rund fünf Prozent nach.
Zum Zeitpunkt der Analyse vom 7. Februar stand der S&P 500 bei rund 2.300 Punkten um 5,5 Prozent über dem damaligen Hoch. Und im Hoch vom 1. März erreichte der US-Index sogar noch einen Kurs von rund 2.400 Punkten. Die Schere zwischen Gewinn- (dunkelblaue Linie) und Kursentwicklung (hellblaue Kurve) war also immer weiter aufgegangen.

(Quelle: FactSet)
Schon am 7. Februar lag das Kurs-Gewinn-Verhältnis (KGV) des S&P 500 auf Basis der 2017er Gewinne bereits bei 17,1 und damit deutlich über dem Fünf- bzw. Zehn-Jahres-Durchschnitt (15,0 bzw. 13,9). Zuletzt wurde sogar ein Wert von 17,8 erreicht.
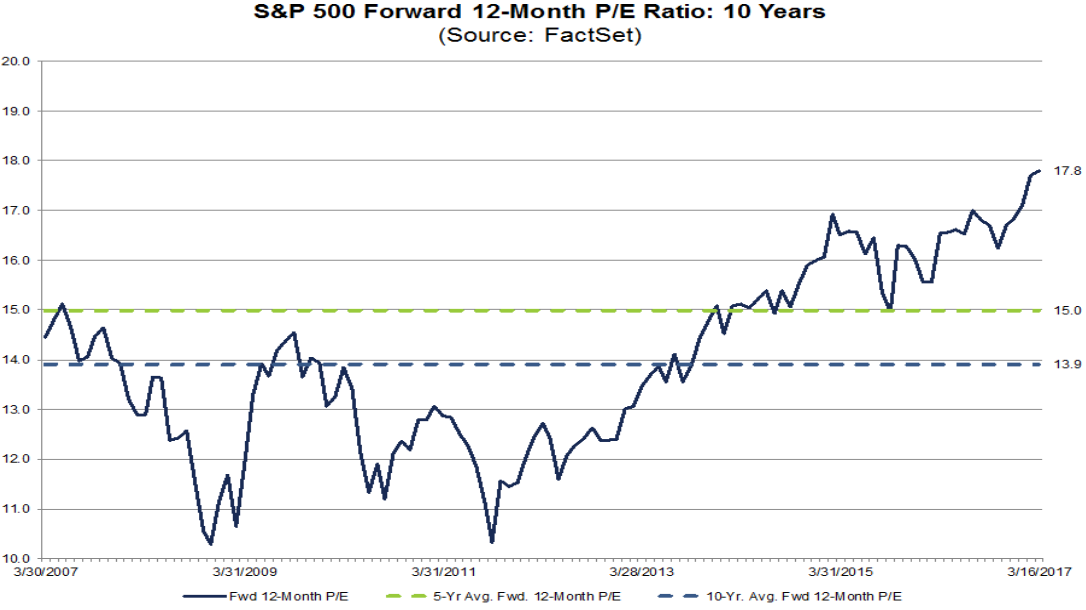
(Quelle: FactSet)
S&P 500: Fundamentales Korrekturkursziel 1.968 Punkte
Nun hat der S&P 500 seit dem Hoch bei rund 2.400 Punkten bereits im heutigen Tief bei 2.336,45 Zählern um 2,69 Prozent abgegeben. Aus fundamentaler Sicht ist dies aber lediglich ein Tropfen auf den heißen Stein. Bis zum durchschnittlichen KGV der vergangenen fünf Jahre müsste der US-Index noch auf 1.968 Punkte bzw. um weitere 15,73 Prozent fallen. Und das Zehn-Jahres-KGV wäre erst bei einem S&P 500-Kurs von 1.824 Zählern erreicht - dazu müsste der Index mehr als 21 Prozent fallen.
Ob es tatsächlich zu derartigen Verlusten kommt, muss abgewartet werden. Theoretisch könnte der S&P 500 auch mehrere Monate oder gar Jahre auf hohem Niveau konsolidieren und die Gewinne der Unternehmen in dieser Zeit in die aktuelle Bewertung hineinwachsen. Doch eine scharfe Korrektur um einige weitere Prozentpunkte könnte zumindest die charttechnisch überkaufte Lage bereinigen.
Ich wünsche Ihnen viel Erfolg bei Ihrer Geldanlage
Ihr
Sven Weisenhaus
